أبرز الخلاصات
- ما الذي صُمّم تسعير الكربون لتحقيقه. نقطة البداية هي التمييز بين آلية موثوقة ونتيجة مضمونة.
- ضرائب الكربون وتداول الانبعاثات. تحدد الضريبة سعرًا لكل وحدة من الانبعاثات أو من المحتوى الكربوني، فتوفّر إشارات سعرية واضحة نسبيًا.
- أدلة من أسواق تسعير الكربون. يفيد البنك الدولي في تقييمه لعام 2026 بوجود 87 سياسة مطبّقة للتسعير المباشر للكربون تغطي نحو 30 في المئة من انبعاثات غازات الدفيئة العالمية.
- الإنصاف والصناعة والتنفيذ. قد يثقل ارتفاع أسعار الوقود والطاقة كاهل الأسر منخفضة الدخل ما لم تموّل الإيرادات تحويلات أو خدمات موجّهة.
- الجهات العامة والمشاريع المناخية الممولة من الجهات المانحة. تحتاج وزارات المالية وهيئات البيئة والسلطات الضريبية والجهات المنظِّمة لقطاع الطاقة إلى بيانات انبعاثات مشتركة وولايات واضحة.
In short: A practical guide to carbon pricing, including evidence, risks, implementation choices and lessons for government agencies and donor-funded projects.
باختصار: يتطلب موضوع «تسعير الكربون: شرح مبسّط» قرارات تستند إلى الأدلة والقيود التشغيلية والنتائج القابلة للقياس. ونقطة البداية المفيدة هي تحديد المشكلة الحقيقية، ومقارنة الاستجابات الممكنة، واختبار ما إذا كان الحل المقترح يحسّن النتائج للأشخاص المتأثرين.
يحدّث هذا الدليل نقاشًا سابقًا لـRisalat حول تسعير الكربون، فيحافظ على المفاهيم الأساسية التي لا تزال مفيدة، مع التعامل بحذر مع التوقعات التاريخية والنسب المئوية غير المتحقق منها وادعاءات المورّدين. والأمثلة توضيحية ما لم يُذكر مصدر رسمي محدد. وينصبّ التركيز على الخيارات العملية للمديرين والجهات التنظيمية والجهات المنفذة وشركاء التنمية.
ما الذي صُمّم تسعير الكربون لتحقيقه
نقطة البداية هي التمييز بين آلية موثوقة ونتيجة مضمونة. فتسعير الكربون ينطوي على عوامل فنية ومالية ومؤسسية متفاعلة، وقد ينجح حل ما في سياق ويخفق في آخر بسبب اختلاف القدرات أو الحوافز أو البنية التحتية أو احتياجات المستخدمين. لذلك تقرن الأقسام التالية كل مفهوم بقرار يمكن التحقق منه في الممارسة العملية.
تسعير الانبعاثات والحوافز
يضع سعر الكربون تكلفة مالية على انبعاثات غازات الدفيئة المشمولة، مما يشجّع الشركات والأسر على النظر في خيارات أنظف. وتتوقف فاعليته على نطاق التغطية ومستوى السعر والبدائل المتاحة.
حدّد الأنشطة المسبّبة للانبعاثات وقواعد القياس والأسر المتأثرة قبل اختيار الأداة.
عند التنفيذ، ميّز بين ما يقع ضمن سيطرة الفريق وما يتطلب إجراءً من جهة تنظيمية أو ممول أو مورّد أو مستخدم للخدمة. وفي ما يخص تسعير الانبعاثات والحوافز، ينبغي أن يصف المقترح الموثوق افتراضاته التشغيلية، والأدلة المستخدمة في اختيار النهج، والعواقب إذا ثبت خطأ تلك الافتراضات. كما ينبغي أن يوضح الفئات التي قد تستفيد، والفئات التي قد تتحمّل تكاليف إضافية، وكيف ستُعالَج المخاوف.
يمكن أن تبدأ المراجعة العملية بثلاثة أسئلة: ما المشكلة التي ستتقلص بصورة قابلة للقياس؟ وما معلومات خط الأساس المتوفرة اليوم؟ ومن سيتحقق من النتيجة بعد التنفيذ؟ وينبغي للفرق توثيق الإجابات قبل اعتماد أي التزام كبير. فذلك يساعد على منع التقنية الجذابة أو السياسة الرائجة أو المستهدف الطموح من إزاحة هدف الخدمة العامة الأصلي.
صافي الانبعاثات الصفري والسياسات الأوسع
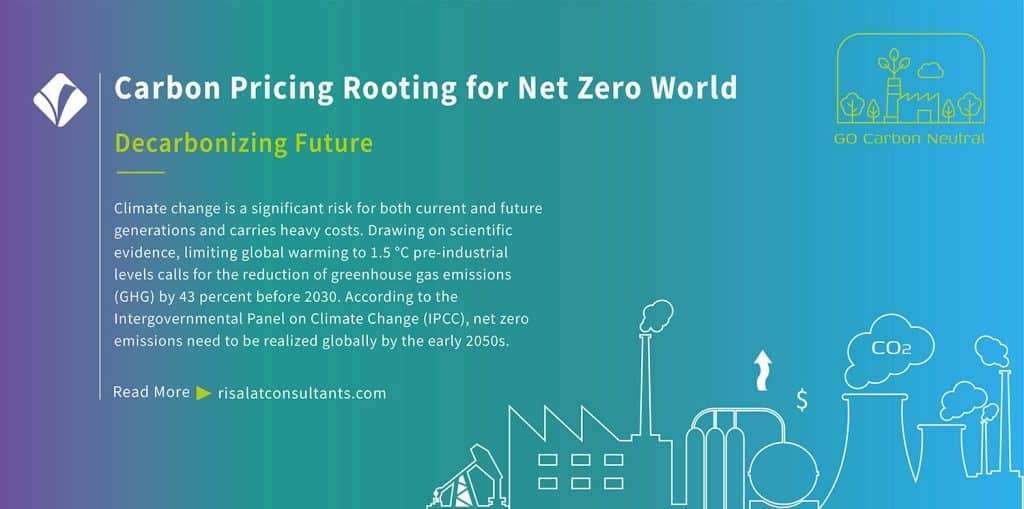
تصف الهيئة الحكومية الدولية المعنية بتغير المناخ (IPCC) تخفيضات عميقة في الانبعاثات وبلوغ صافي انبعاثات صفري عالميًا من ثاني أكسيد الكربون قرابة منتصف القرن في المسارات التي تحدّ من الاحترار عند 1.5 درجة مئوية. ويمكن للتسعير أن يدعم التخفيف، لكنه لا يحلّ محل المعايير والبنية التحتية وسياسات الابتكار.
ضع سعر الكربون في سياقه إلى جانب إصلاح قطاع الكهرباء والاستثمار في النقل والحماية الاجتماعية.
عند التنفيذ، ميّز بين ما يقع ضمن سيطرة الفريق وما يتطلب إجراءً من جهة تنظيمية أو ممول أو مورّد أو مستخدم للخدمة. وفي ما يخص صافي الانبعاثات الصفري والسياسات الأوسع، ينبغي أن يصف المقترح الموثوق افتراضاته التشغيلية، والأدلة المستخدمة في اختيار النهج، والعواقب إذا ثبت خطأ تلك الافتراضات. كما ينبغي أن يوضح الفئات التي قد تستفيد، والفئات التي قد تتحمّل تكاليف إضافية، وكيف ستُعالَج المخاوف.
يمكن أن تبدأ المراجعة العملية بثلاثة أسئلة: ما المشكلة التي ستتقلص بصورة قابلة للقياس؟ وما معلومات خط الأساس المتوفرة اليوم؟ ومن سيتحقق من النتيجة بعد التنفيذ؟ وينبغي للفرق توثيق الإجابات قبل اعتماد أي التزام كبير. فذلك يساعد على منع التقنية الجذابة أو السياسة الرائجة أو المستهدف الطموح من إزاحة هدف الخدمة العامة الأصلي.
ضرائب الكربون وتداول الانبعاثات
تصميم ضريبة الكربون
تحدد الضريبة سعرًا لكل وحدة من الانبعاثات أو من المحتوى الكربوني، فتوفّر إشارات سعرية واضحة نسبيًا. ويتعيّن على الحكومات أن تقرّر نطاق التغطية والإعفاءات والإدارة والتعديلات القابلة للتنبؤ.
انشر جدول الأسعار وقواعد الإبلاغ، وقيّم آثار التضخم والقدرة التنافسية.
عند التنفيذ، ميّز بين ما يقع ضمن سيطرة الفريق وما يتطلب إجراءً من جهة تنظيمية أو ممول أو مورّد أو مستخدم للخدمة. وفي ما يخص تصميم ضريبة الكربون، ينبغي أن يصف المقترح الموثوق افتراضاته التشغيلية، والأدلة المستخدمة في اختيار النهج، والعواقب إذا ثبت خطأ تلك الافتراضات. كما ينبغي أن يوضح الفئات التي قد تستفيد، والفئات التي قد تتحمّل تكاليف إضافية، وكيف ستُعالَج المخاوف.
يمكن أن تبدأ المراجعة العملية بثلاثة أسئلة: ما المشكلة التي ستتقلص بصورة قابلة للقياس؟ وما معلومات خط الأساس المتوفرة اليوم؟ ومن سيتحقق من النتيجة بعد التنفيذ؟ وينبغي للفرق توثيق الإجابات قبل اعتماد أي التزام كبير. فذلك يساعد على منع التقنية الجذابة أو السياسة الرائجة أو المستهدف الطموح من إزاحة هدف الخدمة العامة الأصلي.
أنظمة تداول الانبعاثات
يحدد نظام تداول الانبعاثات (ETS) المعروض من المخصصات أو سقفًا للانبعاثات للجهات المشمولة، ويسمح بالتداول. وتتفاوت أسعار السوق بحسب الندرة والتوقعات، فيما تؤثر قواعد التخصيص المجاني واستقرار السوق في الحوافز.
حدّد نظام الرصد والإبلاغ والتحقق قبل إطلاق التداول.
عند التنفيذ، ميّز بين ما يقع ضمن سيطرة الفريق وما يتطلب إجراءً من جهة تنظيمية أو ممول أو مورّد أو مستخدم للخدمة. وفي ما يخص أنظمة تداول الانبعاثات، ينبغي أن يصف المقترح الموثوق افتراضاته التشغيلية، والأدلة المستخدمة في اختيار النهج، والعواقب إذا ثبت خطأ تلك الافتراضات. كما ينبغي أن يوضح الفئات التي قد تستفيد، والفئات التي قد تتحمّل تكاليف إضافية، وكيف ستُعالَج المخاوف.
يمكن أن تبدأ المراجعة العملية بثلاثة أسئلة: ما المشكلة التي ستتقلص بصورة قابلة للقياس؟ وما معلومات خط الأساس المتوفرة اليوم؟ ومن سيتحقق من النتيجة بعد التنفيذ؟ وينبغي للفرق توثيق الإجابات قبل اعتماد أي التزام كبير. فذلك يساعد على منع التقنية الجذابة أو السياسة الرائجة أو المستهدف الطموح من إزاحة هدف الخدمة العامة الأصلي.
أدلة من أسواق تسعير الكربون
التغطية العالمية والإيرادات
يفيد البنك الدولي في تقييمه لعام 2026 بوجود 87 سياسة مطبّقة للتسعير المباشر للكربون تغطي نحو 30 في المئة من انبعاثات غازات الدفيئة العالمية، ويشير إلى جمع أكثر من 107 مليارات دولار أمريكي للموازنات العامة في عام 2025.
استخدم أحدث لوحة بيانات خاصة بالبلد بدلًا من تطبيق المتوسطات العالمية على التوقعات الوطنية.
عند التنفيذ، ميّز بين ما يقع ضمن سيطرة الفريق وما يتطلب إجراءً من جهة تنظيمية أو ممول أو مورّد أو مستخدم للخدمة. وفي ما يخص التغطية العالمية والإيرادات، ينبغي أن يصف المقترح الموثوق افتراضاته التشغيلية، والأدلة المستخدمة في اختيار النهج، والعواقب إذا ثبت خطأ تلك الافتراضات. كما ينبغي أن يوضح الفئات التي قد تستفيد، والفئات التي قد تتحمّل تكاليف إضافية، وكيف ستُعالَج المخاوف.
يمكن أن تبدأ المراجعة العملية بثلاثة أسئلة: ما المشكلة التي ستتقلص بصورة قابلة للقياس؟ وما معلومات خط الأساس المتوفرة اليوم؟ ومن سيتحقق من النتيجة بعد التنفيذ؟ وينبغي للفرق توثيق الإجابات قبل اعتماد أي التزام كبير. فذلك يساعد على منع التقنية الجذابة أو السياسة الرائجة أو المستهدف الطموح من إزاحة هدف الخدمة العامة الأصلي.
أرصدة الكربون مختلفة
تمثّل أرصدة الكربون تخفيضات أو عمليات إزالة للانبعاثات يُدّعى تحقيقها وفق منهجية معينة، في حين يُجيز المخصص إطلاق الانبعاثات في إطار نظام تداول الانبعاثات. وتتوقف نزاهة الأرصدة على الإضافية والديمومة والتسرّب والتحقق.
تجنّب احتساب الأرصدة المشتراة معادِلةً للتخفيضات المحلية المتحقق منها في الانبعاثات دون قواعد محاسبية واضحة.
عند التنفيذ، ميّز بين ما يقع ضمن سيطرة الفريق وما يتطلب إجراءً من جهة تنظيمية أو ممول أو مورّد أو مستخدم للخدمة. وفي ما يخص اختلاف أرصدة الكربون، ينبغي أن يصف المقترح الموثوق افتراضاته التشغيلية، والأدلة المستخدمة في اختيار النهج، والعواقب إذا ثبت خطأ تلك الافتراضات. كما ينبغي أن يوضح الفئات التي قد تستفيد، والفئات التي قد تتحمّل تكاليف إضافية، وكيف ستُعالَج المخاوف.
يمكن أن تبدأ المراجعة العملية بثلاثة أسئلة: ما المشكلة التي ستتقلص بصورة قابلة للقياس؟ وما معلومات خط الأساس المتوفرة اليوم؟ ومن سيتحقق من النتيجة بعد التنفيذ؟ وينبغي للفرق توثيق الإجابات قبل اعتماد أي التزام كبير. فذلك يساعد على منع التقنية الجذابة أو السياسة الرائجة أو المستهدف الطموح من إزاحة هدف الخدمة العامة الأصلي.
تمرين إداري توضيحي: شكّل فريقاً صغيراً متعدد الوظائف، وزوّده بالميزانية ذات الصلة وبيانات التشغيل ومخاوف أصحاب المصلحة، واطلب من أعضائه المقارنة بين خيارين واقعيين. واطلب منهم عرض الافتراضات، وتسلسل التنفيذ، والمخاطر، وأدلة النجاح. ومذكرة القرار المفيدة قصيرة بما يكفي ليتصرف بناءً عليها كبار المديرين، ومفصلة بما يكفي لإخضاعها لمراجعة مستقلة.
الإنصاف والصناعة والتنفيذ
التوزيع على الأسر واستخدام الإيرادات
قد يثقل ارتفاع أسعار الوقود والطاقة كاهل الأسر منخفضة الدخل ما لم تموّل الإيرادات تحويلات أو خدمات موجّهة. ويمكن لإعادة تدوير العائدات بشفافية أن تعزّز العدالة والقبول.
نمذِج الآثار على الأسر بحسب الدخل والمنطقة، وانشر طريقة تخصيص الإيرادات.
عند التنفيذ، ميّز بين ما يقع ضمن سيطرة الفريق وما يتطلب إجراءً من جهة تنظيمية أو ممول أو مورّد أو مستخدم للخدمة. وفي ما يخص التوزيع على الأسر واستخدام الإيرادات، ينبغي أن يصف المقترح الموثوق افتراضاته التشغيلية، والأدلة المستخدمة في اختيار النهج، والعواقب إذا ثبت خطأ تلك الافتراضات. كما ينبغي أن يوضح الفئات التي قد تستفيد، والفئات التي قد تتحمّل تكاليف إضافية، وكيف ستُعالَج المخاوف.
يمكن أن تبدأ المراجعة العملية بثلاثة أسئلة: ما المشكلة التي ستتقلص بصورة قابلة للقياس؟ وما معلومات خط الأساس المتوفرة اليوم؟ ومن سيتحقق من النتيجة بعد التنفيذ؟ وينبغي للفرق توثيق الإجابات قبل اعتماد أي التزام كبير. فذلك يساعد على منع التقنية الجذابة أو السياسة الرائجة أو المستهدف الطموح من إزاحة هدف الخدمة العامة الأصلي.
القدرة التنافسية والاستثمار
قد تواجه الصناعات المعرّضة تكاليف انتقالية، في حين يمكن لأسعار الكربون القابلة للتنبؤ أن تشجّع الاستثمار الأنظف. وتزيد التدابير الحدودية وقواعد التجارة الدولية المسألة تعقيدًا.
تشاور مع القطاعات المتأثرة وقيّم مخاطر التسرّب دون إقرار إعفاءات دائمة تُفشل السياسة.
عند التنفيذ، ميّز بين ما يقع ضمن سيطرة الفريق وما يتطلب إجراءً من جهة تنظيمية أو ممول أو مورّد أو مستخدم للخدمة. وفي ما يخص القدرة التنافسية والاستثمار، ينبغي أن يصف المقترح الموثوق افتراضاته التشغيلية، والأدلة المستخدمة في اختيار النهج، والعواقب إذا ثبت خطأ تلك الافتراضات. كما ينبغي أن يوضح الفئات التي قد تستفيد، والفئات التي قد تتحمّل تكاليف إضافية، وكيف ستُعالَج المخاوف.
يمكن أن تبدأ المراجعة العملية بثلاثة أسئلة: ما المشكلة التي ستتقلص بصورة قابلة للقياس؟ وما معلومات خط الأساس المتوفرة اليوم؟ ومن سيتحقق من النتيجة بعد التنفيذ؟ وينبغي للفرق توثيق الإجابات قبل اعتماد أي التزام كبير. فذلك يساعد على منع التقنية الجذابة أو السياسة الرائجة أو المستهدف الطموح من إزاحة هدف الخدمة العامة الأصلي.
ينبغي أن تشمل قائمة تحقق موجزة للتنفيذ: خط الأساس، والسند القانوني، والجهة المسؤولة، ومصدر التمويل، وجودة البيانات، وإمكانية الوصول، والتزامات الموردين، والضمانات، ووتيرة المتابعة، ومحفّز الإجراء التصحيحي. وهذه العناصر لا يغني بعضها عن بعض؛ فالمواصفات الفنية الجيدة لا تحل محل المساءلة العامة، والعقد الموقّع لا يثبت أن المنفعة المقصودة قد تحققت.
الجهات العامة والمشاريع المناخية الممولة من الجهات المانحة
الجاهزية المؤسسية
تحتاج وزارات المالية وهيئات البيئة والسلطات الضريبية والجهات المنظِّمة لقطاع الطاقة إلى بيانات انبعاثات مشتركة وولايات واضحة. وقد يقوّض ضعف السجلات وآليات التحقق المصداقية.
جرّب الإبلاغ والتحقق المستقل وتسوية النزاعات تجريبيًا قبل التنفيذ على نطاق كامل.
عند التنفيذ، ميّز بين ما يقع ضمن سيطرة الفريق وما يتطلب إجراءً من جهة تنظيمية أو ممولة أو من مورّد أو مستخدم للخدمة. وفي ما يخص الجاهزية المؤسسية، ينبغي للمقترح الموثوق أن يصف افتراضاته التشغيلية، والأدلة المستخدمة لاختيار النهج، والعواقب إذا ثبت خطأ تلك الافتراضات. كما ينبغي أن يوضح الفئات التي قد تستفيد، والفئات التي قد تتحمل تكاليف إضافية، وكيف ستُعالج المخاوف.
يمكن أن تبدأ المراجعة العملية بثلاثة أسئلة: ما المشكلة التي ستتقلص بصورة قابلة للقياس؟ وما معلومات خط الأساس المتوفرة اليوم؟ ومن سيتحقق من النتيجة بعد التنفيذ؟ وينبغي للفرق توثيق الإجابات قبل اعتماد أي التزام كبير. فذلك يساعد على منع التقنية الجذابة أو السياسة الرائجة أو المستهدف الطموح من إزاحة هدف الخدمة العامة الأصلي.
استخدام العائدات ومتابعة النتائج
ينبغي أن تقيّم الإصلاحات المدعومة من الجهات المانحة الانبعاثات الفعلية والآثار التوزيعية وأداء الإيرادات والتكاليف الإدارية. فتحصيل الإيرادات وحده ليس دليلًا على الأثر المناخي.
Create a results framework and disclose how the reform supports national climate commitments.
عند التنفيذ، ميّز بين ما يقع ضمن سيطرة الفريق وما يتطلب إجراءً من جهة تنظيمية أو ممول أو مورّد أو مستخدم للخدمة. وفي ما يخص استخدام العائدات ومتابعة النتائج، ينبغي أن يصف المقترح الموثوق افتراضاته التشغيلية، والأدلة المستخدمة في اختيار النهج، والعواقب إذا ثبت خطأ تلك الافتراضات. كما ينبغي أن يوضح الفئات التي قد تستفيد، والفئات التي قد تتحمّل تكاليف إضافية، وكيف ستُعالَج المخاوف.
يمكن أن تبدأ المراجعة العملية بثلاثة أسئلة: ما المشكلة التي ستتقلص بصورة قابلة للقياس؟ وما معلومات خط الأساس المتوفرة اليوم؟ ومن سيتحقق من النتيجة بعد التنفيذ؟ وينبغي للفرق توثيق الإجابات قبل اعتماد أي التزام كبير. فذلك يساعد على منع التقنية الجذابة أو السياسة الرائجة أو المستهدف الطموح من إزاحة هدف الخدمة العامة الأصلي.
For ministries, public agencies and donor-funded projects, the key distinction is between completing activities and achieving institutional change. Project implementation units should connect procurement, financial management, environmental and social safeguards, monitoring and evaluation, and post-project operating arrangements. This reduces the risk that a completed asset, training event or software deployment becomes unusable when external funding ends.
من التسلسلات العملية: إجراء تقييم لخط الأساس، واستشارة المستخدمين المستهدفين، والمقارنة بين الخيارات، وتحديد المسؤوليات، والتجريب حيثما كان مناسباً، والتكليف بمراجعة مستقلة للنتائج. وينبغي للإدارة أن توثّق المخاطر غير المعالجة وأسباب قراراتها. وإذا جاءت النتائج ضعيفة، فالاستجابة المناسبة هي تكييف التدخل، لا الاكتفاء بالإبلاغ عن عدد الأنشطة المنجزة.
يمكن للمؤسسات أن تبدأ بـ تقييم القدرات المؤسسيةمن Risalat، وأن تراجع أداة تشخيص سلامة المشروع ، وأن تطلب عرضاً استشارياً أو تدريبياً مصمماً حسب احتياجاتها حين يكون الدعم الإضافي مبرَّراً.
الأسئلة الشائعة
ما الخطوة الأولى في تسعير الكربون؟
حدّد المشكلة التشغيلية وأرسِ خط أساس موثوقاً قبل اختيار منهجية أو شراء حل.
كيف ينبغي للمؤسسات المقارنة بين النُّهج؟
قارن بين الجدوى، والتكلفة الإجمالية، والمخاطر، والشمول، والمهارات المطلوبة، وأدلة النتائج، باستخدام معايير القرار نفسها.
ما الأدلة التي تُثبت نجاح التدخل؟
استخدم مقاييس خط الأساس والمتابعة، وسجلات تنفيذ موثقة، وملاحظات المتأثرين، وميّز بين المخرجات والنتائج.
ما خطر التنفيذ الرئيسي؟
كثيراً ما يكون الخطر الرئيسي عدم التوافق بين الحل المقترح والقدرات المحلية أو الحوافز أو التمويل أو احتياجات المستخدمين.
كيف يمكن للمشاريع الممولة من الجهات المانحة تطبيق هذه الدروس؟
ادمج المشتريات والضمانات والشؤون المالية والرصد في خطة تنفيذ واحدة خاضعة للمساءلة، ضمن نموذج تشغيل مستدام.
شاهد


Know people who should read this? Become an Ambassador or write with Risalat.
شركاء في نجاح المشاريع منذ 2011، نقدم التشخيص والدعم الاستشاري والتعلم التطبيقي للوزارات والهيئات العامة وفرق المشاريع.
هل تحتاج إلى مساعدة في تطبيق ذلك عملياً؟
ابدأ بتشخيص مجاني مدته 10 دقائق أو تحدث إلى خبرائنا.