Ideas clave
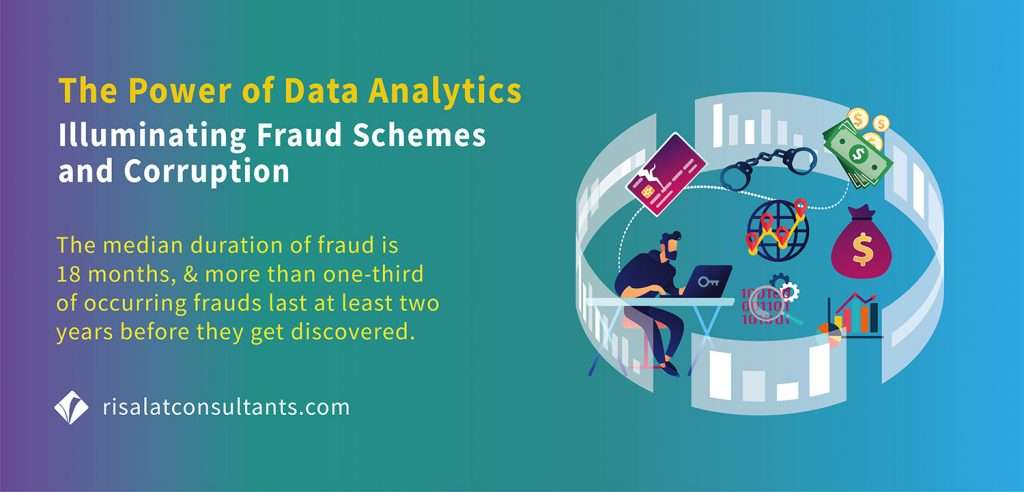
- What analytics can and cannot detect. Analytics can identify unusual transactions, duplicate payments or suspicious procurement patterns.
- High-value detection methods. Single bidding, repeated contract amendments, concentrated awards and unusual bid timing can indicate elevated risk.
- From dashboard to investigation. Transparent scoring can prioritise scarce audit resources.
- Governance and prevention. Fraud analytics works best alongside segregation of duties, competitive procurement, whistleblower protection and contract supervision.
- Public agencies and donor-funded projects. Donor-financed projects can use analytics to review procurement plans, payments and contract modifications, subject to financier and national requirements.
In short: Practical guide to data analytics for fraud detection: key decisions, risks, examples and lessons for ministries, public agencies and donor-funded project
Free self-check: the governance self-audit gives a quick check of governance, controls and accountability, in about 10 minutes.
In short: Data analytics for fraud detection is best understood through practical decisions, institutional responsibilities and evidence of results. This guide explains the mechanisms, trade-offs and safeguards that determine whether policies and projects deliver lasting benefits.
La analítica de datos para la detección de fraudes y la lucha contra la corrupción no es una solución única ni una receta universal. Los resultados dependen del contexto, de las capacidades de las organizaciones ejecutoras y de las personas afectadas. Las secciones siguientes distinguen lo que está establecido, lo que debe probarse localmente y lo que los equipos de proyecto pueden hacer antes de asumir compromisos irreversibles.
What analytics can and cannot detect
Patterns, anomalies and investigative leads
Los análisis pueden identificar transacciones inusuales, pagos duplicados o patrones de adquisiciones sospechosos. Una anomalía es una señal para su revisión, no una prueba de corrupción o intención criminal.
Practical example: Flag repeated invoice numbers across suppliers, then verify the underlying contracts and legitimate reasons for duplication.
Un primer paso útil es distinguir la condición observable de su causa presunta. Los equipos deben documentar quién aportó la evidencia, qué periodo abarca y qué explicación alternativa podría producir el mismo patrón. Así las recomendaciones son más defendibles cuando cambian las circunstancias.
Antes de decidir, identifique a quién toma la decisión, a los usuarios afectados y el coste de equivocarse. Un pequeño piloto o el análisis de casos comparables suele ser menos costoso que adoptar un sistema permanente sobre la base de una presentación.
Data quality and legal authority
Inconsistent vendor identifiers and incomplete transaction records can create false alerts. Public bodies need lawful access, clear retention rules and documented analytical methods.
Practical example: Standardise tax identifiers and payment dates before calculating risk scores.
La implementación debe comenzar con una línea de base y una descripción del flujo de trabajo actual. Sin esa línea de base, una mejora posterior podría reflejar simplemente una demanda distinta, un aumento temporal de la financiación o un cambio en la forma de informar, y no la intervención en sí.
Las responsabilidades deben redactarse en términos operativos: quién recopila la información, quién aprueba una excepción y quién tiene autoridad para detener un trabajo inseguro o ineficaz. La respuesta debe ser visible para el personal, los proveedores y los órganos de supervisión.
High-value detection methods
Procurement and contract red flags
Single bidding, repeated contract amendments, concentrated awards and unusual bid timing can indicate elevated risk. Each has legitimate explanations that investigators must consider.
Practical example: Compare tender patterns within similar procurement categories rather than labelling all single-bid contracts corrupt.
Los responsables de la toma de decisiones deben considerar tanto los beneficios inmediatos como las obligaciones posteriores. El gasto de capital es solo una parte del coste; la formación, el mantenimiento, la sustitución, la accesibilidad y la atención de reclamaciones pueden determinar si la inversión sigue siendo útil.
Una evaluación de opciones creíble incluye una alternativa de menor coste y un escenario en el que la demanda o el desempeño esperados no se materializan. Publicar los supuestos permite revisar el plan sin ocultar la incertidumbre inicial.
Pagos, nóminas y titularidad real
Duplicate bank accounts, unusual payroll changes and undisclosed related parties may merit investigation. Beneficial ownership records are useful only when coverage and verification are adequate.
Practical example: Reconcile payroll against personnel records and review shared payment details using controlled access.
La evidencia debe interpretarse en el nivel adecuado. Una mejora en una instalación, un barrio o una organización puede no ser transferible a otra con infraestructuras, personal, incentivos o exposición al riesgo diferentes.
Los gestores de proyecto pueden comprobar la transferibilidad enumerando las condiciones que hicieron funcionar una intervención anterior y verificando si existen a nivel local. Si no existen, adapte el diseño en lugar de copiar el resultado más llamativo.
From dashboard to investigation
Risk scoring and case triage
Transparent scoring can prioritise scarce audit resources. Models should be tested for bias, error rates and drift, especially when agencies change procurement systems.
Practical example: Sample both flagged and unflagged transactions to estimate missed cases and false positives.
Participación de las partes interesadas resulta más útil antes de que se cierren las decisiones importantes. La consulta puede revelar limitaciones operativas, prácticas informales y efectos distributivos que no aparecen en los datos administrativos.
Registre no solo cuántas personas fueron consultadas, sino qué inquietudes modificaron el diseño. Cuando las opiniones discrepen, explique la contrapartida elegida y el mecanismo de recurso o de reclamación en un lenguaje que las personas afectadas puedan entender.
Evidence handling and due process
Analytical outputs should preserve provenance, reproducibility and access logs. Investigators must distinguish suspicion from findings and give affected parties appropriate procedural safeguards.
Ejemplo práctico: Mantenga un registro inmutable de extractos de origen, consultas, revisores y decisiones posteriores.
Un primer paso útil es distinguir la condición observable de su causa presunta. Los equipos deben documentar quién aportó la evidencia, qué periodo abarca y qué explicación alternativa podría producir el mismo patrón. Así las recomendaciones son más defendibles cuando cambian las circunstancias.
Antes de decidir, identifique a quién toma la decisión, a los usuarios afectados y el coste de equivocarse. Un pequeño piloto o el análisis de casos comparables suele ser menos costoso que adoptar un sistema permanente sobre la base de una presentación.
Lista de verificación para la decisión:
- Defina el problema y las personas afectadas.
- Confirme la línea de base y sus limitaciones.
- Compare al menos dos opciones viables.
- Asigne un responsable designado a cada riesgo importante.
- Especifique un resultado medible y una fecha de revisión.
Governance and prevention
Controls that reduce opportunity
Fraud analytics works best alongside segregation of duties, competitive procurement, whistleblower protection and contract supervision. Detection without corrective action is expensive theatre.
Practical example: Assign owners to recurring red flags and review whether control changes reduce repeat incidents.
La implementación debe comenzar con una línea de base y una descripción del flujo de trabajo actual. Sin esa línea de base, una mejora posterior podría reflejar simplemente una demanda distinta, un aumento temporal de la financiación o un cambio en la forma de informar, y no la intervención en sí.
Las responsabilidades deben redactarse en términos operativos: quién recopila la información, quién aprueba una excepción y quién tiene autoridad para detener un trabajo inseguro o ineficaz. La respuesta debe ser visible para el personal, los proveedores y los órganos de supervisión.
Privacy and security safeguards
Cross-dataset matching can expose sensitive information or create unjustified profiles. Limit access and publish aggregate results where transparency is appropriate.
Practical example: Conduct a privacy impact assessment before linking tax, employment and banking records.
Los responsables de la toma de decisiones deben considerar tanto los beneficios inmediatos como las obligaciones posteriores. El gasto de capital es solo una parte del coste; la formación, el mantenimiento, la sustitución, la accesibilidad y la atención de reclamaciones pueden determinar si la inversión sigue siendo útil.
Una evaluación de opciones creíble incluye una alternativa de menor coste y un escenario en el que la demanda o el desempeño esperados no se materializan. Publicar los supuestos permite revisar el plan sin ocultar la incertidumbre inicial.
Organismos públicos y proyectos financiados por donantes
PIU procurement and fiduciary oversight
Donor-financed projects can use analytics to review procurement plans, payments and contract modifications, subject to financier and national requirements.
Practical example: Develop a monthly exception report reviewed jointly by procurement, finance and internal audit.
La evidencia debe interpretarse en el nivel adecuado. Una mejora en una instalación, un barrio o una organización puede no ser transferible a otra con infraestructuras, personal, incentivos o exposición al riesgo diferentes.
Los gestores de proyecto pueden comprobar la transferibilidad enumerando las condiciones que hicieron funcionar una intervención anterior y verificando si existen a nivel local. Si no existen, adapte el diseño en lugar de copiar el resultado más llamativo.
Measuring anti-corruption results
Contar los hallazgos fundamentados, las acciones de recuperación, el tiempo de resolución y los controles mejorados en lugar del volumen bruto de alertas. Un menor recuento de alertas puede reflejar mejores controles o una detección más débil.
Practical example: Review performance through independent audit and record what changed after each investigation.
La participación de las partes interesadas es más útil antes de que se cierren las decisiones importantes. La consulta puede poner de manifiesto restricciones operativas, prácticas informales y efectos distributivos que no aparecen en los datos administrativos.
Registre no solo cuántas personas fueron consultadas, sino qué inquietudes modificaron el diseño. Cuando las opiniones discrepen, explique la contrapartida elegida y el mecanismo de recurso o de reclamación en un lenguaje que las personas afectadas puedan entender.
Ejercicio práctico de implementación: Reúna a un grupo multifuncional con un responsable del servicio, un especialista técnico, un representante de finanzas y una persona capaz de hablar en nombre de los usuarios previstos. Plantéeles una restricción realista: financiación limitada, información incompleta y una decisión que debe tomarse en el plazo de un mes. Pida a cada participante que proponga una acción, una alternativa y un motivo por el que su opción preferida podría fracasar. Acuerden la prueba segura más pequeña posible, su presupuesto, la evidencia que justificaría ampliarla y la condición que llevaría a suspenderla. En la siguiente revisión, separe lo que el equipo observó realmente de los supuestos y las opiniones. Documente los motivos de cualquier cambio de rumbo. Este ejercicio es deliberadamente más exigente que un taller general de sensibilización, porque pone a prueba los derechos de decisión, la calidad de la evidencia, la viabilidad operativa y la capacidad de reaccionar ante hallazgos adversos. Puede adaptarse a una instalación concreta o a un programa con varios organismos sin pretender que todos los contextos tengan las mismas restricciones.
For ministries and project implementation units, the next step is to convert these principles into a short action plan. Identify one bottleneck, the evidence needed to verify it, the responsible official, the first corrective action and the date on which management will review the result. The Risalat Diagnostic Centre can support a structured initial discussion, while the programme categories provide routes for developing staff capability. Organisations requiring tailored support can request a proposal.
Selección de fuentes originales para su verificación:
Preguntas frecuentes
What does data analytics for fraud detection mean in practice?
Significa tomar decisiones adaptadas al contexto, basadas en información fiable, responsabilidades claras y resultados medibles, en lugar de depender de una única tecnología o política.
How should an organisation begin work on data analytics for fraud detection?
Establezca una línea de base, consulte a los grupos afectados, compare las opciones viables y asigne un responsable de la decisión antes de comprometer recursos significativos.
¿Cuáles son los principales riesgos que hay que gestionar?
Entre los riesgos habituales figuran los datos débiles, la capacidad insuficiente, los costes operativos ocultos, los efectos desiguales y la falta de rendición de cuentas sobre las medidas correctivas.
¿Cómo pueden los equipos de proyecto medir los resultados?
Utilice un conjunto reducido de indicadores de línea de base y de seguimiento, verifique los registros de forma independiente cuando sea posible e informe de las limitaciones junto con los logros.
¿Cómo pueden los organismos públicos aplicar estas lecciones?
Integre el enfoque en la contratación, los presupuestos, las salvaguardas, la información y las operaciones a largo plazo, con responsables designados y revisiones periódicas por la dirección.
Ver



- Open Contracting Partnership Open Contracting Partnership
- Marco Ambiental y Social (MAS) Banco Mundial
Know people who should read this? Become an Ambassador or write with Risalat.
Socios para el éxito de los proyectos desde 2011: diagnósticos, asesoría y aprendizaje aplicado para ministerios, organismos públicos y equipos de proyecto.
¿Necesita ayuda para llevar esto a la práctica?
Empiece con un diagnóstico gratuito de 10 minutos o hable con nuestros expertos.