In short: The future of risk management looks grim – experts predict we'll face 1.5 major disasters every day by 2030.
Free self-check: the governance self-audit gives a quick check of governance, controls and accountability, in about 10 minutes.
Porque é que os seguros são essenciais para a gestão moderna do risco de catástrofes
O futuro da gestão de riscos é sombrio – os especialistas preveem que enfrentaremos 1,5 grandes catástrofes por dia até 2030. Esta dura realidade mostra por que razão o seguro contra catástrofes tem de funcionar melhor do que nunca. A lacuna mundial de proteção seguradora atingiu 7 biliões de dólares em 2021, o equivalente a 730 pontos de base do PIB mundial.
Vulnerable regions feel the effects of this protection gap most severely. The European Union’s statistics paint a clear picture – only a quarter of climate-related losses have insurance coverage. Things look even worse in low and middle-income countries. These nations make up 90% of the 20 most vulnerable regions and struggle with an average national poverty rate of 34%. The insurance industry brings hope through disaster risk management strategies. Their rapid-payment systems deliver 3.5 times more value than delayed aid.
Este artigo ajudará a compreender o papel do seguro contra catástrofes na gestão de riscos. Obterá uma visão completa dos tipos de cobertura e dos passos práticos para se proteger contra eventos catastróficos.
Principais tipos de seguro para proteção contra catástrofes
As soluções de seguro contra catástrofes são uma parte vital da proteção contra eventos catastróficos. O setor segurador desenvolveu três tipos diferentes de cobertura que ajudam a gerir os riscos de catástrofe.
Cobertura de seguro de indemnização tradicional
As apólices habitação normais protegem contra muitas catástrofes naturais, de tornados a quedas de raios. Estas apólices cobrem também outros perigos, como tempestades, granizo, explosão, motins, alterações da ordem pública, danos causados por aeronaves e vandalismo.
Ainda assim, alguns eventos catastróficos não estão abrangidos pela cobertura normal. É necessário um seguro de catástrofe separado para eventos como inundações, através de programas nacionais de seguro contra inundações ou de seguradoras privadas. O mesmo se aplica à proteção contra sismos, que tem de ser contratada como apólice autónoma ou acrescentada à cobertura existente.
Soluções de seguro paramétrico
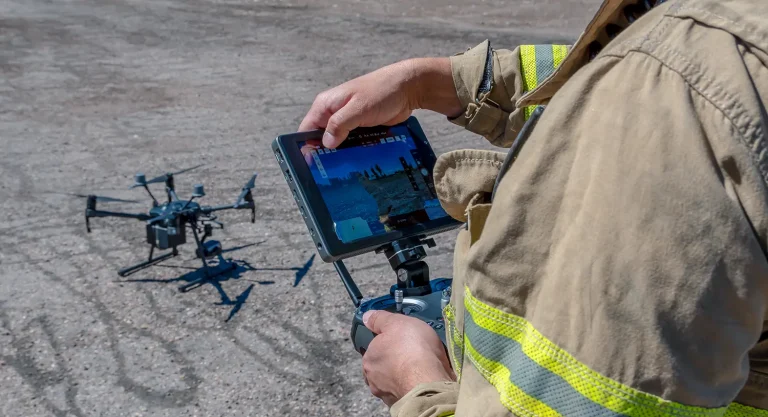
O seguro paramétrico contra catástrofes traz uma nova abordagem à proteção. Estas apólices funcionam de forma diferente das tradicionais. Em vez de avaliarem as perdas reais, pagam com base em parâmetros específicos, como a velocidade do vento ou os níveis de precipitação, recorrendo a informação de imagens de satélite, drones e estações meteorológicas avançadas.
O Caribbean Catastrophe Risk Insurance Facility (CCRIF) mostra como isto funciona bem. Já pagou mais de 300 milhões de USD para ajudar países a recuperar de sismos, tempestades tropicais e chuvas intensas. O sistema de pagamento rápido do seguro paramétrico funciona 3,5 vezes melhor do que a ajuda tardia.
A Swiss Re associou-se à Guy Carpenter e à ICEYE para criar uma apólice pioneira de seguro paramétrico contra inundações, que oferece até 1,1 milhões de USD de financiamento de emergência. A equipa lançou também o projeto Horn of Africa DRIVE, que proporciona seguros acessíveis contra catástrofes a pastores da Etiópia, do Djibuti, do Quénia e da Somália.
Microsseguros para comunidades vulneráveis
Os microsseguros ajudam a proteger as populações economicamente desfavorecidas contra catástrofes. Esta cobertura especial inclui vários tipos de proteção:
- Seguro de vida: protege os segurados e as suas famílias em caso de morte e invalidez
- Seguro de saúde: cobre os custos de cuidados de saúde decorrentes de doença e tratamento médico
- Seguro agrícola: protege o gado, as culturas e os riscos meteorológicos
- Seguro patrimonial: protege contra danos em ativos e bens
Os microsseguros fizeram uma grande diferença nas regiões propensas a catástrofes. O Pacific Insurance and Climate Adaptation Program (PICAP) lançou em Vanuatu um microsseguro paramétrico contra riscos climáticos e de catástrofe, destinado a pequenos empresários que não têm meios para pagar um seguro tradicional. Esta nova solução oferece uma cobertura até 1000 USD e efetua os pagamentos no prazo de 14-21 dias após os ciclones tropicais.
Os microsseguros fazem mais do que proteger as pessoas. A experiência da Índia mostra como ajudam a transferir riscos dos agregados familiares pobres para os mercados de seguros, o que reduz os custos de recuperação quando milhões de pessoas enfrentam pobreza causada por catástrofes. Este instrumento financeiro ajuda a quebrar o ciclo da pobreza e a reduzir os impactos das catástrofes.
Os microsseguros adaptam-se às necessidades locais de cada região. Os programas asiáticos apoiam as comunidades agrícolas, protegendo o seu trabalho contra eventos inesperados. Os programas na Colômbia e na África Subsariana centram-se em serviços básicos, como os cuidados pré-natais e maternos, mostrando como os microsseguros podem responder a diferentes necessidades das comunidades.
Como as seguradoras avaliam o risco de catástrofe
A avaliação do risco é o elemento vital da forma como as seguradoras abordam a gestão de catástrofes. As seguradoras utilizam métodos sofisticados e análise de dados para definir as condições de cobertura e as estratégias de tarifação que protegem os interesses de todos.
Métodos de avaliação do risco
As seguradoras utilizam técnicas completas de avaliação do risco que combinam três componentes essenciais. Avaliam os perigos, analisando a forma como os eventos catastróficos se propagam no espaço e no tempo. Em seguida, examinam a exposição, estudando os ativos que podem sofrer perdas para determinar a sua localização, valor e características de construção. Estudam também a vulnerabilidade, estabelecendo relações entre a intensidade do perigo e os danos possíveis para diferentes tipos de ativos.
Estas empresas utilizam modelos probabilísticos de catástrofe que mudaram tudo desde a década de 1980. Os modelos criam formas sistemáticas de tarifar e gerir carteiras de risco complexas. Os dados históricos dão informações valiosas, mas as seguradoras conhecem os seus limites, sobretudo no caso de eventos passados não registados.
Recolha e análise de dados
Bons dados sobre o risco de catástrofes melhoram a eficácia das estratégias de gestão de riscos. As seguradoras obtêm informação de muitas fontes para aumentar a exatidão das suas avaliações. A equipa principal recolhe previsões meteorológicas e climáticas de agências nacionais e internacionais para obter dados históricos precisos sobre:
- Níveis de precipitação
- Variações de temperatura
- Movimentos das marés
- Velocidade do vento
- Níveis de humidade do solo
- Padrões de vibração do solo
Estes dados ajudam as seguradoras a desenvolver modelos de avaliação de risco que mostram como futuros fenómenos meteorológicos poderão afetar as finanças. As seguradoras ajudam os países a criar estratégias personalizadas de proteção financeira através de financiamento e de conhecimentos especializados.
Modelos de tarifação do risco
A tarifação do seguro de risco catastrófico segue padrões de mercado que alternam entre mercados duros (procura superior à oferta) e mercados brandos (oferta superior à procura). Os prémios de seguro têm várias componentes essenciais:
- Perda anual esperada (AEL) - também designada prémio puro, indica a perda anual média calculada ao longo de um período prolongado.
- Carga de despesas – cobre as despesas não relacionadas com sinistros, que incluem:
- Custos de arranque
- Despesas operacionais
- Custos de marketing
- Despesas de regularização de sinistros
- Custos de monitorização
- Carga de contingência – esta parte remunera as seguradoras por assumirem riscos e inclui:
- Custo do capital próprio
- Mecanismos de transferência de risco
- Prémios de resseguro
- Instrumentos alternativos de transferência de risco
Os riscos de catástrofes naturais colocam desafios específicos porque atingem frequentemente muitos segurados ao mesmo tempo, ao contrário dos riscos do seguro automóvel. As seguradoras têm de manter um capital próprio substancial ou obter mais resseguro para efetuar grandes pagamentos após catástrofes de grande dimensão.
As seguradoras lidam mal com os custos indiretos e a jusante, sobretudo as perturbações da atividade e as reações em cadeia provocadas por cortes de energia ou problemas no abastecimento de água. Para enfrentar este desafio, utilizam técnicas sofisticadas de modelação do risco de catástrofe que simulam perdas extremas com base em padrões de frequência e gravidade.
As estatísticas dos seguros assentam na lei dos grandes números – à medida que mais pessoas se seguram, a perda média por apólice aproxima-se do valor esperado. Mas, nos eventos catastróficos, as perdas reais podem ficar muito longe das esperadas. Isto é muito importante, porque significa que as seguradoras precisam de quadros sólidos de avaliação do risco.
Processo de participação de sinistros em situações de catástrofe
Agir rapidamente na participação de sinistros de catástrofe é fundamental para gerir os riscos de catástrofe. O processo de recuperação será muito mais simples se conhecer previamente os procedimentos corretos e os documentos exigidos.
Participação de sinistros de emergência
Deve contactar as suas seguradoras logo após uma catástrofe para iniciar as participações. Comece por reunir estes documentos essenciais:
- Informações da apólice e números das participações
- Fotografias pormenorizadas dos bens danificados
- Listas dos bens afetados com marca, número de modelo e número de série
- Registos de todas as despesas relacionadas com reparações provisórias
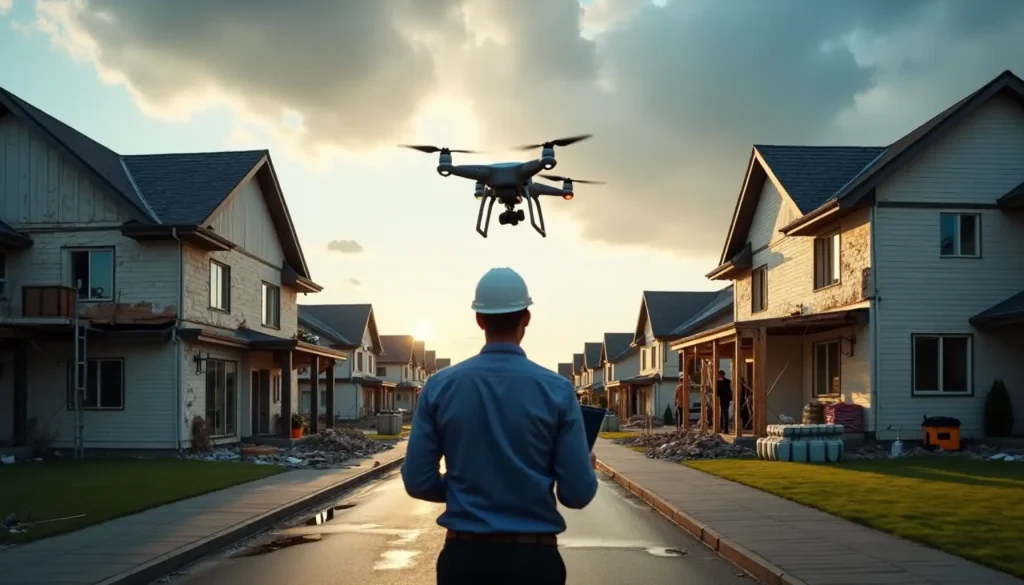
Tire fotografias ou grave vídeos para documentar os danos antes de iniciar as reparações. Mantenha os bens danificados no local até o perito da seguradora concluir a avaliação. Por motivos de segurança, poderá ter de retirar bens – nesse caso, tire primeiro muitas fotografias.
Conserve registos completos de:
- Todas as conversas com representantes da seguradora
- E-mails das autoridades sobre ordens de evacuação
- Prova de cortes de estrada que afetam o acesso ao imóvel
- Documentação das interrupções de serviço
Regularização acelerada de sinistros
As seguradoras aceleram o tratamento das participações quando os segurados enfrentam dificuldades financeiras urgentes. Nestas situações, as seguradoras têm de avaliar e decidir rapidamente. Muitas vezes, efetuam adiantamentos no prazo de cinco dias úteis, depois de demonstrada a necessidade urgente.
As seguradoras enviam equipas de peritagem especializadas durante eventos catastróficos. Poderá precisar de vários peritos com conhecimentos específicos para diferentes tipos de participações. Os fundos de seguros públicos poderão designar peritos adicionais se tiver um seguro contra inundações ou uma cobertura separada para danos causados pelo vento.
O processo de regularização é mais rápido quando:
- Crie códigos contabilísticos específicos alinhados com a cobertura da apólice
- Obtenha orçamentos escritos para as reparações provisórias e definitivas
- Crie documentos de acompanhamento que identifiquem os pedidos da seguradora e os prazos de resposta
- Guarde comprovativos de todas as despesas relacionadas com a recuperação
As participações por interrupção de atividade exigem:
- Registos financeiros que comprovem os rendimentos anteriores à catástrofe
- Declarações mensais de imposto sobre vendas
- Contratos comerciais
- Orçamentos e demonstrações financeiras
Os segurados podem pedir uma revisão até 12 meses após a regularização, se as participações forem concluídas no prazo de um mês após a catástrofe. Esta opção dá uma visão completa de todas as perdas, mesmo depois de a participação inicial ter sido regularizada.
As suas participações serão tratadas com maior eficiência se:
- Estabeleça protocolos de comunicação claros com as equipas de peritagem
- Resolva rapidamente os novos problemas para evitar litígios mais tarde
- Trabalhe com contabilistas forenses nas participações complexas
A maioria das apólices cobre despesas razoáveis com reparações provisórias que evitem danos adicionais. Consulte a sua seguradora antes de efetuar reparações, já que trabalhos não autorizados podem não ser reembolsados.
O processo de participação exige um equilíbrio entre as necessidades imediatas e uma documentação adequada. As regularizações aceleradas ajudam a obter rapidamente apoio financeiro, mas registos pormenorizados são essenciais para uma recuperação completa.
Inovações tecnológicas no seguro contra catástrofes
A tecnologia moderna está a transformar a forma como gerimos os riscos de catástrofe. Novos avanços ajudam-nos a analisar os riscos com mais exatidão e a tratar as participações mais depressa. Estes desenvolvimentos oferecem melhores formas de proteger as pessoas através de instrumentos de seguro acessíveis.
Avaliação do risco por satélite
As observações da Terra a partir do espaço fornecem atualmente enormes quantidades de dados que ajudam a tomar melhores decisões na gestão de catástrofes. As seguradoras utilizam a deteção remota para obter informações vitais sobre a superfície terrestre sem contacto físico, o que permite análises de risco precisas.
Os satélites ajudam as seguradoras em três áreas principais:
- Avaliação de perigos e gestão de crises
- Cartografia da vulnerabilidade e da exposição
- Coordenação da resposta pós-catástrofe
O serviço de cartografia rápida Copernicus mostra o que os satélites conseguem fazer, fornecendo dados de observação da Terra num prazo de 24 horas a 5 dias. A monitorização por satélite deteta riscos estruturais em infraestruturas vitais. Isto ajuda as seguradoras a:
- Detetar precocemente potenciais perigos
- Vigiar os ativos
- Calcular os efeitos das alterações climáticas
Esta abordagem permite uma melhor tarifação dos prémios e melhores rácios de sinistralidade. O seguro paramétrico por satélite é a forma mais rápida de oferecer cobertura contra fenómenos meteorológicos extremos em zonas sem dados ambientais.
Blockchain no tratamento de participações
A blockchain traz soluções seguras e económicas às operações de seguros. O mercado mundial de seguros com blockchain começou com quase 200 milhões de USD em 2020 e deverá atingir quase 1 mil milhões de USD em sete anos.
Os contratos inteligentes são o elemento vital dos sistemas de blockchain. Automatizam as participações através de:
- Tornar transparentes as participações de sinistros
- Criar registos permanentes que responsabilizam as partes
- Tornar instantâneos os pagamentos transfronteiriços
A Lemonade Crypto Climate Coalition mostra a blockchain em ação, ajudando 7000 agricultores quenianos através de um seguro agrícola automatizado baseado em dados de precipitação. O sistema calcula os riscos meteorológicos e trata as participações através de contratos inteligentes, efetuando pagamentos rápidos quando ocorrem fenómenos meteorológicos.
Modelos de risco baseados em IA
A IA está a mudar a forma como analisamos os riscos, graças a análises avançadas. Os sistemas de aprendizagem automática analisam dados de muitas fontes para criar perfis de risco pormenorizados. Estes modelos tratam informação proveniente de:
- Relatórios de sinistros
- Registos de comunicações
- Formulários de proposta
- Dados telemáticos
- Informações das redes sociais
O Observatório Nacional de Atenas associa a observação da Terra à IA para criar modelos de aprendizagem automática que preveem riscos de incêndio. Na Índia, o projeto Sunny Lives utiliza IA e aprendizagem automática para avaliar a vulnerabilidade, analisando imagens de satélite de habitações em zonas de baixos rendimentos.
A IA melhora a gestão do risco de catástrofes através de:
- Melhor avaliação do risco e deteção de fraudes
- Tratamento mais rápido das participações
- Melhores serviços ao cliente
- Subscrição automatizada
O Processamento de Linguagem Natural (PLN) lê o sentimento dos clientes em avaliações e publicações nas redes sociais para ajudar a avaliar os níveis de risco. A visão computacional analisa imagens e vídeos de bens danificados para garantir uma apreciação justa das participações.
Estas tecnologias atuam em conjunto para criar uma solução completa de gestão de catástrofes. Os drones funcionam com modelos de previsão baseados em IA para criar mapas de perigos pormenorizados e localizar sobreviventes através de imagens térmicas. Os sistemas japoneses oferecem atualmente:
- Mapas de trânsito em tempo real
- Atualizações dos sensores de inundação
- Localização da população por GPS
Estes avanços ajudam-nos a obter uma visão completa dos riscos e dos efeitos das catástrofes. A computação em nuvem e a análise de megadados permitem às seguradoras aproveitar a informação para identificar padrões que melhoram a gestão de riscos.
Parcerias de seguros público-privadas
Os setores público e privado trabalham em conjunto para criar quadros fiáveis de seguro contra catástrofes. Estas parcerias colmatam lacunas de cobertura através de novas abordagens de partilha de riscos que tornam os seguros mais acessíveis e económicos em comunidades de todo o tipo.
Programas públicos de seguros
The National Flood Insurance Program (NFIP) shows how public-private partnerships succeed. It serves 4.7 million policyholders nationwide through more than 50 insurance companies. NFIP stands as the nation’s largest single-line insurance program and provides nearly 1.25 trillion USD in coverage against flood risks.
A Federal Insurance and Mitigation Administration (FIMA) gere estes programas, que se centram em:
- Quebrar os ciclos de danos que afetam habitações e empresas
- Reduzir a perda de vidas e de bens
- Minimizar o sofrimento causado pelas catástrofes
O programa federal de seguro agrícola proporciona uma proteção vital aos setores agrícolas, independentemente da dimensão da catástrofe. A Risk Management Agency trabalha com seguradoras aprovadas para regularizar rapidamente os sinistros. Os produtores têm de comunicar os danos nas culturas no prazo de 72 horas após a sua deteção e apresentar documentação escrita no prazo de 15 dias.
Mecanismos de partilha de riscos
A afetação de riscos nas parcerias público-privadas segue um princípio simples: os riscos são atribuídos às partes que melhor os conseguem gerir. Isto gera:
- A afetação de riscos mais eficiente
- Custos de projeto mais baixos
- Melhor relação qualidade-preço
As seguradoras utilizam vários métodos para gerir os riscos catastróficos:
- Cobertura de responsabilidade civil perante terceiros
- Seguro de todos os riscos de construção
- Proteção contra perdas indiretas
- Political risk safeguards
O Disaster Risk Financing and Insurance Program (DRFIP) mostra como funciona a partilha de riscos através de estratégias financeiras personalizadas. O programa ajuda a:
- Administrações nacionais e locais
- Proprietários de habitações e empresas
- Produtores agrícolas
- Populações de baixos rendimentos
Uma teoria simples nem sempre significa uma prática fácil. Os custos de transferência do risco têm de corresponder aos benefícios potenciais. Transferir riscos para partes inadequadas reduz o valor. Uma avaliação de risco pormenorizada responde a duas perguntas básicas:
- Que parte controla melhor a ocorrência do risco?
- Quem gere os resultados do risco de forma mais eficaz?
Os governos da Ásia Central recorrem sobretudo a fundos de reserva e a reafetações orçamentais para responder às catástrofes. A República Quirguiz abriu caminho ao introduzir, em 2015, um seguro obrigatório contra catástrofes com um fundo público-privado. O Turkish Catastrophe Insurance Pool (TCIP) é outro caso de sucesso, tendo segurado cerca de 50% das habitações até 2023.
O Insurance Development Forum (IDF) reforça estas parcerias das seguintes formas:
- Tirar melhor partido dos seguros
- Criar maior resiliência
- Proteger comunidades e empresas
O IDF aprofunda o seu conhecimento dos riscos de catástrofes naturais através do trabalho com a RenaissanceRe. O seu Grupo de Direção para a Modelação de Riscos trabalha em:
- Desenvolver capacidades de modelação do risco de catástrofe
- Partilhar conjuntos de dados úteis
- Garantir que os resultados se mantêm fiáveis
A International Cooperative and Mutual Insurance Federation colabora com o UNDRR para desenvolver setores seguradores que sigam as orientações de Sendai. Centram-se em:
- Elaborar argumentos económicos a favor da resiliência
- Elaborar orientações de implementação
- Criar quadros regulamentares
Os setores público e privado não conseguem enfrentar sozinhos os efeitos de grandes catástrofes. O crescimento económico e a expansão urbana tornam estas parcerias mais importantes do que nunca para uma gestão sustentável dos riscos.
Passos práticos para escolher um seguro contra catástrofes
Escolher o seguro contra catástrofes adequado exige uma análise cuidadosa de vários fatores para obter uma proteção completa contra eventos catastróficos. Uma análise passo a passo das apólices ajuda a tomar decisões informadas sobre as necessidades de cobertura.
Avaliar as necessidades de cobertura
A cobertura do seu seguro contra catástrofes deve começar por uma análise pormenorizada dos riscos e dos bens potenciais. Analise bem a localização do seu imóvel para identificar perigos específicos da região que possam determinar as suas necessidades de cobertura. O passo seguinte é fazer um inventário completo dos seus bens, que deve incluir:
- Marcas e números de modelo
- Números de série dos objetos de valor
- Recibos de compra e valores estimados
- Fotografias ou vídeos dos bens
Guarde esta documentação do inventário num local seguro, fora de casa. Pode deixá-la com familiares de confiança ou guardá-la em formato digital. O custo de substituição do seu imóvel é fundamental, já que a relação entre o capital seguro e o valor determina diretamente a forma como as participações são regularizadas.
Comparar opções de apólice
Depois de conhecer as suas necessidades de cobertura, analise com tempo as opções de seguro contra catástrofes disponíveis. Eis os principais aspetos a considerar:
Tipos de cobertura:
- Cobertura de riscos nomeados: protege contra eventos especificamente enumerados
- Cobertura de todos os riscos: oferece uma proteção mais ampla e exclui apenas os riscos enumerados
Opções de regularização:
- Valor real (ACV): paga o custo de substituição deduzido da depreciação
- Custo de substituição: cobre a substituição integral sem depreciação
- Custo de substituição alargado: oferece cobertura adicional para além dos limites da apólice
Consulte várias seguradoras, porque o custo dos prémios pode variar muito. Privilegie apólices que ofereçam proteção suficiente contra as catástrofes comuns na sua região. Lembre-se de que as apólices habitação normais não cobrem habitualmente danos causados por inundações, sismos e radiação nuclear.
Compreender os termos da apólice
Compreender bem os termos da apólice é essencial para gerir bem o risco de catástrofe. Todos os contratos de seguro têm quatro partes básicas:
Condições particulares:
- Indica quem está segurado
- Enumera os riscos cobertos
- Indica os limites da apólice
- Indica o período de cobertura
Objeto do seguro:
- Especifica o que a seguradora se compromete a fazer
- Enumera os serviços cobertos
- Explica a proteção de responsabilidade civil
Exclusões:
- Indica os riscos não cobertos
- Enumera as perdas excluídas
- Identifica os bens isentos
Condições:
- Enumera os requisitos de participação de sinistros
- Estabelece orientações de proteção dos bens
- Explica as condições de cooperação na investigação
A maioria das apólices inclui atas adicionais e coberturas complementares que alteram os termos do contrato original. Analise estas alterações com tempo para perceber como afetam a sua cobertura. Verifique se a sua apólice inclui cobertura para adaptação às normas de construção, que normalmente prevê 10% para cumprir as normas exigidas durante as reparações.
Ao analisar a sua apólice, preste especial atenção às franquias, que podem variar consoante o tipo de catástrofe. Verifique os limites de cobertura dos bens pessoais, normalmente fixados em 50% do limite do imóvel. A sua cobertura deve ser revista anualmente, já que uma mudança de circunstâncias pode exigir uma cobertura diferente.
Principais conclusões
As seguradoras têm de oferecer coberturas detalhadas à medida que os eventos catastróficos se tornam mais frequentes e graves. O setor segurador evoluiu consideravelmente e oferece atualmente produtos especializados, como o seguro paramétrico e o microsseguro, a par das opções de cobertura tradicionais.
A tecnologia transformou completamente este domínio. Graças à avaliação por satélite, às soluções de blockchain e aos modelos com IA, os seguros estão hoje disponíveis e são tratados rapidamente. Estas inovações e as parcerias público-privadas criam quadros de proteção mais sólidos para as comunidades de todo o mundo.
Uma boa gestão do risco de catástrofes exige uma avaliação cuidadosa das necessidades de cobertura. As empresas devem comparar exaustivamente as apólices e rever regularmente os termos dos seguros. As técnicas de avaliação do risco tornaram-se mais sofisticadas, o que ajuda as seguradoras a criar soluções mais direcionadas para cenários de catástrofe específicos.
Uma boa preparação para catástrofes começa por compreender claramente as opções de seguro e os seus limites. Os profissionais que pretendam aprofundar os seus conhecimentos devem participar em programas internacionais avançados, centrados em estratégias de gestão do risco de catástrofes e em novas soluções de seguro.
A tecnologia, os produtos de seguro inovadores e as colaborações estratégicas moldam o futuro da gestão do risco de catástrofes. Estes elementos atuam em conjunto para criar comunidades resilientes, mais capazes de enfrentar catástrofes naturais e eventos catastróficos.
Ver



- Gabinete das Nações Unidas para a Redução do Risco de Catástrofes UNDRR
- Fundo de Adaptação Fundo de Adaptação
Know people who should read this? Become an Ambassador or write with Risalat.
Parceiros no sucesso dos projetos desde 2011: diagnósticos, apoio consultivo e aprendizagem aplicada para ministérios, organismos públicos e equipas de projeto.
Precisa de ajuda para pôr isto em prática?
Comece com um diagnóstico gratuito de 10 minutos ou fale com os nossos especialistas.