In short: The future of risk management looks grim – experts predict we'll face 1.5 major disasters every day by 2030.
Free self-check: the governance self-audit gives a quick check of governance, controls and accountability, in about 10 minutes.
Почему страхование критически важно для современного управления рисками бедствий
Будущее управления рисками выглядит мрачно: по прогнозам экспертов, к 2030 году мы будем сталкиваться с 1,5 крупными бедствиями каждый день. Эта суровая реальность доказывает, что страхование от бедствий должно работать лучше, чем когда-либо. В 2021 году глобальный страховой разрыв достиг $7 трлн, что эквивалентно 730 базисным пунктам мирового ВВП.
Vulnerable regions feel the effects of this protection gap most severely. The European Union’s statistics paint a clear picture – only a quarter of climate-related losses have insurance coverage. Things look even worse in low and middle-income countries. These nations make up 90% of the 20 most vulnerable regions and struggle with an average national poverty rate of 34%. The insurance industry brings hope through disaster risk management strategies. Their rapid-payment systems deliver 3.5 times more value than delayed aid.
Эта статья поможет вам понять роль страхования от бедствий в управлении рисками. Вы получите полное представление о видах покрытия и практических шагах по защите от катастрофических событий.
Основные виды страхования для защиты от бедствий
Решения в области страхования от бедствий являются важной частью защиты от катастрофических событий. Страховая отрасль разработала три различных вида покрытия, помогающих управлять рисками бедствий.
Традиционное страхование с возмещением ущерба
Стандартные полисы страхования жилья защищают от многих стихийных бедствий, от торнадо до ударов молнии. Они также покрывают другие опасности, такие как ураганный ветер, град, взрыв, беспорядки, гражданские волнения, повреждения воздушными судами и вандализм.
Тем не менее некоторые катастрофические события не входят в стандартное покрытие. Для таких событий, как наводнения, нужна отдельная страховка по национальным программам страхования от наводнений или у частных страховщиков. То же касается защиты от землетрясений: ее нужно приобретать либо как отдельный полис, либо как дополнение к существующему покрытию.
Решения в области параметрического страхования
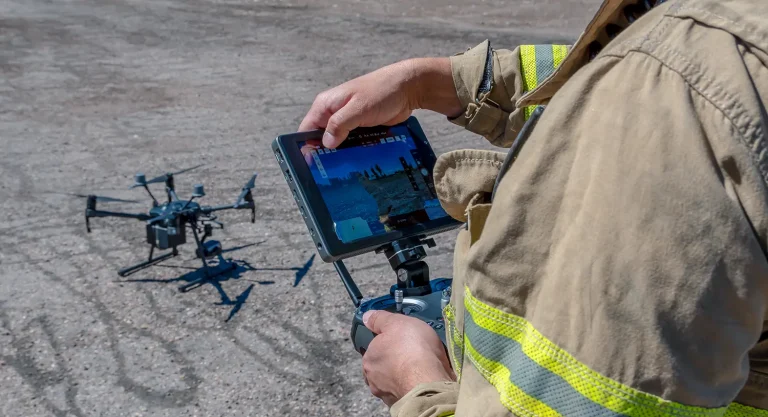
Параметрическое страхование от бедствий предлагает новый подход к защите. Такие полисы работают иначе, чем традиционные. Вместо оценки фактических убытков выплаты производятся по определенным триггерам, например скорости ветра или уровню осадков. Используются данные спутниковых снимков, дронов и современных метеостанций.
Карибский фонд страхования от катастрофических рисков (CCRIF) показывает, насколько хорошо это работает. Он выплатил более 300 млн USD, помогая странам восстанавливаться после землетрясений, тропических штормов и сильных ливней. Система быстрых выплат параметрического страхования работает в 3,5 раза эффективнее, чем запоздалая помощь.
Swiss Re совместно с Guy Carpenter и ICEYE создала новаторский полис параметрического страхования от наводнений. Он предусматривает экстренное финансирование в размере до USD 1,1 млн. Команда также запустила проект Horn of Africa DRIVE, который предоставляет доступное страхование от бедствий скотоводам в Эфиопии, Джибути, Кении и Сомали.
Микрострахование для уязвимых сообществ
Микрострахование помогает защитить от бедствий экономически незащищенные группы населения. Такое специальное покрытие включает несколько видов защиты:
- Страхование жизни: защищает держателей полисов и их семьи на случай смерти и инвалидности
- Медицинское страхование: покрывает расходы на лечение болезней и медицинскую помощь
- Сельскохозяйственное страхование: защищает скот, посевы и от погодных рисков
- Страхование имущества: защищает активы и собственность от повреждений
Микрострахование заметно изменило ситуацию в регионах, подверженных бедствиям. Тихоокеанская программа страхования и адаптации к изменению климата (PICAP) запустила параметрический продукт микрострахования от климатических рисков и бедствий в Вануату, где владельцы малого бизнеса не могут позволить себе традиционное страхование. Это новое решение обеспечивает покрытие до 1000 USD и производит выплаты в течение 14-21 дня после тропических циклонов.
Микрострахование не только защищает отдельных людей. Опыт Индии показывает, как оно помогает передавать риски от бедных домохозяйств страховым рынкам, снижая затраты на восстановление, когда миллионы людей оказываются в бедности из-за бедствий. Этот финансовый инструмент помогает разорвать круг бедности и смягчить последствия бедствий.
Микрострахование адаптируется к местным потребностям в разных регионах. Азиатские программы поддерживают сельские общины, защищая их труд от непредвиденных событий. Программы в Колумбии и Африке к югу от Сахары сосредоточены на базовых услугах, таких как дородовое наблюдение и охрана материнства, что показывает, как микрострахование может отвечать разным потребностям сообществ.
Как страховые компании оценивают риски бедствий
Оценка рисков лежит в основе того, как страховые компании работают с бедствиями. Они используют сложные методы и анализ данных, чтобы устанавливать условия покрытия и ценовые стратегии, защищающие интересы всех сторон.
Методы оценки рисков
Страховые компании применяют комплексные методы оценки рисков, сочетающие три важнейших компонента. Они оценивают опасности, анализируя, как катастрофические события распространяются в пространстве и времени. Затем они изучают подверженность, рассматривая активы, которые могут понести убытки, чтобы определить их местоположение, стоимость и конструктивные особенности. Наконец, они изучают уязвимость, выявляя связь между интенсивностью опасности и возможным ущербом для разных типов активов.
Эти компании используют вероятностные модели катастроф, которые с 1980-х годов полностью изменили отрасль. Модели дают системные способы ценообразования и управления сложными портфелями рисков. Исторические данные содержат ценную информацию, но страховщики знают их ограничения, особенно в отношении не зарегистрированных в прошлом событий.
Сбор и анализ данных
Качественные данные о рисках бедствий повышают эффективность стратегий управления рисками. Страховые компании получают информацию из многих источников, чтобы повысить точность оценок. Основная команда собирает прогнозы погоды и климата от национальных и международных агентств, чтобы получить точные исторические данные о следующем:
- Уровень осадков
- Колебания температуры
- Приливно-отливные движения
- Скорость ветра
- Влажность почвы
- Характер сейсмических колебаний грунта
Эти данные помогают страховщикам разрабатывать модели оценки рисков, показывающие, как будущие погодные явления могут отразиться на финансах. Страховые компании помогают странам выстраивать индивидуальные стратегии финансовой защиты, предоставляя финансирование и экспертизу.
Модели ценообразования рисков
Ценообразование в страховании катастрофических рисков следует рыночным циклам, в которых «жесткий» рынок (спрос превышает предложение) сменяется «мягким» (предложение превышает спрос). Страховая премия состоит из нескольких ключевых частей:
- Ожидаемый годовой убыток (AEL): также называемый нетто-премией, отражает средний годовой убыток, рассчитанный за длительный период.
- Надбавка на расходы – покрывает расходы, не связанные с убытками, в том числе:
- Начальные затраты
- Операционные расходы
- Маркетинговые расходы
- Расходы на урегулирование убытков
- Расходы на мониторинг
- Надбавка на непредвиденные риски – эта часть оплачивает страховщикам принятие рисков и включает:
- Стоимость собственного капитала
- Механизмы передачи рисков
- Перестраховочные премии
- Альтернативные инструменты передачи рисков
Риски стихийных бедствий создают особые трудности, поскольку в отличие от рисков автострахования часто затрагивают одновременно многих держателей полисов. Страховые компании должны располагать значительным собственным капиталом или приобретать больше перестрахования, чтобы производить крупные выплаты после масштабных бедствий.
Страховым компаниям плохо удается учитывать косвенные и последующие издержки, особенно перебои в деятельности предприятий и цепные реакции от отключений электроэнергии или проблем с водоснабжением. Для решения этой задачи они используют сложные методы моделирования катастрофических рисков, имитирующие экстремальные убытки на основе закономерностей частоты и тяжести.
Страховая статистика опирается на закон больших чисел: чем больше людей застраховано, тем ближе средний убыток по полису к ожидаемому. Но при катастрофических событиях фактические убытки могут быть очень далеки от ожидаемых. Это очень важно, поскольку означает, что страховщикам нужны надежные системы оценки рисков.
Порядок урегулирования страховых претензий при бедствиях
Быстрая подача претензий по страхованию от бедствий играет важную роль в управлении рисками бедствий. Процесс восстановления пройдет гораздо легче, если заранее знать правильные процедуры и необходимые документы.
Подача экстренных претензий
Сразу после бедствия следует связаться со страховыми компаниями, чтобы начать урегулирование претензий. Для начала соберите следующие основные документы:
- Сведения о полисе и номера претензий
- Подробные фотографии поврежденного имущества
- Списки поврежденного имущества с указанием марок, номеров моделей и серийных номеров
- Документы обо всех расходах на временный ремонт
Прежде чем приступать к ремонту, сфотографируйте или снимите на видео повреждения. Оставьте поврежденные вещи на месте, пока аджастер не завершит оценку. Если по соображениям безопасности вещи придется убрать, предварительно сделайте как можно больше фотографий.
Ведите полный учет следующего:
- Все разговоры с представителями страховой компании
- Электронные письма властей о приказах об эвакуации
- Подтверждение перекрытия дорог, затрудняющего доступ к имуществу
- Документальное подтверждение перебоев в обслуживании
Ускоренное урегулирование претензий
Страховые компании ускоряют обработку претензий, если держатели полисов испытывают острые финансовые трудности. В таких ситуациях страховщики должны быстро оценить претензию и принять решение. После подтверждения срочной потребности они часто предоставляют авансовые выплаты в течение пяти рабочих дней.
Во время катастрофических событий страховые компании направляют специализированные группы по урегулированию убытков. Для разных видов претензий может понадобиться несколько аджастеров с особой квалификацией. Государственные страховые пулы могут назначить дополнительных аджастеров, если у вас есть страхование от наводнений или отдельное покрытие ущерба от ветра.
Урегулирование проходит быстрее, если вы:
- Введите отдельные бухгалтерские коды, соответствующие страховому покрытию
- Получите письменные сметы как на временный, так и на капитальный ремонт
- Ведите документы для отслеживания запросов страховщика и сроков ответа
- Сохраняйте подтверждения всех расходов на восстановление
Для претензий в связи с перерывом в деятельности нужны:
- Финансовые документы, подтверждающие доход до бедствия
- Ежемесячные декларации по налогу с продаж
- Деловые контракты
- Бюджеты и финансовая отчетность
Если претензии урегулированы в течение месяца после катастрофы, держатели полисов могут запросить пересмотр в течение 12 месяцев после выплаты. Это позволяет получить полную картину всех убытков даже после урегулирования первоначальной претензии.
Ваши претензии будут обработаны эффективнее, если вы:
- Установите четкий порядок коммуникации с группами по урегулированию убытков
- Быстро устраняйте новые проблемы, чтобы избежать споров в дальнейшем
- Привлекайте судебных бухгалтеров к сложным претензиям
Большинство полисов покрывают разумные расходы на временный ремонт, предотвращающий дальнейший ущерб. Перед ремонтом проконсультируйтесь со страховщиком, поскольку несогласованные работы могут не подлежать возмещению.
Урегулирование претензий требует баланса между неотложными потребностями и надлежащим документированием. Ускоренные выплаты помогают быстро получить финансовую помощь, но для полного восстановления необходимы подробные записи.
Технологические инновации в страховании от бедствий
Современные технологии меняют подходы к управлению рисками бедствий. Новые разработки помогают точнее оценивать риски и быстрее обрабатывать претензии. Они дают более эффективные способы защищать людей с помощью доступных страховых инструментов.
Спутниковая оценка рисков
Наблюдения Земли из космоса сегодня дают огромные объемы данных, которые помогают принимать более обоснованные решения в управлении бедствиями. Страховщики используют дистанционное зондирование, чтобы получать важную информацию о поверхности Земли без физического контакта, что позволяет точно оценивать риски.
Спутники помогают страховщикам в трех основных областях:
- Оценка опасностей и антикризисное управление
- Картирование уязвимости и подверженности рискам
- Координация реагирования после бедствия
Служба оперативного картирования Copernicus показывает возможности спутников, предоставляя данные наблюдения Земли в срок от 24 часов до 5 дней. Спутниковый мониторинг выявляет структурные риски в критически важной инфраструктуре. Это помогает страховщикам:
- Заблаговременно выявлять потенциальные опасности
- Наблюдение за активами
- Рассчитывать последствия изменения климата
Такой подход обеспечивает более точное ценообразование премий и улучшение коэффициентов убыточности. Спутниковое параметрическое страхование является самым быстрым способом обеспечить покрытие от экстремальных погодных явлений в районах, где не хватает экологических данных.
Блокчейн для обработки претензий
Блокчейн предлагает надежные и экономичные решения для страховых операций. Мировой рынок блокчейн-страхования в 2020 году составлял почти 200 млн USD и, по прогнозам, за семь лет достигнет почти 1 млрд USD.
Смарт-контракты являются основой блокчейн-систем. Они автоматизируют урегулирование претензий за счет:
- Прозрачность урегулирования страховых претензий
- Создание постоянных записей, обеспечивающих подотчетность сторон
- Мгновенные трансграничные платежи
Lemonade Crypto Climate Coalition демонстрирует блокчейн в действии, помогая 7 000 кенийских фермеров с помощью автоматизированного страхования урожая на основе данных об осадках. Система рассчитывает погодные риски и обрабатывает претензии с помощью смарт-контрактов, быстро производя выплаты при наступлении погодных явлений.
Модели рисков на основе ИИ
ИИ меняет подходы к оценке рисков благодаря продвинутой аналитике. Системы машинного обучения анализируют данные из многих источников и составляют подробные профили рисков. Эти модели обрабатывают информацию из следующих источников:
- Отчеты о претензиях
- Записи переписки и переговоров
- Формы заявлений
- Телематические данные
- Данные из социальных сетей
Национальная обсерватория Афин сочетает наблюдение Земли с ИИ, создавая модели машинного обучения для прогнозирования пожарных рисков. Проект Sunny Lives в Индии использует ИИ и машинное обучение для оценки уязвимости, анализируя спутниковые снимки жилья в районах с низкими доходами.
ИИ повышает эффективность управления рисками бедствий благодаря:
- Более точная оценка рисков и выявление мошенничества
- Более быстрая обработка претензий
- Более качественное обслуживание клиентов
- Автоматизированный андеррайтинг
Обработка естественного языка (NLP) анализирует настроения клиентов в отзывах и публикациях в социальных сетях, помогая оценивать уровень риска. Компьютерное зрение изучает фото- и видеоматериалы поврежденного имущества, обеспечивая справедливое рассмотрение претензий.
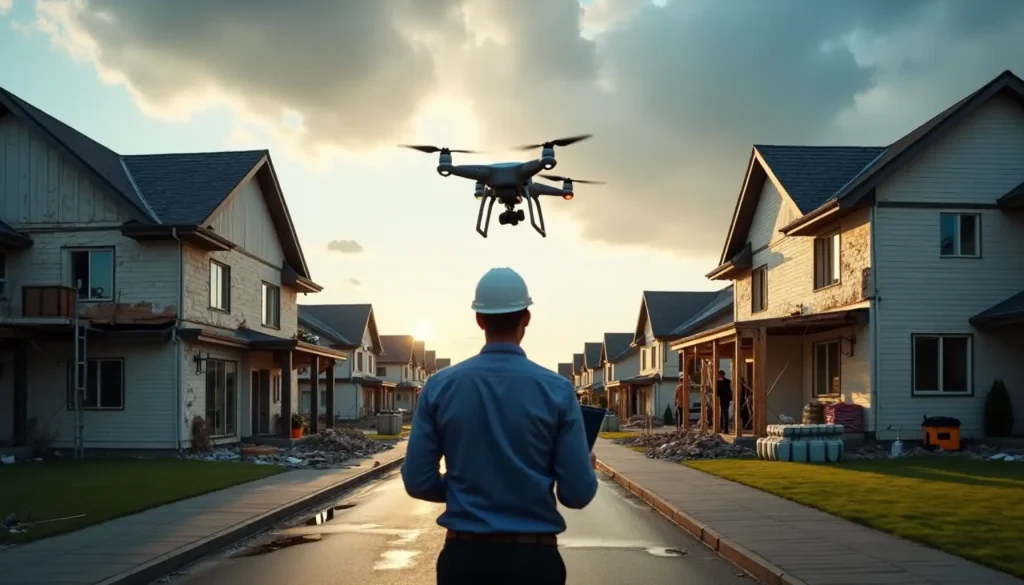
Эти технологии в совокупности образуют комплексное решение для управления бедствиями. Дроны работают с прогнозными моделями ИИ, создавая подробные карты опасностей и находя выживших с помощью тепловизоров. Японские системы сегодня предлагают:
- Карты дорожной ситуации в реальном времени
- Данные датчиков наводнений
- GPS-отслеживание перемещения населения
Эти прорывы помогают получить полную картину рисков и последствий бедствий. Облачные вычисления и аналитика больших данных позволяют страховщикам использовать информацию для выявления закономерностей, улучшающих управление рисками.
Государственно-частные страховые партнерства
Государственный и частный секторы совместно создают надежные механизмы страхования от бедствий. Такие партнерства закрывают пробелы в покрытии благодаря новым подходам к распределению рисков, делая страхование доступнее для самых разных сообществ.
Государственные страховые программы
The National Flood Insurance Program (NFIP) shows how public-private partnerships succeed. It serves 4.7 million policyholders nationwide through more than 50 insurance companies. NFIP stands as the nation’s largest single-line insurance program and provides nearly 1.25 trillion USD in coverage against flood risks.
Эти программы реализует Федеральная администрация по страхованию и смягчению последствий (FIMA). Ее основные направления:
- Разрыв циклов ущерба, от которых страдают жилье и бизнес
- Сокращение человеческих жертв и материального ущерба
- Уменьшение страданий от бедствий
Федеральная программа страхования урожая обеспечивает сельскохозяйственным отраслям важную защиту независимо от масштаба бедствия. Агентство по управлению рисками работает с аккредитованными страховщиками, чтобы быстро урегулировать претензии. Производители должны сообщить о повреждении посевов в течение 72 часов после обнаружения и представить письменные документы в течение 15 дней.
Механизмы распределения рисков
Распределение рисков в государственно-частных партнерствах следует простому принципу: риски передаются сторонам, которые лучше всего могут с ними справиться. Это обеспечивает:
- Максимально эффективное распределение рисков
- Снижение затрат по проектам
- Более эффективное соотношение цены и качества
Страховые компании используют несколько методов управления катастрофическими рисками:
- Страхование гражданской ответственности перед третьими лицами
- Страхование строительно-монтажных рисков
- Защита от косвенных убытков
- Political risk safeguards
Программа финансирования и страхования рисков бедствий (DRFIP) показывает, как работает распределение рисков с помощью индивидуальных финансовых стратегий. Программа помогает:
- Национальные и местные органы власти
- Владельцы жилья и предприятия
- Сельскохозяйственные производители
- Население с низкими доходами
Простота теории не всегда означает легкость практики. Затраты на передачу рисков должны соответствовать потенциальным выгодам. Передача рисков неподходящим сторонам снижает ценность. Тщательная оценка рисков отвечает на два основных вопроса:
- Какая сторона лучше контролирует наступление риска?
- Кто эффективнее справляется с последствиями рисков?
Правительства стран Центральной Азии в реагировании на бедствия в основном опираются на резервные фонды и перераспределение бюджета. Кыргызская Республика стала первопроходцем, введя в 2015 году обязательное страхование от бедствий с государственно-частным пулом. Еще один пример успеха: Турецкий пул страхования от катастроф (TCIP), который к 2023 году застраховал около 50% жилых домов.
Форум по развитию страхования (IDF) укрепляет такие партнерства, обеспечивая:
- Более эффективное использование страхования
- Повышение устойчивости
- Защита сообществ и бизнеса
IDF глубже изучает риски природных опасностей благодаря работе с RenaissanceRe. Их руководящая группа по моделированию рисков занимается следующим:
- Развитие потенциала моделирования катастрофических рисков
- Обмен полезными наборами данных
- Обеспечение надежности результатов
Международная федерация кооперативного и взаимного страхования сотрудничает с UNDRR, чтобы развивать страховые секторы в соответствии с принципами Сендайской рамочной программы. Основное внимание уделяется следующему:
- Обоснование экономической целесообразности мер по повышению устойчивости
- Разработка руководств по внедрению
- Создание нормативно-правовой базы
Государственный и частный секторы не в состоянии в одиночку справиться с последствиями крупных бедствий. Экономический рост и расширение городов делают такие партнерства важнее, чем когда-либо, для устойчивого управления рисками.
Практические шаги по выбору страхования от бедствий
Чтобы обеспечить полную защиту от катастрофических событий, выбор страхования от бедствий требует внимательного учета ряда факторов. Последовательный анализ полисов помогает людям принимать взвешенные решения о необходимом покрытии.
Оценка потребностей в покрытии
Страховое покрытие от бедствий следует начинать с подробного анализа потенциальных рисков и активов. Внимательно оцените местоположение своего имущества, чтобы выявить характерные для региона опасности, которые могут повлиять на потребности в покрытии. Следующий шаг: составить полную опись своего имущества. В ней следует указать:
- Марки и номера моделей
- Серийные номера ценных вещей
- Чеки о покупке и оценочная стоимость
- Фотографии или видео имущества
Храните документы с описью в надежном месте вне дома. Их можно оставить у близких родственников, которым вы доверяете, или сохранить в цифровом виде. Восстановительная стоимость имущества имеет огромное значение, поскольку соотношение страховой суммы и стоимости напрямую определяет порядок урегулирования претензий.
Сравнение вариантов полисов
Определив свои потребности в покрытии, уделите время изучению доступных вариантов страхования от бедствий. Вот ключевые моменты, которые следует учесть:
Виды покрытия:
- Покрытие поименованных рисков: защищает от перечисленных в договоре событий
- Покрытие всех рисков: обеспечивает более широкую защиту и исключает только перечисленные опасности
Варианты урегулирования:
- Фактическая денежная стоимость (ACV): возмещает стоимость замены за вычетом износа
- Восстановительная стоимость: покрывает полную замену без учета износа
- Расширенная восстановительная стоимость: предусматривает дополнительное покрытие сверх лимитов полиса
Сравните предложения нескольких страховщиков, поскольку размер премий может существенно различаться. Выбирайте полисы, обеспечивающие достаточную защиту от бедствий, характерных для вашего региона. Помните, что стандартные полисы страхования жилья обычно не покрывают ущерб от наводнений, землетрясений и радиационного заражения.
Понимание условий полиса
Хорошее понимание условий полиса жизненно важно для эффективного управления рисками бедствий. Любой договор страхования состоит из четырех основных частей:
Титульный лист полиса:
- Указывает, кто застрахован
- Перечисляет покрываемые риски
- Устанавливает лимиты полиса
- Указывает период страхования
Страховое соглашение:
- Излагает обязательства страховой компании
- Перечисляет покрываемые услуги
- Разъясняет защиту от ответственности
Исключения:
- Указывает непокрытые риски
- Перечисляет исключенные убытки
- Указывает имущество, на которое не распространяется покрытие
Условия:
- Перечисляет требования к подаче претензий
- Устанавливает правила защиты имущества
- Разъясняет условия содействия в расследовании
Большинство полисов сопровождаются дополнениями и оговорками, изменяющими первоначальные условия договора. Уделите время изучению этих изменений, чтобы понять, как они влияют на покрытие. Проверьте, включает ли полис покрытие модернизации в соответствии со строительными нормами: обычно оно составляет 10% на выполнение обязательных требований при ремонте.
При изучении полиса обратите особое внимание на франшизы. Они могут различаться для разных видов бедствий. Проверьте лимиты покрытия личного имущества, которые обычно устанавливаются на уровне 50% от лимита по жилому строению. Покрытие нужно пересматривать ежегодно, поскольку при изменении обстоятельств может понадобиться иная защита.
Ключевые выводы
По мере того как катастрофические события становятся чаще и сильнее, страховые компании должны предлагать подробное покрытие. Страховая отрасль существенно изменилась. Сегодня она предлагает наряду с традиционными вариантами специализированные продукты, такие как параметрическое страхование и микрострахование.
Технологии полностью преобразили эту сферу. Благодаря спутниковой оценке, блокчейн-решениям и моделям на основе ИИ страхование стало доступным, а претензии обрабатываются быстро. Эти инновации и государственно-частные партнерства создают более надежные механизмы защиты для сообществ по всему миру.
Эффективное управление рисками бедствий требует тщательной оценки потребностей в покрытии. Компаниям следует внимательно сравнивать полисы и регулярно пересматривать условия страхования. Методы оценки рисков стали более совершенными. Это помогает страховым компаниям создавать более адресные решения для конкретных сценариев бедствий.
Грамотная подготовка к бедствиям начинается с ясного понимания вариантов страхования и их ограничений. Специалистам, желающим узнать больше, стоит принять участие в продвинутых международных программах. Эти программы посвящены стратегиям управления рисками бедствий и новым страховым решениям.
Будущее управления рисками бедствий определяют технологии, инновационные страховые продукты и стратегическое сотрудничество. Вместе эти элементы помогают создавать устойчивые сообщества, которые лучше справляются со стихийными бедствиями и катастрофическими событиями.
Смотреть



- Управление ООН по снижению риска бедствий УСРБ ООН
- Адаптационный фонд Адаптационный фонд
Know people who should read this? Become an Ambassador or write with Risalat.
Партнеры в успехе проектов с 2011 года: диагностика, консультационная поддержка и прикладное обучение для министерств, государственных ведомств и проектных команд.
Нужна помощь, чтобы применить это на практике?
Начните с бесплатной 10-минутной диагностики или обратитесь к нашим экспертам.