In short: The future of risk management looks grim – experts predict we'll face 1.5 major disasters every day by 2030.
Free self-check: the governance self-audit gives a quick check of governance, controls and accountability, in about 10 minutes.
为何保险对现代灾害风险管理至关重要
风险管理的前景不容乐观:专家预测,到2030年,全球每天将发生1.5起重大灾害。这一严峻现实说明,灾害保险必须比以往任何时候都更有效。2021年,全球保险缺口达到7万亿美元,相当于全球GDP的730个基点。
Vulnerable regions feel the effects of this protection gap most severely. The European Union’s statistics paint a clear picture – only a quarter of climate-related losses have insurance coverage. Things look even worse in low and middle-income countries. These nations make up 90% of the 20 most vulnerable regions and struggle with an average national poverty rate of 34%. The insurance industry brings hope through disaster risk management strategies. Their rapid-payment systems deliver 3.5 times more value than delayed aid.
本文将帮助您了解灾害保险在风险管理中的作用,全面介绍各类保障类型以及防范巨灾事件的实用步骤。
灾害保障的主要保险类型
灾害保险解决方案是防范巨灾事件的重要组成部分。保险业已开发出三种不同类型的保障,帮助管理灾害风险。
传统补偿型保险保障
标准房屋保险可承保从龙卷风到雷击等多种自然灾害,还承保暴风、冰雹、爆炸、暴乱、民众骚乱、航空器损害和蓄意破坏等其他风险。
不过,有些巨灾事件并不在标准保障范围内。对于洪水等事件,人们需要通过国家洪水保险计划或私营保险公司另行购买灾害保险。地震保障也是如此,必须单独购买保单或在现有保单上附加。
参数保险解决方案
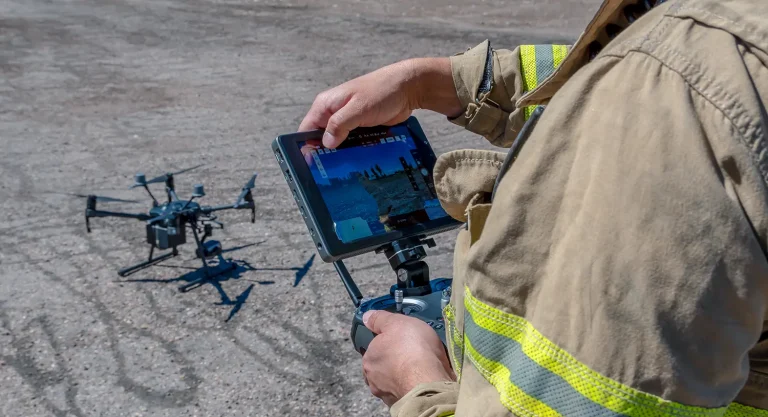
参数型灾害保险带来了全新的保障思路。这类保单的运作方式不同于传统保单:它不评估实际损失,而是根据风速或降雨量等特定触发条件进行赔付,并利用卫星图像、无人机和先进气象站提供的信息。
加勒比巨灾风险保险基金(CCRIF)充分证明了这一模式的成效。该基金已赔付3亿多美元,帮助各国从地震、热带风暴和强降雨中恢复。参数保险的快速赔付机制,其效果是延迟援助的3.5倍。
瑞士再保险与佳达再保险(Guy Carpenter)和ICEYE合作,推出了开创性的参数型洪水保险保单,可提供最高110万美元的应急资金。该团队还启动了非洲之角DRIVE项目,为埃塞俄比亚、吉布提、肯尼亚和索马里的牧民提供负担得起的灾害保险。
面向脆弱社区的小额保险
小额保险帮助经济困难人群抵御灾害。这类专门保障包括以下几种类型:
- 人寿保险:保障投保人及其家庭免受身故和残疾带来的损失
- 健康保险:承担疾病和医疗所产生的医疗费用
- 农业保险:保障牲畜、农作物及与天气相关的风险
- 财产保险:保障资产和财产免受损失
小额保险在灾害多发地区发挥了重要作用。太平洋保险与气候适应计划(PICAP)在瓦努阿图推出了一款气候与灾害风险参数型小额保险产品,面向无力负担传统保险的小企业主。这一新方案提供最高1000美元的保障,并在热带气旋发生后14-21天内完成赔付。
小额保险的作用不仅限于保护个人。印度的经验表明,小额保险有助于将风险从贫困家庭转移到保险市场,从而在数百万人面临灾害导致的贫困时降低恢复成本。这一金融工具有助于打破贫困循环,同时减轻灾害影响。
小额保险可因地制宜,满足不同地区的需求。亚洲的项目通过保障农业生产免受意外事件影响来支持农业社区;哥伦比亚和撒哈拉以南非洲的项目则侧重于产前和孕产妇保健等基本服务,体现了小额保险满足不同社区需求的能力。
保险公司如何评估灾害风险
风险评估是保险公司开展灾害管理的命脉。保险公司运用复杂的方法和数据分析来确定保障条款和定价策略,以保护各方利益。
风险评估方法
保险公司采用综合性的风险评估技术,包含三个基本组成部分:首先,通过分析巨灾事件在时空上的扩散方式来评估危险;其次,通过研究可能遭受损失的资产,确定其位置、价值和建筑特征,以评估暴露度;最后,通过明确不同类型资产的危险强度与可能损害之间的关系,来研究脆弱性。
这些公司使用的概率巨灾模型自1980年代以来彻底改变了行业格局。这些模型为复杂风险组合的定价和管理提供了系统方法。历史数据虽能提供宝贵参考,但保险公司也清楚其局限性,尤其是对于过去未被记录的事件。
数据收集与分析
完善的灾害风险数据有助于提升风险管理策略的成效。保险公司从多种来源获取信息,以提高评估的准确性。核心团队收集国家和国际机构发布的天气与气候预报,以获取以下方面的精确历史数据:
- 降水量
- 温度变化
- 潮汐变化
- 风速
- 土壤湿度
- 地面震动模式
这些数据帮助保险公司建立风险评估模型,展示未来天气事件可能造成的财务影响。保险公司还通过资金和专业知识,帮助各国制定量身定制的财务保护策略。
风险定价模型
巨灾风险保险定价遵循市场周期,在硬市场(需求大于供给)和软市场(供给大于需求)之间交替。保险费由几个关键部分构成:
- 年度预期损失(AEL):又称纯保费,表示在较长时期内计算得出的年平均损失。
- 费用附加:用于支付非损失性费用,包括:
- 启动成本
- 运营费用
- 营销费用
- 理赔理算费用
- 监测成本
- 风险附加费:这部分用于补偿保险公司承担的风险,包括:
- 股本资本成本
- 风险转移机制
- 再保险保费
- 替代性风险转移工具
与车险风险不同,自然灾害风险往往同时波及大量投保人,因而带来独特挑战。保险公司必须保持充足的股本资本或购买更多再保险,才能在重大灾害后支付大额赔款。
保险公司难以妥善处理间接成本和下游成本,尤其是营业中断以及停电或供水问题引发的连锁反应。为应对这一挑战,它们采用复杂的巨灾风险建模技术,根据发生频率和严重程度模拟极端损失。
保险统计依据的是大数定律:投保人数越多,每份保单的平均损失就越接近预期值。但对于巨灾事件而言,实际损失可能远远偏离预期损失。这一点非常关键,因为这意味着保险公司需要具备韧性的风险评估框架。
灾害期间的保险理赔流程
及时提出灾害保险理赔对管理灾害风险至关重要。如果事先了解正确的程序和所需文件,恢复过程将顺利得多。
提交紧急理赔申请
灾害发生后,应立即联系保险公司启动理赔。首先准备好以下必要文件:
- 保单信息和理赔编号
- 受损财产的详细照片
- 受损物品清单,注明品牌信息、型号和序列号
- 所有临时修缮相关费用的记录
开始修缮前,请拍摄照片或视频记录损失情况。在保险理算员完成评估之前,请将受损物品保留在原处。如因安全原因必须移走物品,请先拍摄大量照片。
完整保存以下记录:
- 与保险公司代表的所有沟通记录
- 政府部门发出的疏散令相关电子邮件
- 道路封闭影响财产出入的证明
- 服务中断的记录文件
快速理赔结案
当投保人面临紧急经济困难时,保险公司会加快理赔处理。在这种情况下,保险公司须迅速评估并作出理赔决定,一旦确认存在紧急需要,通常会在五个工作日内预付赔款。
发生巨灾事件时,保险公司会派出专门的理算团队。不同类型的理赔可能需要多名具备特定专业知识的理算员。如果您投保了洪水保险或单独的风灾保险,州政府运营的保险共保体可能会另行指派理算员。
若您做到以下几点,理赔结案将更加迅速:
- 设立与保单保障范围相对应的专用会计科目
- 就临时修缮和永久修缮分别获取书面报价
- 建立跟踪文件,记录保险公司的要求和答复时限
- 保留所有恢复相关费用的凭证
营业中断理赔需要:
- 显示灾前收入的财务记录
- 月度销售税申报表
- 商业合同
- 预算和财务报表
如果理赔在灾害发生后一个月内完成,投保人可在结案后12个月内申请复核。这样即使原始理赔已经结案,也能全面掌握所有损失情况。
若您做到以下几点,理赔处理将更加高效:
- 与理算团队建立清晰的沟通规程
- 及时解决新出现的问题,避免日后产生纠纷
- 就复杂理赔与法务会计师合作
大多数保单都承保为防止进一步损失而进行临时修缮的合理费用。修缮前请先与保险公司确认,因为未经授权的修缮可能无法获得报销。
理赔过程需要在满足紧急需求与提供完备文件之间取得平衡。快速理赔有助于迅速获得资金救济,而详尽的记录则是全面恢复的关键。
灾害保险领域的技术创新
现代技术正在重塑灾害风险管理方式。新的突破帮助我们更准确地评估风险、更快地处理理赔。这些进展为我们通过负担得起的保险工具保护民众提供了更好的途径。
基于卫星的风险评估
如今,太空对地观测提供了海量数据,有助于作出更好的灾害管理决策。保险公司利用遥感技术,在无需实地接触的情况下获取地表关键信息,从而实现精准的风险评估。
卫星主要在三个方面帮助保险公司:
- 危险评估与危机管理
- 脆弱性与暴露度制图
- 灾后应对协调
哥白尼快速制图服务能够在24小时至5天内提供对地观测数据,充分展示了卫星的能力。卫星监测可发现关键基础设施的结构风险,从而帮助保险公司:
- 及早发现潜在危险
- 监测资产状况
- 测算气候变化影响
这种方法可以实现更合理的保费定价和更好的赔付率。在缺乏环境数据的地区,基于卫星的参数保险是提供极端天气保障的最快途径。
区块链在理赔处理中的应用
区块链为保险业务提供安全、经济的解决方案。2020年,全球区块链保险市场规模接近2亿美元,预计7年后将接近10亿美元。
智能合约是区块链系统的命脉,可通过以下方式实现理赔自动化:
- 实现保险理赔透明化
- 建立永久记录,明确各方责任
- 实现跨境支付即时到账
Lemonade加密气候联盟展示了区块链的实际应用:它基于降雨数据提供自动化农作物保险,帮助了7000名肯尼亚农民。该系统测算天气风险,并通过智能合约处理理赔,在天气事件发生时迅速赔付。
人工智能驱动的风险模型
人工智能正借助高级分析改变风险评估方式。机器学习系统分析多种来源的数据,形成详细的风险画像。这些模型处理的信息包括:
- 理赔报告
- 沟通记录
- 申请表
- 车载信息系统数据
- 社交媒体信息
雅典国家天文台将对地观测与人工智能相结合,构建预测火灾风险的机器学习模型。印度的Sunny Lives项目利用人工智能和机器学习分析低收入地区住房的卫星图像,以评估其脆弱性。
人工智能通过以下方式改进灾害风险管理:
- 改进风险评估与欺诈识别
- 加快理赔处理
- 更好的客户服务
- 自动化核保
自然语言处理(NLP)可读取评论和社交媒体帖子中的客户情绪,帮助评估风险水平。计算机视觉则分析受损财产的图像和视频,确保理赔审核公平公正。
这些技术相互配合,形成完整的灾害管理解决方案。无人机与人工智能预测模型协同工作,绘制详细的危险地图,并通过热成像搜寻幸存者。日本的系统目前可提供:
- 实时交通地图
- 洪水传感器实时数据
- GPS人口追踪
这些突破帮助我们全面了解灾害风险及其影响。借助云计算和大数据分析,保险公司能够充分利用信息,发现有助于改进风险管理的规律。
公私合作保险伙伴关系
公共部门与私营部门携手建立可靠的灾害保险框架。这些伙伴关系通过新的风险分担方式填补保障缺口,使各类社区都能更方便、更负担得起地获得保险。
政府保险计划
The National Flood Insurance Program (NFIP) shows how public-private partnerships succeed. It serves 4.7 million policyholders nationwide through more than 50 insurance companies. NFIP stands as the nation’s largest single-line insurance program and provides nearly 1.25 trillion USD in coverage against flood risks.
这些计划由联邦保险与减灾管理局(FIMA)负责实施,其工作重点包括:
- 打破反复损害住宅和企业的恶性循环
- 减少生命和财产损失
- 减轻灾害带来的苦难
联邦农作物保险计划为农业部门提供至关重要的保障,无论灾害规模大小。风险管理局与经批准的保险机构合作,快速处理理赔。生产者须在发现农作物受损后72小时内报告,并在15天内提交书面材料。
风险分担机制
公私合作伙伴关系中的风险分配遵循一个简单原则:风险由最有能力应对的一方承担。由此可以实现:
- 实现最高效的风险分配
- 降低项目成本
- 更高的资金使用效益
保险公司采用多种方法应对巨灾风险:
- 第三者责任保险
- 建筑工程一切险
- 间接损失保障
- Political risk safeguards
灾害风险融资与保险计划(DRFIP)通过量身定制的财务策略,展示了风险分担的运作方式。该计划帮助:
- 国家和地方政府
- 房主和企业
- 农业生产者
- 低收入人群
理论简单并不意味着实践容易。风险转移的成本必须与潜在收益相匹配,把风险转移给不合适的一方会降低价值。详细的风险评估需要回答两个基本问题:
- 哪一方更能控制风险的发生?
- 哪一方能更有效地应对风险后果?
中亚各国政府主要依靠储备基金和预算调整来应对灾害。吉尔吉斯共和国率先于2015年通过公私合营的共保体推行强制性灾害保险。土耳其巨灾保险共保体(TCIP)是另一个成功案例,到2023年已为约50%的住房提供保险。
保险发展论坛(IDF)通过以下方式加强这些伙伴关系:
- 更好地利用保险
- 增强韧性
- 保护社区和企业
保险发展论坛(IDF)通过与RenaissanceRe的合作,加深了对自然灾害风险的了解。其风险建模指导小组致力于:
- 建设巨灾风险建模能力
- 共享有用的数据集
- 确保结果持续可靠
国际合作与互助保险联合会与联合国减少灾害风险办公室(UNDRR)合作,推动建设遵循仙台框架的保险业。其工作重点包括:
- 论证韧性建设的商业价值
- 制定实施指南
- 建立监管框架
公共部门和私营部门都无法单独应对重大灾害的影响。经济增长和城市扩张使这类伙伴关系对可持续风险管理比以往任何时候都更加重要。
选择灾害保险的实用步骤
选择合适的灾害保险需要仔细考量多种因素,才能全面防范巨灾事件。逐步审阅保单有助于人们就自身保障需求作出明智决策。
评估保障需求
确定灾害保险保障范围时,应首先详细审视潜在风险和资产。仔细考察房产所在位置,识别可能影响保障需求的地区性危险。下一步是对个人财物进行全面盘点,清单应列明:
- 品牌信息和型号
- 贵重物品的序列号
- 购买收据和估计价值
- 个人财物的照片或视频
请将这份财物清单妥善保存在住所以外的地方,可交给可信赖的家人保管,或以电子方式保存。房产的重置成本至关重要,因为保额与价值之比直接影响理赔的结算方式。
比较保单方案
明确保障需求后,请花时间比较可选的灾害保险方案。以下是需要考虑的关键事项:
保障类型:
- 列明风险保障:仅承保明确列出的事件
- 一切险:提供更广泛的保障,仅排除明确列出的风险
理赔方式:
- 实际现金价值(ACV):按重置成本扣除折旧后赔付
- 重置成本:全额赔付重置费用,不扣除折旧
- 扩展重置成本:在保单限额之外提供额外保障
请比较多家灾害保险公司,因为保费可能相差很大。重点选择能够充分防范本地区常见灾害的保单。请注意,标准房屋保险通常不承保洪水、地震和核辐射造成的损失。
理解保单条款
充分理解保单条款对有效管理灾害风险至关重要。每份保险合同都包含四个基本部分:
保单声明页:
- 列明被保险人
- 列明承保风险
- 说明保单限额
- 说明保障期限
保险协议条款:
- 阐明保险公司的承诺
- 列明承保服务
- 说明责任保障
除外责任:
- 列明不保风险
- 列明不予赔偿的损失
- 列明豁免财产
条件条款:
- 列明理赔申请要求
- 制定财产保护准则
- 说明配合调查的条款
大多数保单都附有批单和附加条款,会改变原合同条款。请花时间审阅这些变更,了解它们对保障范围的影响。还应确认保单是否包含建筑规范升级保障,该保障通常为修缮期间满足社区规定标准提供10%的额外保额。
审阅保单时,应特别注意免赔额。不同类型灾害的免赔额可能不同。还要查看个人财产的保障限额,通常设定为住宅保额的50%。保障需求应每年复核,因为情况变化可能需要调整保障范围。
要点总结
随着巨灾事件日益频繁和严重,保险公司必须提供详尽的保障。保险业已有长足发展,如今除传统保障外,还提供参数保险和小额保险等专门产品。
技术已彻底改变了这一领域。借助卫星评估、区块链解决方案和人工智能模型,保险变得更易获得,处理也更加快捷。这些创新与公私合作伙伴关系一道,为全球社区构建起更强大的保障框架。
良好的灾害风险管理需要认真评估保障需求。企业应全面比较各类保单,并定期审阅保险条款。风险评估技术日益成熟,帮助保险公司针对特定灾害情景设计更有针对性的解决方案。
明智的灾害防备始于清楚了解各种保险选择及其局限。希望深入学习的专业人员可参加高级国际培训项目,这些项目聚焦灾害风险管理策略和新型保险解决方案。
技术、创新型保险产品和战略合作正在塑造灾害风险管理的未来。这些要素相互配合,共同打造更具韧性的社区,使其能够更好地应对自然灾害和巨灾事件。
观看



- 联合国减少灾害风险办公室 UNDRR
- 适应基金 适应基金
Know people who should read this? Become an Ambassador or write with Risalat.
自2011年以来始终是项目成功的合作伙伴,为政府部委、公共机构和项目团队提供诊断评估、咨询支持与应用型学习。