حقائق رئيسية
- المواعيد
- 15–19 مارس 2027 (5 أيام)
- المكان
- Shared on registration, Singapore
- الرسوم لكل مشارك
- £3,630 (GBP)
- الدفع
- بالفاتورة والتحويل المصرفي
- إغلاق التسجيل
- 3 فبراير 2027
- الصيغة
- 5-day short course: a practical capacity-building programme for government, NGO and project teams in Singapore
- الشهادة
- شهادة إتمام
- الخيار المؤسسي
- نفّذه لفريقك، في المواعيد التي تناسبك
في هذه الصفحة 16 قسماً
نظرة عامة على البرنامج
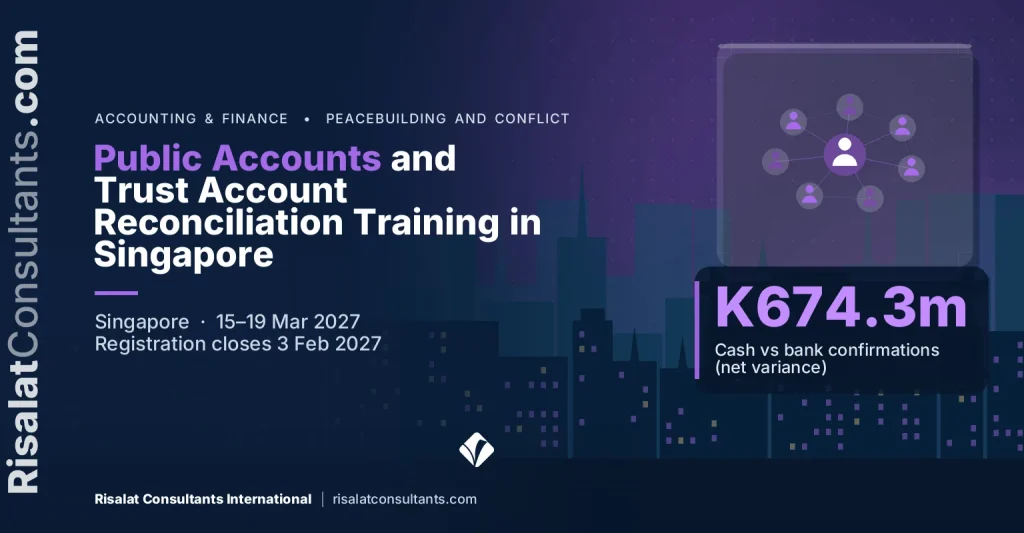
لا يمكن للحكومة أن تُبلغ إلا عمّا تستطيع تسويته. فعندما يختلف دفتر النقدية عن المصرف ودفتر الأستاذ، تصبح كل البيانات المبنية عليها غير مؤكدة، ولا يستطيع المدقق إبداء رأيه. والبرنامج التدريبي في تسوية الحسابات العامة وحسابات الأمانات في سنغافورة برنامج مدته خمسة أيام موجّه إلى موظفي المالية والخزينة والتدقيق الذين يُعدّون الحسابات العامة السنوية للحكومة ويسوّونها ويدافعون عنها.
صُمّم البرنامج حول حالة حقيقية منشورة علناً. فقد أصدر المراجع العام في بابوا غينيا الجديدة امتناعاً عن إبداء الرأي بشأن الحسابات العامة لعام 2019 في تقرير موقَّع في 27 أغسطس 2024 ونُشر لاحقاً على الموقع الإلكتروني لمكتب المراجع العام. وخلص التقرير إلى أن الرصيد النقدي في البيان A (K1.11 مليار) اختلف عن المصادقات المصرفية (K1.79 مليار) بفارق صافٍ قدره K674.3 مليون، وأن الحساب الرئيسي لمتحصلات الأموال العامة لم يُسوَّ منذ 2015، وأنه لم تُقدَّم للتدقيق سوى تسويتين من أصل 34 تسوية للحسابات الفرعية.
وسجّل التقرير نفسه 381 حساب أمانات نشطاً في سجل التسويات مقابل 311 في البيان C، وسبعة حسابات أمانات مكشوفة بمبلغ إجمالي قدره K29.83 مليون، واستثمارات مبالغاً في تقديرها بمقدار K5.90 مليار، وفرقاً قدره K720.92 مليون بين بيان الدين العام ونظام تسجيل الديون، وضمانات بقيمة K14.04 مليار تعذّر التحقق منها لعدم وجود سجل للضمانات. وهذه مسائل تتعلق بالنظم والإجراءات تشترك فيها خزائن كثيرة، ويُعدّ نشر التقرير في حد ذاته خطوة مهمة نحو الشفافية.
ويدفع الشركاء الممولون في الاتجاه نفسه. فعندما أتم المجلس التنفيذي لصندوق النقد الدولي مراجعاته الخامسة لترتيبَي التسهيل الائتماني الممدد (ECF) وتسهيل الصندوق الممدد (EFF) لبابوا غينيا الجديدة في ديسمبر 2025، نصح السلطات بتعزيز قدرات إدارة الديون وتحديث إدارة النقد. كما تُدرج أستراليا، من خلال الشراكة الاقتصادية بين أستراليا وبابوا غينيا الجديدة، تعزيز إدارة المالية العامة ضمن نتائج البرنامج، وقد دعمت أعمالاً استشارية بشأن جودة الحسابات العامة والانتقال من التقارير على الأساس النقدي نحو التطبيق الكامل لمعايير IPSAS.
يعمل المشاركون على دورة التقارير كاملة: IPSAS على الأساس النقدي ومسار الانتقال إلى الاستحقاق، وتسوية المصرف ودفتر النقدية، وحسابات الأمانات والتحصيل، وسجلات الاستثمارات والديون والضمانات، وضوابط نظام IFMS، والإقفال في نهاية السنة، والرد على ملاحظات التدقيق.
The Programme Strengthens Institutional Capability
- التسوية المصرفية الشهرية لحسابات الإيرادات الموحدة والحسابات التشغيلية
- تسوية دفتر النقدية مع الكشوف والمصادقات المصرفية
- الرقابة على حساب متحصلات الأموال العامة وحساب تحصيل الإيرادات
- فتح حسابات الأمانات ومتابعتها وإغلاقها وإلغاؤها
- العرض والإفصاح وفق IPSAS على الأساس النقدي
- التخطيط لانتقال مرحلي نحو IPSAS على أساس الاستحقاق
- سجلات الاستثمارات وتقييم حصص الدولة في رؤوس الأموال
- سجلات الدين العام وتسويتها مع أنظمة تسجيل الديون
- سجلات الضمانات الحكومية والإفصاح عن الالتزامات المحتملة
- تسوية كشوف الرواتب بين أنظمة الرواتب ودفتر الأستاذ والمصرف
- صلاحيات المستخدمين في نظام IFMS والفصل بين المهام ومسارات التدقيق
- مبادئ حساب الخزينة الموحد وتجميع النقد
- الجداول الزمنية للإقفال في نهاية السنة وإجراءات الفصل بين الفترات
- خطط عمل تنقل رأي التدقيق من الامتناع عن إبداء الرأي نحو الرأي غير المعدَّل
والنتيجة فريق مالي قادر على إثبات أرصدته وتفسير كل فرق وتزويد الجهاز الأعلى للرقابة المالية بما يحتاجه في الوقت المحدد.
تنامي أهمية تسوية الحسابات العامة
تشكّل الحسابات العامة الموثوقة الأساس للسياسة المالية. إذ تهدف جهود إصلاح الموازنة في بابوا غينيا الجديدة إلى تحقيق موازنة متوازنة في 2027، وقد ربط صندوق النقد الدولي دعمه بالضبط المالي وإصلاح الإيرادات وتحسين الاستثمار العام. ولا يكون هدف العجز ذا مصداقية إلا إذا أمكن تسوية المقبوضات والمدفوعات والأرصدة النقدية وإعداد التقارير عنها في الوقت المناسب. وقد وصلت الحسابات العامة لعام 2019 إلى المراجع العام في نوفمبر 2022 فقط، ما يبيّن إلى أي مدى قد تطول الدورة حين لا تُجرى التسويات شهراً بشهر.
وتزيد الإصلاحات الجارية من أهمية الأمر. فقد أبلغت وزارة المالية المراجع العام بأن الحسابات العامة ستُعدّ وفق IPSAS على الأساس النقدي اعتباراً من 2023، وأوصى المراجع العام بإصدار تعليمات مالية بشأن الامتثال لمعايير IPSAS وتعديل يُلزم بتقديم الحسابات بحلول 31 مارس من كل عام. ويوفر نظام الإدارة المالية المتكامل (IFMS)، المبني على برمجيات Technology One والمطبَّق في الجهات الوطنية منذ 2017 وفي المكاتب المالية للمقاطعات والأقاليم في 2018، دفتر أستاذ موحداً يمكنه دعم هذه الأهداف إذا أُحسن استخدام ضوابطه. كما يضيف دعم الموازنة المقدم من البنك الدولي بقيمة 150 مليون دولار أمريكي، الذي أُقرّ في ديسمبر 2025 مقترناً بإصلاحات ضريبية وإصلاحات في توزيعات أرباح الشركات المملوكة للدولة، توقعات إضافية في مجال التقارير.
تحتاج المؤسسات بشكل متزايد إلى مهنيين قادرين على:
- إنجاز التسويات المصرفية خلال عشرة أيام عمل من نهاية الشهر
- معالجة بنود التسوية القديمة بدلاً من ترحيلها
- تتبّع المقبوضات من نقطة التحصيل إلى الإيرادات الموحدة
- الاحتفاظ بسجل مكتمل ومحدَّث لحسابات الأمانات
- إعداد بيانات مالية تستوفي IPSAS على الأساس النقدي
- تسوية تكاليف الرواتب مع دفتر الأستاذ والمصرف
- إعداد تعليمات الإقفال في نهاية السنة وجداوله الزمنية
- الرد على استفسارات التدقيق بالأدلة لا بالتبريرات
- تحويل توصيات التدقيق إلى خطط عمل قابلة للتتبع
تساعد النظم القوية للحسابات العامة المؤسسات على:
- معرفة الوضع النقدي الفعلي كل شهر
- الحد من مخاطر الاحتيال والمدفوعات غير المصرح بها
- دعم أهداف موثوقة للعجز والدين
- تقديم تقارير موثوقة إلى البرلمان في الوقت المناسب
- إدارة الالتزامات المحتملة قبل تحققها
- بناء الثقة لدى الشركاء الممولين والمستثمرين
- التمهيد للانتقال إلى محاسبة الاستحقاق
التسوية ليست مهمة مكتبية ثانوية، بل هي الضابط الذي يُعلم الحكومة ما إذا كانت أموالها موجودة حيث تقول دفاترها.
المصدر: المراجع العام في بابوا غينيا الجديدة، تقرير الحسابات العامة لعام 2019، الجزء الأول (موقَّع في 27 أغسطس 2024).
1. وفقاً لتدقيق عام 2019، منذ متى لم يُسوَّ الحساب الرئيسي لمتحصلات الأموال العامة في بابوا غينيا الجديدة؟
أفاد المراجع العام بأن الحساب الرئيسي لمتحصلات الأموال العامة لم يُسوَّ منذ 2015، وبأنه لم تُقدَّم سوى 2 من أصل 34 تسوية فرعية.
2. كم عدد حسابات الأمانات النشطة التي أظهرها سجل التسويات، مقابل 311 حساباً مُبلَّغاً عنها في البيان C؟
أظهر السجل 381 حساب أمانات نشطاً، أي بزيادة 70 حساباً على العدد المُبلَّغ عنه؛ وكانت سبعة حسابات مكشوفة بمبلغ K29.83 مليون.
3. بماذا أوصى المراجع العام بشأن الموعد النهائي لتقديم الحسابات العامة للتدقيق؟
تدعو التوصية 2 إلى تعديل قانون (إدارة) المالية العامة بحيث تُقدَّم الحسابات بحلول 31 مارس، بما يتيح إنجاز التدقيق وإعداد التقارير بحلول 30 يونيو.
من ينبغي أن يحضر هذا البرنامج التدريبي في تسوية الحسابات العامة؟
صُمم هذا البرنامج من أجل:
- المحاسبون العامون ونوابهم ومديرو الحسابات العامة
- مسؤولو التقارير المالية والتوحيد
- مسؤولو التسويات المصرفية وإدارة النقد
- مسؤولو إدارة حسابات الأمانات
- موظفو حسابات متحصلات الأموال العامة ومحاسبة الإيرادات
- مسؤولو إدارة النقد والديون في الخزينة
- مديرو أنظمة IFMS والمسؤولون الوظيفيون عنها
- مديرو كشوف الرواتب ومسؤولو تسويتها
- موظفو الخزينة والمالية على مستوى المقاطعات والأقاليم
- المدققون الداخليون وأعضاء لجان التدقيق
- موظفو الإدارة المالية في وحدات المشاريع الممولة من الجهات المانحة
تحقق المؤسسات أكبر فائدة عندما توفد فريقاً صغيراً يضم مسؤولاً عن إعداد التقارير ومسؤولاً عن التسويات ومسؤولاً من الخزينة ومدققاً داخلياً، يمكنهم تطبيق الأدوات معاً.
حدّد ما يحتاج فريقك إلى القدرة على إنجازه.
أهداف البرنامج التدريبي في تسوية الحسابات العامة
عند الإتمام الناجح لهذا البرنامج التدريبي في تسوية الحسابات العامة، سيتمكن المشاركون من:
- شرح كيفية تأثير IPSAS على الأساس النقدي في مضمون الحسابات العامة
- إعداد تسوية مصرفية ومراجعتها وفق معايير التدقيق
- التحقيق في بنود التسوية المعلقة منذ مدة طويلة ومعالجتها
- تسوية حسابات التحصيل مع سجلات الإيرادات
- إنشاء سجل لحسابات الأمانات وتحديثه مع تحديد واضح للمسؤوليات
- إنشاء سجلات الاستثمارات والديون والضمانات وتسويتها
- تسوية كشوف الرواتب مع دفتر الأستاذ والمصرف
- استخدام ضوابط نظام IFMS وتقاريره لمنع الأخطاء واكتشافها
- تطبيق مبادئ حساب الخزينة الموحد على ترشيد الحسابات المصرفية
- وضع جدول زمني للإقفال في نهاية السنة وتنفيذه
- الرد على الامتناع عن إبداء الرأي بخطة عمل محددة التكلفة والمدة
يُختبر كل هدف من خلال تمرين عملي، ليغادر المشاركون ومعهم ملفات عمل جاهزة إلى جانب المعرفة.
محتوى البرنامج وهيكله
- الغرض من الحسابات العامة الحكومية ومستخدموها
- IPSAS على الأساس النقدي: البيانات والإفصاحات المطلوبة
- IPSAS على أساس الاستحقاق: ما الذي يتغير وما الذي يبقى
- الإطار القانوني: قوانين المالية والتعليمات والمواعيد النهائية
- أنواع رأي التدقيق وأسباب الامتناع عن إبداء الرأي
- قراءة تقرير التدقيق بوصفه أداة تشخيصية
- الحسابات العامة لبابوا غينيا الجديدة لعام 2019: ملخص النتائج الرئيسية
- منهجية التسوية المصرفية: الخطوات والأدلة والاعتماد
- المصادقات المصرفية وكيفية استخدام المدققين لها
- تصنيف بنود التسوية: فروق التوقيت والأخطاء والفروق غير المفسَّرة
- معالجة البنود القديمة: التحقيق والشطب والموافقة
- تدفقات حساب متحصلات الأموال العامة وحسابات التحصيل
- الحسابات الفرعية وحسابات السحب: روتين التسوية الشهرية
- تسوية النقد في البيان A مع المصرف: حالة تطبيقية
- الغرض من حسابات الأمانات وأساسها القانوني وقواعد الموافقة عليها
- إنشاء سجل مكتمل لحسابات الأمانات
- التسوية بين السجل ودفتر الأستاذ والمصرف
- حسابات الأمانات المكشوفة: الأسباب والوقاية والتصحيح
- الحسابات الخاملة والملغاة: الإغلاق والحذف من نظام IFMS
- أدلة الوجود والدقة لأغراض التدقيق
- السلف والعُهد: الصرف والتسوية والاسترداد
- استثمارات الدولة: الاعتراف والقياس والإفصاح
- استخدام البيانات المالية للشركات والمؤسسات المملوكة للدولة دليلاً
- تصحيح الأرصدة المبالغ فيها وأخطاء الفترات السابقة
- بيان الدين العام ونظام تسجيل الديون
- التسوية الشهرية لسجلات الديون ودفتر الأستاذ وكشوف الدائنين
- الضمانات الحكومية: الموافقة والتسجيل والمتابعة
- تصميم سجل للضمانات وحقول بياناته
- ضوابط نظام IFMS: صلاحيات الوصول والموافقات والفصل بين المهام
- مسارات التدقيق وتقارير الاستثناءات وقوائم التحقق لنهاية الشهر
- مبادئ حساب الخزينة الموحد وترشيد الحسابات المصرفية
- التنبؤ بالنقد وإدارة الأرصدة العاطلة
- الإقفال في نهاية السنة: التعليمات والفصل بين الفترات والمستحقات لأغراض الإفصاح
- إعداد ملف التدقيق والرد على استفسارات المدققين
- الرد على الامتناع عن إبداء الرأي: خطة العمل والمسؤولون والمراحل الرئيسية
المحتوى الكامل يوماً بيوم
تتبع الأيام الخمسة مسار دورة الحسابات العامة، من المعايير إلى الرد على ملاحظات التدقيق:
- اليوم الأول: المعايير والحسابات العامة ورأي التدقيق
- اليوم الثاني: تسوية حسابات المصرف ودفتر النقدية وحساب التحصيل
- اليوم الثالث: حسابات الأمانات والسلف والرقابة على كشوف الرواتب
- اليوم الرابع: سجلات الاستثمارات والديون والضمانات
- اليوم الخامس: نظام الإدارة المالية المتكامل (IFMS) وحساب الخزينة الموحد وإقفال نهاية السنة والرد على ملاحظات التدقيق
المحتوى الكامل يوماً بيوم
اليوم الأول | الحسابات العامة وIPSAS وآراء التدقيق
- الغرض من الحسابات العامة الحكومية ومستخدموها
- IPSAS على الأساس النقدي: البيانات والإفصاحات المطلوبة
- IPSAS على أساس الاستحقاق: ما الذي يتغير وما الذي يبقى
- الإطار القانوني: قوانين المالية والتعليمات والمواعيد النهائية
- أنواع رأي التدقيق وأسباب الامتناع عن إبداء الرأي
- قراءة تقرير التدقيق بوصفه أداة تشخيصية
- الحسابات العامة لبابوا غينيا الجديدة لعام 2019: ملخص النتائج الرئيسية
- وضع جدول زمني لإعداد التقارير يفي بموعد التقديم في 31 مارس
ورشة عمل: ربط تقرير التدقيق بمواطن إخفاق الضوابط
تأخذ الفرق النتائج الرئيسية لتقرير المراجع العام عن الحسابات العامة لعام 2019، وتربط كل نتيجة بالبيان الذي تؤثر فيه والضابط الذي أخفق والوحدة المسؤولة. ثم ترتب النتائج بحسب تأثيرها في الرأي، وتحدد الإصلاحات الخمسة التي من شأنها تحسين التدقيق المقبل أكثر من غيرها. وتصبح هذه الخريطة العمود الفقري لبقية الأسبوع.
اليوم الثاني | تسوية حسابات المصرف ودفتر النقدية وحسابات التحصيل
- منهجية التسوية المصرفية: الخطوات والأدلة والاعتماد
- المصادقات المصرفية وكيفية استخدام المدققين لها
- تصنيف بنود التسوية: فروق التوقيت والأخطاء والفروق غير المفسَّرة
- معالجة البنود القديمة: التحقيق والشطب والموافقة
- تدفقات حساب متحصلات الأموال العامة وحسابات التحصيل
- الحسابات الفرعية وحسابات السحب: روتين التسوية الشهرية
- تسوية النقد في البيان A مع المصرف: حالة تطبيقية
- قواعد التصعيد عند تأخر التسويات
ورشة عمل: سد فجوة نقدية متراكمة على مدى عدة سنوات
باستخدام مجموعة بيانات تدريبية تحاكي فرقاً كبيراً غير مفسَّر بين النقد المُبلَّغ عنه والمصادقات المصرفية، تعيد الفرق إعداد التسوية لسنة واحدة، وتفصل بنود التوقيت عن الأخطاء، وتصمم خطة لاستدراك السنوات السابقة. وتتفق على المدى الزمني للتسوية بأثر رجعي، والأدلة التي سيقبلها المدقق، وكيفية الإفصاح عن الرصيد المتبقي بشفافية.
اليوم الثالث | حسابات الأمانات والسلف وكشوف الرواتب
- الغرض من حسابات الأمانات وأساسها القانوني وقواعد الموافقة عليها
- إنشاء سجل مكتمل لحسابات الأمانات
- التسوية بين السجل ودفتر الأستاذ والمصرف
- حسابات الأمانات المكشوفة: الأسباب والوقاية والتصحيح
- الحسابات الخاملة والملغاة: الإغلاق والحذف من نظام IFMS
- أدلة الوجود والدقة لأغراض التدقيق
- السلف والعُهد: الصرف والتسوية والاسترداد
- تسوية كشوف الرواتب: نظام الرواتب ودفتر الأستاذ والمصرف
دراسة حالة: إخضاع حسابات الأمانات للرقابة
يعمل المشاركون على سجل يختلف فيه عدد الحسابات النشطة عن العدد المُبلَّغ عنه، وفيه عدة حسابات مكشوفة وأخرى تفتقر إلى مستندات داعمة. فيطابقون القوائم، ويقترحون عمليات إغلاق وتحويل، ويصوغون تعليمات لحسابات الأمانات تحدد المسؤولية والإبلاغ الشهري وجزاءً على السحب على المكشوف. وتستند الحالة إلى مسائل وردت في تدقيق عام 2019 في بابوا غينيا الجديدة.
اليوم الرابع | سجلات الاستثمارات والديون والضمانات
- استثمارات الدولة: الاعتراف والقياس والإفصاح
- استخدام البيانات المالية للشركات والمؤسسات المملوكة للدولة دليلاً
- تصحيح الأرصدة المبالغ فيها وأخطاء الفترات السابقة
- بيان الدين العام ونظام تسجيل الديون
- التسوية الشهرية لسجلات الديون ودفتر الأستاذ وكشوف الدائنين
- الضمانات الحكومية: الموافقة والتسجيل والمتابعة
- تصميم سجل للضمانات وحقول بياناته
- الإفصاح عن الالتزامات المحتملة وبيانات المخاطر المالية
ورشة عمل: تصميم سجل للضمانات والاستثمارات
تصمم الفرق سجلاً للضمانات الحكومية واستثمارات حقوق الملكية، وتحدد المسؤول عن بيانات كل حقل، وتختبره على عينة من الضمانات واتفاقيات القروض وحسابات الشركات. ثم تسوّي بيان الديون مع مستخرج من نظام تسجيل الديون، وتوثّق الخطوات اللازمة لتفسير فرق كبير قبل وصول المدقق.
اليوم الخامس | نظام IFMS والحساب الموحد والرد على ملاحظات التدقيق
- ضوابط نظام IFMS: صلاحيات الوصول والموافقات والفصل بين المهام
- مسارات التدقيق وتقارير الاستثناءات وقوائم التحقق لنهاية الشهر
- مبادئ حساب الخزينة الموحد وترشيد الحسابات المصرفية
- التنبؤ بالنقد وإدارة الأرصدة العاطلة
- الإقفال في نهاية السنة: التعليمات والفصل بين الفترات والمستحقات لأغراض الإفصاح
- إعداد ملف التدقيق والرد على استفسارات المدققين
- الرد على الامتناع عن إبداء الرأي: خطة العمل والمسؤولون والمراحل الرئيسية
- خارطة طريق للانتقال من IPSAS على الأساس النقدي إلى IPSAS على أساس الاستحقاق
التمرين الختامي: خطة لمدة سنتين من الامتناع عن إبداء الرأي إلى إبداء الرأي
يُعدّ كل فريق خطة لمدة سنتين لوزارة مالية صدر بشأن حساباتها امتناع عن إبداء الرأي. وتشمل الخطة التسويات المطلوب إنجازها، والسجلات المطلوب إنشاؤها، وضوابط نظام IFMS المطلوب تفعيلها، والتوظيف، وجدولاً زمنياً لنهاية السنة، وجدولاً لتقديم التقارير إلى جهاز الرقابة. وتعرض الفرق خططها أمام لجنة تؤدي دور المراجع العام والشركاء الممولين، ثم تراجع الخطة في ضوء الملاحظات.
منهجية البرنامج التدريبي في تسوية الحسابات العامة
البرنامج عملي ومستند إلى الأدلة. فبعد مداخلات فنية موجزة، ينتقل المشاركون إلى العمل التطبيقي على دفاتر الأستاذ والكشوف المصرفية والسجلات ونتائج التدقيق، ليتدربوا على المهام نفسها التي يؤدونها في مؤسساتهم.
يجمع البرنامج بين:
- أمثلة تسوية تطبيقية خطوة بخطوة
- تمارين على جداول البيانات باستخدام مجموعات بيانات واقعية
- دراسات حالة مستندة إلى تقارير تدقيق منشورة
- التصميم الجماعي للسجلات والتعليمات
- مراجعة الأقران للتسويات وخطط العمل
- جلسات محاكاة لاستفسارات التدقيق والرد عليها
- المقارنة المرجعية مع ممارسات المالية العامة في سنغافورة
- عرض ختامي أمام لجنة من الخبراء
يجمع الميسّرون بين الخبرة في المحاسبة الحكومية والخزينة والتدقيق. ويمكن للمشاركين إحضار تسويات وخطابات تدقيق مجهولة الهوية لاستخدامها في التمارين.
النتائج المتوقعة
عند إتمام هذا البرنامج التدريبي في تسوية الحسابات العامة، سيتمكن المشاركون من:
- إعداد تسويات مصرفية شهرية يمكن للمدقق الاعتماد عليها
- تفسير الفروق غير المفسَّرة بين دفتر النقدية والمصرف والحد منها
- الاحتفاظ بسجلات دقيقة للأمانات والاستثمارات والديون والضمانات
- منع السحب على المكشوف في حسابات الأمانات من خلال قواعد واضحة ومتابعة مستمرة
- تسوية كشوف الرواتب والسلف في دورة منتظمة
- استخدام تقارير نظام IFMS لاكتشاف الأخطاء وتصحيحها قبل نهاية السنة
- إعداد حسابات عامة تستوفي IPSAS على الأساس النقدي
- قيادة استجابة منظمة لرأي تدقيق سلبي أو امتناع عن إبداء الرأي
- الإسهام في خارطة طريق موثوقة نحو محاسبة الاستحقاق
يعود المشاركون بمنهجية مشتركة يمكنهم تطبيقها في الإقفال الشهري التالي.
£3,630 لكل مشارك · فاتورة وتحويل مصرفي · تحصل المجموعات المكونة من 5 مشاركين أو أكثر على خصم
خمسة مشاركين أو أكثر من مؤسسة واحدة: اطلبوا سعر المجموعة عند طلب الفاتورة.
Ten or more: an in-house version for your institution may cost less per person. Ask for an in-house quote.
Registration closes in 72 days (3 Feb 2027)
التطبيق المؤسسي للبرنامج التدريبي في تسوية الحسابات العامة
يدعم هذا البرنامج المؤسسات في تعزيز:
- الانضباط في الإقفال الشهري والتسويات
- الرقابة على النقد في حسابات الإيرادات الموحدة والتحصيل والسحب
- حوكمة حسابات الأمانات
- الرقابة على استثمارات الدولة
- إعداد نظام IFMS واستخدامه
- إصلاحات حساب الخزينة الموحد وإدارة النقد
- متابعة توصيات التدقيق
- تقديم التقارير إلى البرلمان والجمهور
يعود المشاركون بأدوات عملية لتحسين:
- نماذج التسوية المصرفية وقوائم التحقق
- سجلات تقادم بنود التسوية ومعالجتها
- سجل حسابات الأمانات وتعليماتها
- تصاميم سجلات الضمانات والاستثمارات
- ورقة عمل تسوية الديون
- روتين تسوية كشوف الرواتب
- الجدول الزمني للإقفال في نهاية السنة
- أداة تتبّع الرد على ملاحظات التدقيق وخطة العمل
يمكن للمؤسسات التي ترغب في التحقق من وضع نظم إدارة المالية العامة لديها قبل ترشيح موظفيها أن تستخدم أداة التشخيص المجانية لتدقيق الحوكمة من Risalat أو تقييم القدرات المؤسسية لتحديد الفجوات التي ينبغي أن يركز عليها الفريق.
الأهمية الإقليمية والتطبيق
المحيط الهادئ
بابوا غينيا الجديدة هي الحالة المرجعية لهذا البرنامج. إذ يصف تقرير المراجع العام عن الحسابات العامة لعام 2019 أرصدة نقدية ومصرفية غير مسوّاة، وحساب تحصيل لم يُسوَّ منذ 2015، وثغرات في سجل حسابات الأمانات، واستثمارات مبالغاً في تقديرها، وفروقاً غير مفسَّرة في الديون، وعدم وجود سجل للضمانات، وتكاليف رواتب بلغت K5.31 مليار، أي نحو 19% من إنفاق بلغ K26.4 مليار، لم تسوّها معظم الجهات الخاضعة للتدقيق وعددها 25. وقد شمل دعم أستراليا من خلال الشراكة الاقتصادية بين أستراليا وبابوا غينيا الجديدة مراجعةً لاحتياجات نظم وزارة المالية مقارنة بثغرات نظام IFMS، وأعمالاً استشارية بشأن جودة الحسابات العامة ومعايير IPSAS. ويشرح تحليلنا لتقرير المراجع العام في بابوا غينيا الجديدة عن الحسابات العامة هذه النتائج بمزيد من التفصيل.
آسيا
في أنحاء آسيا، تنتقل الحكومات من المحاسبة النقدية إلى محاسبة الاستحقاق بوتيرة متفاوتة، ويعمل كثير منها على دمج الحسابات المصرفية في حسابات خزينة موحدة. وتشكّل أدوات هذا البرنامج، أي التسوية الشهرية والسجلات وضوابط نظام IFMS، الأساس لأي من هذه الإصلاحات. وتقدم سنغافورة نموذجاً لنظام ناضج يتضمن خدمات محاسبية مركزية وتدقيقاً في الوقت المناسب.
أفريقيا
تُبلغ خزائن أفريقية كثيرة عن مسائل مماثلة، منها حسابات مصرفية غير مسوّاة وتأخر تقديم الحسابات للتدقيق. والأساليب التي يقدمها البرنامج قابلة للتطبيق المباشر.
أياً كانت البلدان التي يأتي منها المشاركون، فالدرس واحد: الرأي الموثوق في التدقيق ثمرة تسويات روتينية وسجلات مكتملة تُحدَّث كل شهر.
لمحة عن البلد المضيف – سنغافورة
سنغافورة دولة مدينة مدمجة وجيدة الاتصال، ومكان منتظم لانعقاد برامج التعلم في المالية العامة في آسيا. وتتيح بيئتها الآمنة والفعالة للمشاركين التركيز على البرنامج، كما تنشر مؤسساتها العامة معلومات واضحة عن كيفية المحاسبة عن المالية الحكومية وتدقيقها.
تمثل سنغافورة معياراً مرجعياً مفيداً في مجال الحسابات العامة. إذ تتولى إدارة المحاسب العام، التابعة لوزارة المالية، إعداد البيانات المالية الحكومية، وإدارة الميزانية العمومية للحكومة ككل، ووضع المعايير المحاسبية للهيئات القانونية، وتشغيل الأنظمة المالية المشتركة التي تعالج مقبوضات الحكومة ومدفوعاتها. وعن السنة المالية المنتهية في 31 مارس 2025، وقّع المراجع العام رأياً غير معدَّل بشأن البيانات المالية الحكومية في 26 يونيو 2025، أي بعد أقل من ثلاثة أشهر من نهاية السنة. ويبيّن هذا الجدول الزمني ما يتيحه الانضباط في الإقفال الشهري والتسويات.
سيّرت Air Niugini رحلات منتظمة بين بورت مورسبي وسنغافورة عدة مرات أسبوعياً وفقاً للجداول المنشورة لعام 2026، كما يمكن الوصول إلى سنغافورة عبر مراكز إقليمية أخرى. وتتوقف متطلبات التأشيرة على الجنسية وقد تتغير، لذا ينبغي للمشاركين من بابوا غينيا الجديدة وغيرها من البلدان التحقق من المتطلبات الحالية لهيئة الهجرة ونقاط التفتيش، أو الاستفسار لدى أقرب بعثة سنغافورية، قبل السفر بوقت كافٍ. وتقدّم Risalat خطابات الدعوة والمشورة بشأن التأشيرات لجميع المشاركين المسجلين.
مخرجات البرنامج التدريبي في تسوية الحسابات العامة
يحصل كل مشارك على حزمة متكاملة قبل البرنامج وأثناءه وبعده، ليستمر التعلم بعد عودته إلى العمل.
قبل البرنامج
- التقييم المسبق للمشاركين
- تقييم الجاهزية في الحسابات العامة
- حزمة موارد البرنامج التدريبي في تسوية الحسابات العامة
- مواد قراءة تحضيرية
- دعم واستشارات مجانية بشأن التأشيرة
أثناء البرنامج
- الاستقبال من المطار والمساعدة عند الوصول
- الإقامة مع وجبة الإفطار: 6 ليالٍ، تسجيل الوصول الأحد 14 مارس 2027، تسجيل المغادرة السبت 20 مارس 2027 (ليلة قبل البرنامج وليلة بعده)
- عشاء ترحيبي للتعارف
- حقيبة Risalat التدريبية (حقيبة، وقارورة، وكوب، وقميص، وقبعة، وغلاف جواز سفر، وأقلام، ودفتر، ومغناطيس وميدالية مفاتيح)
- دليل تدريبي شامل للبرنامج التدريبي في تسوية الحسابات العامة
- نموذج التسوية المصرفية وقائمة التحقق
- نموذج سجل حسابات الأمانات
- تصميم سجل الضمانات والاستثمارات
- ورقة عمل تسوية الديون
- نموذج الجدول الزمني للإقفال في نهاية السنة
- أداة تتبّع خطة العمل للرد على ملاحظات التدقيق
- ورش عمل عملية ومحاكاة
- مناقشات جماعية وتعلم من الأقران
- غداء ومرطبات يومية
- الاستفادة الكاملة من مرافق مكان التدريب
- جهاز Mini Pad / جهاز لوحي مزود بمواد تعليمية رقمية
- زيارة ميدانية (حسب الاقتضاء)
- جولة ترفيهية في المدينة
بعد البرنامج
- شهادة الإتمام
- جائزة Risalat تقديراً للمشاركة في البرنامج
- مواد مرجعية بعد التدريب
- خطة شخصية لتحسين التسويات
- خارطة طريق مؤسسية من الامتناع عن إبداء الرأي إلى إبداء الرأي
- الدعم بعد التدريب وإرشادات المتابعة
- تقرير البرنامج
يمكن لوزارات المالية والخزائن وأجهزة الرقابة التي ترغب في نسخة مبنية على حساباتها ونظام IFMS لديها ونتائج التدقيق الخاصة بها أن تطلب عرضاً مخصصاً للتدريب الداخلي. ويمكن لـ Risalat تقديمه في العاصمة أو في مركز إقليمي أو في سنغافورة.
التحديات الشائعة في مجال تسوية الحسابات العامة، وكيف يساعد هذا البرنامج
كيف يمكن لوزارة أن تسد فجوة نقدية تراكمت على مدى عدة سنوات؟
تبيّن ورشة العمل في اليوم الثاني كيفية فصل بنود التوقيت عن الأخطاء، وتحديد المدى الزمني للتسوية بأثر رجعي، والإفصاح عن الرصيد المتبقي بشفافية، بحيث تتوقف الفجوة عن الاتساع ريثما تُعالَج السنوات السابقة.
كيف يمكن تسوية حسابات التحصيل والحسابات الفرعية عندما تكون السجلات متفرقة؟
تحدد جلسات اليوم الثاني روتيناً شهرياً لحسابات التحصيل والحسابات الفرعية وحسابات السحب، مع متطلبات الأدلة وقواعد التصعيد عند تأخر الجهات.
كيف يمكن للخزينة منع السحب على المكشوف في حسابات الأمانات؟
تبني دراسة الحالة في اليوم الثالث سجلاً وإبلاغاً شهرياً وقواعد موافقة تمنع المدفوعات التي تتجاوز الأرصدة المتاحة، مع إجراءات لإغلاق الحسابات الخاملة والملغاة.
كيف يمكن للحكومة إثبات قيمة استثماراتها؟
تستخدم جلسات اليوم الرابع البيانات المالية للشركات وسجلات الأسهم دليلاً، وتبيّن كيفية تصحيح الأرصدة المبالغ فيها بوصفها تسويات لفترات سابقة مع إفصاح واضح.
كيف يمكن لإدارتي المالية والخزينة الاتفاق على رقم الدين العام؟
تسوّي ورشة العمل في اليوم الرابع بيان الديون مع نظام تسجيل الديون وكشوف الدائنين، وتحدد مسؤولاً شهرياً عن كل فرق.
كيف يمكن إنشاء سجل للضمانات في حال عدم وجوده؟
يصمم المشاركون في اليوم الرابع حقول السجل والمسؤولين عن البيانات وروابط الموافقة، ويختبرونها على نماذج من اتفاقيات الضمان.
كيف يمكن لضوابط نظام IFMS أن تمنع الأخطاء بدلاً من الاكتفاء بتسجيلها؟
يتناول اليوم الخامس صلاحيات المستخدمين والموافقات وتقارير الاستثناءات وقوائم التحقق لنهاية الشهر التي تكشف المشكلات قبل وصولها إلى الحسابات السنوية.
كيف ينبغي أن ترد وزارة المالية على الامتناع عن إبداء الرأي؟
يبني التمرين الختامي في اليوم الخامس خطة لمدة سنتين محددة التكلفة، مع المسؤولين والمراحل الرئيسية، يُتفق عليها مبدئياً مع جهاز الرقابة، وتنقل الحسابات خطوة بخطوة نحو إبداء الرأي.
الأسئلة الشائعة
من ينبغي أن يحضر هذا البرنامج التدريبي في تسوية الحسابات العامة؟
موظفو الحسابات العامة والتسويات والخزينة والديون وكشوف الرواتب ونظام الإدارة المالية المتكامل (IFMS) في وزارات المالية والجهات الحكومية، وخزائن المقاطعات، والمدققون الداخليون، وموظفو التدقيق المالي في الأجهزة العليا للرقابة المالية.
هل يستند البرنامج إلى نتائج تدقيق حقيقية؟
نعم. يستخدم البرنامج تقرير المراجع العام في بابوا غينيا الجديدة عن الحسابات العامة لعام 2019، الذي تضمّن امتناعاً عن إبداء الرأي ووصف مسائل تتعلق بالنقد وحسابات الأمانات والاستثمارات والديون والضمانات.
هل يغطي البرنامج معايير IPSAS؟
نعم. يغطي البرنامج العرض والإفصاح وفق IPSAS على الأساس النقدي، وكيفية التخطيط لانتقال مرحلي نحو IPSAS على أساس الاستحقاق.
ما الذي سيعود به المشاركون؟
نماذج للتسويات، وسجل لحسابات الأمانات، وتصاميم لسجلات الضمانات والاستثمارات، وورقة عمل لتسوية الديون، وجدول زمني لنهاية السنة، وخطة للرد على ملاحظات التدقيق.
هل يمكن تقديم البرنامج داخلياً في بورت مورسبي؟
نعم. يمكن للمؤسسات طلب نسخة مخصصة مبنية على حساباتها ونتائج التدقيق الخاصة بها من خلال نموذج طلب العروض لدى Risalat.
Who Will Deliver This Programme
Each date is delivered by a team assigned from Risalat's expert network for this subject. For this programme we assign:
How we choose them: Experience in the region of the participants or comparable settings; Command of the financier rules that apply (World Bank, ADB, AfDB, EU, UN) where relevant; Delivery in English; other languages on request for in-house groups; No conflict of interest with participants' institutions.
دورات تدريبية في سنغافورةالدورات التدريبية في المحاسبة والمالية
لماذا سنغافورة لهذا البرنامج
تشتهر سنغافورة بكفاءة خدماتها العامة وحكومتها الإلكترونية وتخطيطها الحضري، وكلها مفيدة للزيارات الدراسية.
يجمع البرنامج التدريبي في تسوية الحسابات العامة وحسابات الأمانات في سنغافورة، المنعقد في مارس 2027، مسؤولين ومهنيين من منطقة آسيا وخارجها. وتجمع الجلسات بين عروض موجزة ودراسات حالة وعمل جماعي على ملفات المشاركين أنفسهم، ويمكن إضافة زيارة دراسية إلى مؤسسات المدينة عند الطلب.
الوصول: مطار شانغي (SIN).
تحقق مما إذا كنت بحاجة إلى تأشيرة عبر أداة التحقق من التأشيرة المجانية، واطلب خطاب دعوة بعد إتمام تسجيلك.
الموضوع نفسه في مدن أخرى
- Mini Degree in Climate Finance and Resilience in Copenhagen (Copenhagen)
- Mini Degree in Public Financial Management in London (London)
- Public Investment Project Appraisal and Capital Budget Prioritisation in Lisbon (Lisbon)
- التحكم في رواتب الخدمة المدنية، والمراجعات البيومترية، والتحقق من الموارد البشرية في لشبونة (لشبونة)
- Adaptive Cash Transfer Programme Enrolment and Payment Architecture in Geneva (Geneva)
- الرقابة المالية دون الوطنية والتحقق من المنح المجتمعية في داكار (داكار)
برامج أخرى في سنغافورة
- Generative AI for Government Productivity Training in Singapore
- Incident Investigation and Root Cause Analysis in Singapore
- Extractive Industries Governance and EITI Implementation in Singapore
- التعامل البحري مع النفايات الخطرة والضخمة والتخلص منها في سنغافورة
- Inter-Island Aviation Logistics and Sustainable Air Cargo Operations in Singapore
Teams often travel here from Timor-Leste, Sri Lanka, Bangladesh, Bhutan, Myanmar, Cambodia, Lao PDR, Vietnam. Funding, visa letters and group rates are explained on each country page.
للفرق والمؤسسات
Bring your team
Teams that learn together apply more at work. Tell us how many people and how you would like to take part: we reply with a group quote within two working days.
Watch: this programme in short

Other dates and cities for this subject: IPSAS, IFRS and Public Sector Accounting training courses (13 upcoming dates).
المزيد من الدورات التدريبية في سنغافورة · جميع البرامج في آسيا · تقويم التدريب الكامل
تخطيط هذا البرنامج في خارطة طريق: لماذا هو مهم، ولماذا يجب الموافقة عليه، والتواريخ المراد التخطيط لها، والمسار المهني الذي يبنيه.