关键信息
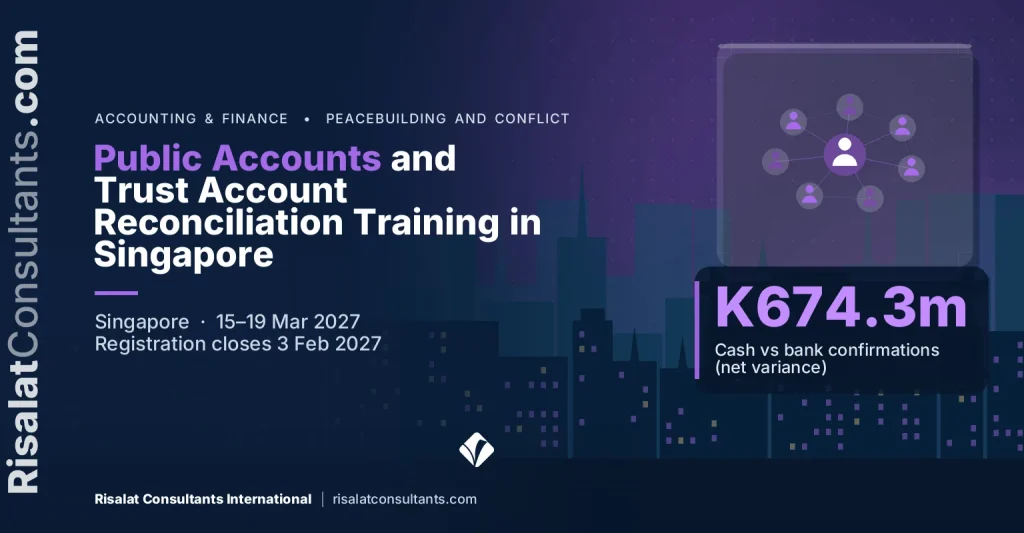
- 日期
- 2027年3月15–19日(5天)
- 地点
- Shared on registration, Singapore
- 每位学员费用
- £3,630(英镑)
- 付款
- 通过发票和银行转账付款
- 报名截止
- 2027年2月3日
- 形式
- 5-day short course: a practical capacity-building programme for government, NGO and project teams in Singapore
- 证书
- 结业证书
- 内训选项
- 按您的日期,为您的团队专场举办
本页内容16个部分
培训项目概述
政府只能报告其能够对账的内容。当现金日记账、银行和分类账不一致时,基于它们编制的每一份报表都会变得不确定,审计人员也就无法发表意见。新加坡公共账户与信托账户对账培训是一项为期五天的培训项目,面向负责编制、核对并就政府年度公共账户进行答辩的财政、国库和审计人员。
本培训项目围绕一个真实且公开发布的案例设计。巴布亚新几内亚审计长对2019年公共账户出具了无法表示意见,报告于2024年8月27日签署,随后发布在审计长办公室网站上。报告发现,报表A中的现金余额(11.1亿基那)与银行函证(17.9亿基那)之间存在6.743亿基那的净差额,主要的公共资金收款账户自2015年以来从未对账,34个附属账户中仅有2个提供了对账资料供审计。
同一份报告还指出:对账登记簿中有381个活跃信托账户,而报表C中仅为311个;七个信托账户合计透支2983万基那;投资高估59.0亿基那;公共债务报表与债务记录系统之间相差7.2092亿基那;由于没有设立担保登记簿,140.4亿基那的担保无法核实。这些都是许多国库共同面临的系统和流程问题,而报告的公开发布本身就是提高透明度的重要一步。
融资伙伴也在朝同一方向推动。国际货币基金组织执行董事会于2025年12月完成对巴布亚新几内亚ECF和EFF安排的第五次审查时,建议当局加强债务管理能力并实现现金管理现代化。澳大利亚通过澳大利亚–巴布亚新几内亚经济伙伴关系,将加强公共财政管理列为项目成果之一,并支持了有关公共账户质量以及从收付实现制报告向全面IPSAS过渡的咨询工作。
学员将完整演练整个报告周期:收付实现制IPSAS及向权责发生制过渡的路径、银行与现金日记账对账、信托与收款账户、投资、债务与担保登记簿、IFMS控制、年终结账以及审计回应。
The Programme Strengthens Institutional Capability
- 统一收入账户和运营账户的月度银行对账
- 将现金日记账与银行对账单和银行函证进行对账
- 公共资金收款与收入征缴账户控制
- 信托账户的开立、监测、关闭与撤销
- 收付实现制IPSAS的列报与披露
- 规划分阶段向权责发生制IPSAS过渡
- 投资登记簿与国有股权估值
- 公共债务记录及其与债务记录系统的对账
- 政府担保登记簿与或有负债披露
- 工资系统、分类账与银行之间的工资对账
- IFMS用户访问、职责分离与审计轨迹
- 国库单一账户原则与现金池
- 年终结账时间表与截止程序
- 推动审计意见从无法表示意见走向无保留意见的行动计划
最终目标是打造一支能够证明其余额、解释每项差异并按时向最高审计机关提供所需资料的财务团队。
公共账户对账日益重要
可靠的公共账户是财政政策的基础。巴布亚新几内亚的预算修复工作力争在2027年实现预算平衡,国际货币基金组织已将其支持与财政整顿、收入改革和改善公共投资挂钩。只有当收入、支出和现金余额能够及时对账和报告时,赤字目标才可信。2019年公共账户直到2022年11月才提交审计长,这表明如果不逐月对账,整个周期会拖延多久。
正在推进的改革使这项工作更加关键。财政部已告知审计长,自2023年起将按收付实现制IPSAS编制公共账户;审计长建议发布关于遵守IPSAS的财务指令,并修订法规,要求每年3月31日前提交。IFMS基于Technology One软件构建,2017年起在各国家机构推广,2018年推广至省级和区级财政办公室,提供统一的分类账;只要其控制功能得到有效运用,即可支持上述目标。世界银行于2025年12月批准了1.5亿美元的预算支持,并配套税收和国有企业分红改革,进一步提高了对报告的要求。
各机构日益需要具备以下能力的专业人员:
- 在月末后十个工作日内完成银行对账
- 清理陈旧调节项,而非逐期结转
- 追踪收入从征收点到统一收入账户的全过程
- 维护完整、最新的信托账户登记簿
- 编制符合收付实现制IPSAS的财务报表
- 将工资成本与分类账和银行记录对账
- 制定年终结账指引与时间表
- 以证据而非解释答复审计询问
- 将审计建议转化为可跟踪的行动计划
健全的公共账户体系有助于机构:
- 每月掌握真实的现金状况
- 降低欺诈和未经授权付款的风险
- 支持可信的赤字与债务目标
- 向议会提供及时可靠的报告
- 在或有负债转化为实际负债之前加以管理
- 增强融资伙伴和投资者的信心
- 为权责发生制会计奠定基础
对账并非后台事务。它是一项控制,告诉政府其资金是否真的在账簿所记载的地方。
来源:巴布亚新几内亚审计长,《2019年公共账户报告》第一部分(2024年8月27日签署)。
1.根据2019年审计报告,巴布亚新几内亚主要的公共资金收款账户自何时起未进行对账?
审计长报告称,主要的公共资金收款账户自2015年以来从未对账,34个附属账户中仅提供了2个对账资料。
2.报表C中报告了311个活跃信托账户,而对账登记簿显示有多少个?
登记簿显示有381个活跃信托账户,比报告数多70个;七个账户透支2983万基那。
3.关于提交公共账户供审计的截止日期,审计长提出了什么建议?
第2项建议要求修订《公共财政(管理)法》,规定在3月31日前提交账目,以便在6月30日前完成审计和报告。
哪些人员应参加本公共账户对账培训?
本培训项目适合:
- 会计总长、副会计总长和公共账户经理
- 财务报告与合并报表官员
- 银行对账与现金管理官员
- 信托账户管理人员
- 公共资金收款与收入核算人员
- 国库现金与债务管理官员
- IFMS系统管理员和业务负责人
- 工资经理和工资对账官员
- 省级和区级国库与财政官员
- 内部审计师和审计委员会成员
- 捐助方资助项目单位的财务管理人员
机构派遣小型团队参训收获最大:由一名报告官员、一名对账官员、一名国库官员和一名内部审计人员组成,共同运用所学工具。
勾选您的团队需要具备的能力。
公共账户对账培训目标
顺利完成本公共账户对账培训后,学员将能够:
- 解释收付实现制IPSAS如何决定公共账户的内容
- 按审计标准编制并复核银行对账
- 调查并清理长期未达调节项
- 将收款和征收账户与收入记录进行对账
- 建立并维护权责明确的信托账户登记簿
- 建立投资、债务与担保登记簿并进行对账
- 将工资与分类账和银行记录对账
- 运用IFMS控制和报表预防并发现差错
- 运用国库单一账户原则精简银行账户
- 规划并执行年终结账时间表
- 以有成本测算、有时限的行动计划应对无法表示意见
每项目标都通过实践练习加以检验,学员离开时既掌握知识,也带走可直接使用的工作文件。
培训项目内容与结构
- 政府公共账户的用途与使用者
- 收付实现制IPSAS:要求的报表与披露
- 权责发生制IPSAS:哪些改变,哪些不变
- 法律框架:财政法案、指令与时限
- 审计意见类型及导致无法表示意见的原因
- 将审计报告作为诊断工具解读
- 巴布亚新几内亚2019年公共账户:主要发现摘要
- 银行对账方法:步骤、证据与签核
- 银行函证及审计人员如何使用
- 调节项分类:时间性差异、差错与不明差异
- 清理陈旧项目:调查、核销与审批
- 公共资金收款与征收账户资金流
- 附属账户与提款账户:月度对账例行程序
- 将报表A现金与银行记录对账:实例演练
- 信托账户的用途、法律依据与审批规则
- 建立完整的信托账户登记簿
- 核对登记簿、分类账与银行记录
- 信托账户透支:原因、预防与纠正
- 休眠和撤销账户:关闭并从IFMS中移除
- 供审计使用的存在性与准确性证据
- 预付款与备用金:发放、核销与追回
- 国家投资:确认、计量与披露
- 以公司和国有企业财务报表为证据
- 更正高估余额与前期差错
- 公共债务报表与债务记录系统
- 债务记录、分类账与债权人对账单的月度对账
- 政府担保:审批、记录与监测
- 设计担保登记簿及其数据字段
- IFMS控制:访问权限、审批与职责分离
- 审计轨迹、例外报告与月末核对清单
- 国库单一账户原则与银行账户精简
- 现金预测与闲置余额管理
- 年终结账:指引、截止与为披露所需的应计处理
- 准备审计档案并答复审计询问
- 应对无法表示意见:行动计划、责任人与里程碑
完整的每日课程内容
五天课程沿着公共账户周期展开,从会计准则直至审计回应:
- 第一天:会计准则、公共账户与审计意见
- 第二天:银行、现金日记账与收款账户对账
- 第三天:信托账户、预付款与工资控制
- 第四天:投资、债务与担保登记簿
- 第五天:IFMS、国库单一账户、年终结账与审计回应
完整的每日课程内容
第一天 | 公共账户、IPSAS与审计意见
- 政府公共账户的用途与使用者
- 收付实现制IPSAS:要求的报表与披露
- 权责发生制IPSAS:哪些改变,哪些不变
- 法律框架:财政法案、指令与时限
- 审计意见类型及导致无法表示意见的原因
- 将审计报告作为诊断工具解读
- 巴布亚新几内亚2019年公共账户:主要发现摘要
- 制定满足3月31日提交要求的报告日程
研讨:将审计报告对应到控制失效
各小组梳理审计长关于2019年公共账户报告的主要发现,将每项发现对应到其影响的报表、失效的控制以及负责的单位。他们按对审计意见的影响程度对发现进行排序,并找出最能改善下一次审计结果的五项整改措施。这份对照图将成为本周其余课程的主线。
第二天 | 银行、现金日记账与收款账户对账
- 银行对账方法:步骤、证据与签核
- 银行函证及审计人员如何使用
- 调节项分类:时间性差异、差错与不明差异
- 清理陈旧项目:调查、核销与审批
- 公共资金收款与征收账户资金流
- 附属账户与提款账户:月度对账例行程序
- 将报表A现金与银行记录对账:实例演练
- 对账进度滞后时的升级处理规则
研讨:弥补多年累积的现金缺口
各小组使用以报告现金与银行函证之间存在巨大不明差异为原型的培训数据集,重新编制一年的对账,区分时间性差异与差错,并为以往年度设计补对计划。他们将商定需要追溯对账的年限、审计人员可接受的证据,以及如何透明地报告剩余余额。
第三天 | 信托账户、预付款与工资
- 信托账户的用途、法律依据与审批规则
- 建立完整的信托账户登记簿
- 核对登记簿、分类账与银行记录
- 信托账户透支:原因、预防与纠正
- 休眠和撤销账户:关闭并从IFMS中移除
- 供审计使用的存在性与准确性证据
- 预付款与备用金:发放、核销与追回
- 工资对账:工资系统、分类账与银行
案例研究:将信托账户纳入有效控制
学员将处理一份登记簿,其中活跃账户数量与报告数量不符,若干账户透支,另有一些账户缺乏支持性记录。他们需要核对清单,提出关闭和转移建议,并起草一份信托账户指令,明确归属、月度报告要求和透支处罚。该案例取材于巴布亚新几内亚2019年审计报告中指出的问题。
第四天 | 投资、债务与担保登记簿
- 国家投资:确认、计量与披露
- 以公司和国有企业财务报表为证据
- 更正高估余额与前期差错
- 公共债务报表与债务记录系统
- 债务记录、分类账与债权人对账单的月度对账
- 政府担保:审批、记录与监测
- 设计担保登记簿及其数据字段
- 或有负债披露与财政风险报告
研讨:设计担保与投资登记簿
各小组为政府担保和股权投资设计登记簿,确定每个字段的数据责任人,并用担保、贷款协议和公司账目样本进行测试。随后,他们将债务报表与债务记录系统导出数据进行对账,并记录在审计人员到来之前解释巨额差异所需的步骤。
第五天 | IFMS、单一账户与审计回应
- IFMS控制:访问权限、审批与职责分离
- 审计轨迹、例外报告与月末核对清单
- 国库单一账户原则与银行账户精简
- 现金预测与闲置余额管理
- 年终结账:指引、截止与为披露所需的应计处理
- 准备审计档案并答复审计询问
- 应对无法表示意见:行动计划、责任人与里程碑
- 从收付实现制IPSAS向权责发生制IPSAS过渡的路线图
结业练习:从无法表示意见到出具审计意见的两年计划
各小组为一个已被出具无法表示意见的财政部制定两年计划。计划涵盖需清理的对账事项、需建立的登记簿、需启用的IFMS控制、人员配置、年终时间表以及向审计机关报送的时间安排。各小组向扮演审计长和融资伙伴的评审小组汇报,并根据反馈修改计划。
公共账户对账培训方法
本培训项目注重实践和证据。简短的技术讲解之后,学员将动手处理分类账、银行对账单、登记簿和审计发现,演练与其本职工作完全相同的任务。
本培训项目融合了:
- 逐步演示的对账实例
- 使用真实数据集的电子表格练习
- 基于已发布审计报告的案例研究
- 分组设计登记簿与指令
- 对账与行动计划同伴互评
- 模拟审计询问与答复环节
- 对标新加坡的公共财政实践
- 向专家评审小组进行结业汇报
主讲专家兼具政府会计、国库和审计经验。学员可携带经匿名处理的对账资料和审计函件,供练习使用。
预期成果
完成本公共账户对账培训后,学员将能够:
- 按月编制可供审计人员依赖的银行对账
- 解释并减少现金日记账与银行之间的不明差异
- 维护准确的信托、投资、债务与担保登记簿
- 通过明确的规则和监测防止信托账户透支
- 定期对工资和预付款进行对账
- 在年终前运用IFMS报表发现并纠正差错
- 编制符合收付实现制IPSAS的公共账户
- 主导对否定意见或无法表示意见的系统化应对
- 助力制定可信的权责发生制会计过渡路线图
学员返岗时将掌握一套共同的方法,可在下一次月度结账时立即应用。
每位学员£3,630 · 发票与银行转账 · 5人及以上团体可享折扣
同一机构五人及以上:请在申请发票时索取团体价。
Ten or more: an in-house version for your institution may cost less per person. Ask for an in-house quote.
Registration closes in 73 days (3 Feb 2027)
公共账户对账培训的机构应用
本培训项目帮助机构加强:
- 月度结账与对账纪律
- 统一收入账户、收款账户和提款账户的现金控制
- 信托账户治理
- 国家投资监督
- IFMS配置与使用
- 国库单一账户与现金管理改革
- 审计建议跟进
- 向议会和公众报告
学员将带着实用工具回到工作岗位,以提升:
- 银行对账模板与核对清单
- 调节项账龄与清理记录
- 信托账户登记簿与指令
- 担保与投资登记簿设计
- 债务对账工作表
- 工资对账例行程序
- 年终结账时间表
- 审计回应与行动计划跟踪表
希望在选派人员前了解本机构公共财政管理体系现状的机构,可使用Risalat免费的治理审计诊断或机构能力评估,找出团队应重点解决的差距。
区域相关性与应用
太平洋地区
巴布亚新几内亚是本培训项目的参照案例。审计长关于2019年公共账户的报告指出了以下问题:现金与银行余额未对账,一个收款账户自2015年以来从未对账,信托账户登记簿存在缺漏,投资被高估,债务差异无法解释,没有担保登记簿,以及工资支出达53.1亿基那,约占264亿基那支出的19%,而25个受审机构中大多数未进行工资对账。澳大利亚通过澳大利亚–巴布亚新几内亚经济伙伴关系提供的支持,包括对照IFMS缺口审查财政部的系统需求,以及有关公共账户质量和IPSAS的咨询工作。我们对巴布亚新几内亚审计长公共账户报告的分析对上述发现作了更详细的解读。
亚洲
在亚洲各地,各国政府正以不同速度从收付实现制向权责发生制会计过渡,许多国家正将银行账户整合为国库单一账户。本培训项目中的工具,包括按月对账、登记簿和IFMS控制,是上述各项改革的基础。新加坡拥有中央会计服务和及时审计,是观察成熟体系的窗口。
非洲
许多非洲国家的国库也报告了类似问题,包括银行账户未对账以及账目延迟提交审计。本培训项目所教授的方法可直接应用。
无论学员来自何处,结论都是一样的:可靠的审计意见源于每月坚持的例行对账和完整的登记簿。
东道国概况:新加坡
新加坡是一个紧凑、交通便利的城市国家,也是亚洲公共财政学习的常用举办地。这里安全、高效的环境让学员能够专注于培训,其公共机构还公开发布有关政府财务核算和审计方式的清晰信息。
新加坡是公共账户的有益参照。隶属财政部的会计总署负责编制政府财务报表,管理全政府资产负债表,为法定机构制定会计准则,并运行处理政府收支的共享财务系统。对于截至2025年3月31日的财政年度,审计长于2025年6月26日对政府财务报表签署了无保留意见,距年度结束不到三个月。这一时间表表明,严格的月度结账和对账能够实现怎样的成效。
根据已公布的2026年航班时刻表,新几内亚航空每周有数个航班往返莫尔兹比港和新加坡,也可经其他区域枢纽前往新加坡。签证要求因国籍而异,且可能变化,因此来自巴布亚新几内亚和其他国家的学员应在出行前尽早查询新加坡移民与关卡局的最新要求,或咨询最近的新加坡驻外使领馆。Risalat为所有已报名学员提供邀请函和签证咨询。
公共账户对账培训交付成果
每位学员在培训前、培训期间和培训后均可获得全套资料,确保返岗后持续学习。
培训开始前
- 学员课前评估
- 公共账户准备度评估
- 公共账户对账资源包
- 课前阅读资料
- 免费签证支持与咨询
培训期间
- 机场接机与欢迎协助
- Accommodation with breakfast: 6 nights, check-in Sunday 14 March 2027, check-out Saturday 20 March 2027 (one night before and one night after the programme)
- 欢迎交流晚宴
- Risalat培训礼包(背包、水瓶、马克杯、T恤、帽子、护照套、笔、笔记本、冰箱贴及钥匙扣)
- 公共账户对账培训综合手册
- 银行对账模板与核对清单
- 信托账户登记簿模板
- 担保与投资登记簿设计
- 债务对账工作表
- 年终结账时间表模板
- 审计回应行动计划跟踪表
- 实践研讨与模拟演练
- 小组讨论与同伴学习
- 每日午餐与茶歇
- 全面使用培训场地设施
- 装有数字学习资料的迷你平板电脑
- 实地考察(如适用)
- 城市休闲观光
培训结束后
- 结业证书
- Risalat培训项目参与表彰奖
- 培训后参考资料
- 个人对账改进计划
- 机构从无法表示意见到出具审计意见的路线图
- 培训后支持与跟进指导
- 培训项目报告
希望围绕本机构账目、IFMS和审计发现定制培训的财政部、国库和审计机关,可申请定制内训方案。Risalat可在首都、省级中心城市或新加坡举办。
公共账户对账中的常见挑战,以及本培训如何提供帮助
多年累积形成现金缺口后,财政部如何弥补?
第二天的研讨演示如何区分时间性差异与差错,确定需要追溯对账的年限,并透明地报告剩余余额,从而在清理以往年度的同时阻止缺口继续扩大。
记录分散的情况下,如何对收款账户和附属账户进行对账?
第二天的课程为收款账户、附属账户和提款账户制定月度例行程序,明确证据要求以及各机构进度滞后时的升级处理规则。
国库如何防止信托账户透支?
第三天的案例研究将建立登记簿、月度报告和审批规则,阻止超出可用余额的付款,并制定休眠和撤销账户的关闭程序。
政府如何证明其投资的价值?
第四天的课程以公司财务报表和股权记录为证据,演示如何将高估的余额作为前期调整进行更正并清晰披露。
财政部门和国库如何就公共债务数字达成一致?
第四天的研讨将债务报表与债务记录系统和债权人对账单进行对账,并为每项差异指定月度责任人。
在完全没有担保登记簿的情况下,如何建立担保登记簿?
学员将在第四天设计登记簿字段、数据责任人和审批环节,并以样本担保协议进行测试。
IFMS控制如何预防差错,而不仅仅是记录差错?
第五天的内容涵盖用户访问、审批、例外报告和月末核对清单,以便在问题进入年度账目之前将其发现。
财政部应如何应对无法表示意见的审计结论?
第五天的结业练习将制定一份有成本测算、明确责任人和里程碑的两年计划,并与审计机关原则上达成一致,推动账目逐步达到可出具审计意见的水平。
常见问题
哪些人员应参加本公共账户对账培训?
财政部和各机构负责公共账户、对账、国库、债务、工资和IFMS的工作人员,省级国库人员,内部审计人员以及最高审计机关的财务审计人员。
本培训项目是否基于真实的审计发现?
是的。本培训项目使用巴布亚新几内亚审计长关于2019年公共账户的报告,该报告出具了无法表示意见,并阐述了现金、信托账户、投资、债务和担保方面的问题。
是否涵盖IPSAS?
是的。本培训项目涵盖收付实现制IPSAS的列报与披露,以及如何规划分阶段向权责发生制IPSAS过渡。
学员将有哪些收获?
对账模板、信托账户登记簿、担保与投资登记簿设计、债务对账工作表、年终时间表以及审计回应计划。
能否在莫尔兹比港以内训形式举办?
是的。各机构可通过Risalat的方案申请表,申请围绕本机构账目和审计发现定制的版本。
Who Will Deliver This Programme
Each date is delivered by a team assigned from Risalat's expert network for this subject. For this programme we assign:
How we choose them: Experience in the region of the participants or comparable settings; Command of the financier rules that apply (World Bank, ADB, AfDB, EU, UN) where relevant; Delivery in English; other languages on request for in-house groups; No conflict of interest with participants' institutions.
为何选择在新加坡举办本培训项目
新加坡以高效的公共服务、电子政务和城市规划而闻名,非常适合开展考察访问。
新加坡公共账户与信托账户对账培训于2027年3月举办,汇聚来自亚洲及其他地区的官员和专业人士。课程结合简短讲解、案例研究以及围绕学员自身工作文件开展的小组练习,并可应要求增加对当地机构的考察访问。
交通:樟宜机场(SIN)。
使用免费的签证查询工具确认您是否需要签证,完成报名后即可申请邀请函。
其他城市的同主题培训
- Mini Degree in Climate Finance and Resilience in Copenhagen (Copenhagen)
- Mini Degree in Public Financial Management in London (London)
- Public Investment Project Appraisal and Capital Budget Prioritisation in Lisbon (Lisbon)
- Civil Service Payroll Control, Biometric Audits and HR Verification in Lisbon (Lisbon)
- Adaptive Cash Transfer Programme Enrolment and Payment Architecture in Geneva (Geneva)
- 达喀尔次国家级信托审计与集体赠款验证(达喀尔)
新加坡的其他培训项目
Teams often travel here from Timor-Leste, Sri Lanka, Bangladesh, Bhutan, Myanmar, Cambodia, Lao PDR, Vietnam. Funding, visa letters and group rates are explained on each country page.
- PEFA:公共支出与财政问责 PEFA秘书处
- 最高审计机关国际组织(INTOSAI) INTOSAI
For teams and institutions
Bring your team
Teams that learn together apply more at work. Tell us how many people and how you would like to take part: we reply with a group quote within two working days.
Watch: this programme in short

Other dates and cities for this subject: IPSAS, IFRS and Public Sector Accounting training courses (13 upcoming dates).
在路线图中规划此项目:为什么重要、为什么要批准它、要计划的日期以及它所构建的职业生涯。