أبرز الخلاصات
- ما تخبرنا به الأدلة والمقالة الأصلية. تحدد مقالة Risalat الأصلية عدة لبنات أساسية مفيدة، لكن أي تحديث يجب أن يميّز بين المبادئ الثابتة والتصنيفات والمستهدفات والادعاءات التقنية المرتبطة بزمن معين.
- التخطيط والتحويلات المالية الحكومية. يتطلب التخطيط والتحويلات المالية الحكومية ما هو أكثر من التزام عام على مستوى السياسات.
- المشتريات وإدارة النقد. تتطلب المشتريات وإدارة النقد ما هو أكثر من التزام عام على مستوى السياسات.
- التحقق من تقديم الخدمات. يتطلب التحقق من تقديم الخدمات ما هو أكثر من التزام عام على مستوى السياسات.
- المشاركة والإنصاف. تتطلب المشاركة والإنصاف ما هو أكثر من التزام عام على مستوى السياسات.
باختصار: تعتمد تنفيذ ميزانية الحكومة المحلية في أوغندا على الإصدارات في الوقت المناسب، والمشتريات ذات المصداقية، والرقابة المالية والتحقق من الخدمات المقدمة. الإنفاق
Free self-check: the governance self-audit gives a quick check of governance, controls and accountability, in about 10 minutes.
باختصار: يعتمد تنفيذ موازنة الحكم المحلي في أوغندا على الصرف في Timely (الوقت المناسب)، والمشتريات ذات المصداقية، والضوابط المالية، والتحقق من الخدمات المقدمة. لا توضح معدات الإنفاق وحدها ما إذا كانت المجتمعات المحلية قد استفادت. السؤال العملي هو القرارات المؤسسية، وروتين التشغيل، والضمانات اللازمة لتحقيق نتائج يمكن التحقق منها بشكل مستقل.
ما تخبرنا به الأدلة والمقالة الأصلية
المفاهيم الأساسية وما الذي تغيّر
تحدد مقالة Risalat الأصلية عدة لبنات أساسية مفيدة، لكن أي تحديث يجب أن يميّز بين المبادئ الثابتة والتصنيفات والمستهدفات والادعاءات التقنية المرتبطة بزمن معين. ويمكن للأمثلة التاريخية أن توضّح نهجاً ما، لكن لا ينبغي تقديمها دليلاً على تحقيق مستهدف حالي. وتوفر المراجع المصدرية أدناه نقطة انطلاق للتحقق من السياسات والإرشادات الفنية المعاصرة.
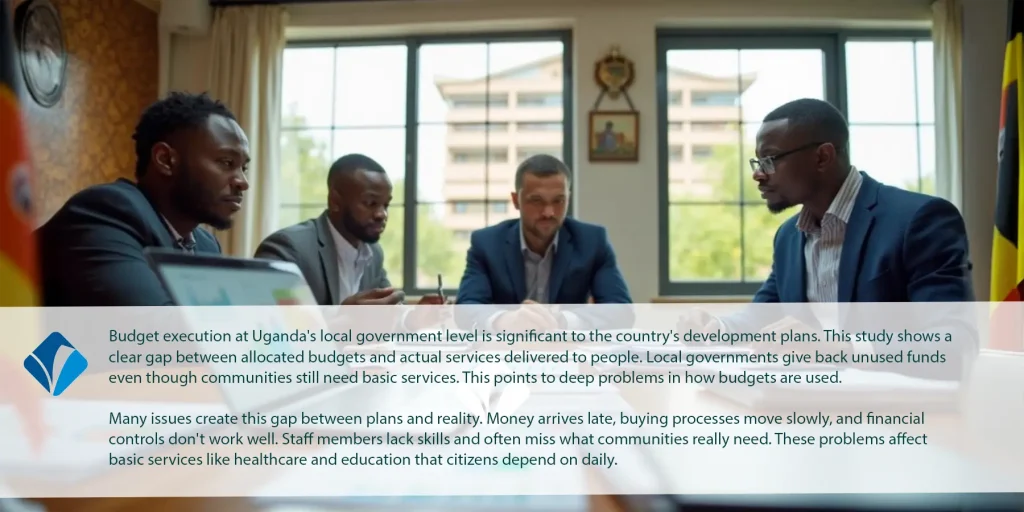
Budget allocation remains the biggest problem in Uganda’s local governments. The local authorities struggle with budget implementation, which hampers development and service delivery. The national Budget for FY 2022/2023 came with big dreams. Its theme aimed to “Full Monetization of Uganda’s Economy through Commercial Agriculture, Industrialization, Expanding and Broadening Services, Digital Transformation and Market Access”. Local implementation of these plans rarely meets expectations. Local governments have formal budget execution processes. These include long-term planning, annual formulation, parliamentary approval, implementation, and oversight. Yet many fail to deliver on their budget commitments because their staff lack proper training.
ينبغي أن تحول عملية تنفيذ الموازنة العادلة والمنصفة والشفافة دون الفساد والهدر وسوء تقديم الخدمات. ويكشف تنفيذ الموازنة في أوغندا عن فجوات مقلقة بين الأموال المصروفة والخدمات المقدمة. ويؤثر تخصيص الموازنة مباشرة في الخدمات المجتمعية الأساسية مثل الرعاية الصحية والتعليم. وقد كشفت دراسة حديثة نشرها نظام الموازنة القائمة على البرامج (PBS) عن نتائج متباينة، إذ حسّن النظام شفافية الموازنة وساعد على المواءمة مع الأهداف الوطنية، غير أن كثيراً من المشكلات لا يزال منهجياً، ومنها ضعف القدرات وتأخر الإفراج عن الأموال وضعف مشاركة المجتمعات. ويؤدي سوء التنفيذ إلى إساءة استخدام مخططة للموارد العامة، مما يقلص الإنفاق على التنمية وشبكات الأمان الاجتماعي، ولا يستفيد من هذا النظام سوى فئة صغيرة من أصحاب النفوذ وحلفائهم. ويتعمق هذا المقال في تحديات تنفيذ الموازنة المحلية في أوغندا، ويقدم سبلاً عملية لسد الفجوة بين صرف الأموال وتقديم الخدمات.
أسس الحوكمة لتنفيذ فعّال للموازنة.
حدّد القرار قبل اختيار الأداة
عند تناول موضوع تنفيذ الموازنة في الحكومات المحلية في أوغندا: من الأموال إلى الخدمات، تتمثل المهمة الأولى في تحديد القرار الذي يحتاج إلى تحسين. فبيان المشكلة المفيد يحدد الخدمة أو العملية، والأشخاص المتأثرين، ونمط الإخفاق الحالي، والأدلة اللازمة لإثبات التقدم. ويحول ذلك دون أن يساوي المشروع بين شراء البرمجيات أو المعدات أو الخدمات الاستشارية وتحقيق منفعة عامة قابلة للقياس.
مسؤوليات الحوكمة
عيّن مسؤولاً توجيهياً قادراً على حل التعارضات بين الوظائف المختلفة، ومدير تنفيذ يحافظ على سجل التنفيذ، ومساراً مستقلاً لضمان المخاطر الجوهرية. وحدّد ما يحق لكل طرف اعتماده، وكيف تصل المسائل العالقة إلى الإدارة العليا. فمن دون صلاحيات واضحة لاتخاذ القرار، قد تسجل اللجان المشكلات مراراً بينما يتعثر التنفيذ.
التخطيط والتحويلات المالية الحكومية
الخيارات التشغيلية والمفاضلات
يتطلب التخطيط والتحويلات المالية الحكومية ما هو أكثر من التزام عام على مستوى السياسات. إذ ينبغي للقادة تحديد المسؤول التشغيلي، والمهارات المطلوبة، والحد الأدنى لجودة البيانات، وتكاليف الصيانة قبل اختيار أي تدخل. وينبغي أن تقارن مذكرة القرار بين الوضع القائم، وتغيير منخفض التكلفة في العمليات، واستثمار أكبر حجمًا. كما ينبغي أن تراعي المقارنة من المستفيد، ومن يتحمّل التكلفة، وأي الافتراضات قد تُبطل مسوّغات الاستثمار.
حين تشارك عدة جهات أو عدة متعاقدين، حدّد كيف تنتقل المعلومات والمسؤوليات بينهم. وكثيراً ما يكون سجل مشترك للقرارات والترابطات والقضايا العالقة أكثر فائدة من لوحة متابعة إضافية. وينبغي أن تتيح ترتيبات الحوكمة تحديد الشخص المخوّل بقبول المخاطر أو صرف دفعة أو تغيير معيار الخدمة.
مثال عملي وأسئلة للتحقق
لنأخذ مثال جهة تجرّب تحسينًا يتعلق بالتخطيط والتحويلات المالية الحكومية. فبدلًا من تعميمه على المؤسسة كلها فورًا، يختار الفريق مجال خدمة واحدًا، ويسجّل خط الأساس، ويختبر التدخل مع الموظفين والمستخدمين المتأثرين، ويوثّق كل استثناء. ثم يتحقق مما إذا كان الأداء قد تحسّن دون نقل العبء إلى إدارة أخرى أو إقصاء ذوي الوصول المحدود.
ينبغي لمدير المشروع أن يسأل: ما خط الأساس القابل للقياس؟ وما البيانات التي يمكن التحقق منها بصورة مستقلة؟ وكيف سيبدو الإخفاق؟ وما التكلفة المتكررة بعد انتهاء الدعم الخارجي؟ ومن يملك صلاحية تغيير العملية؟ وما الضمانة التي تحمي المتأثرين؟ ويجب أن تظهر الإجابات عن هذه الأسئلة في دراسة الجدوى وفي خطة الرصد.
يساعد وجود أساس متين للحوكمة الحكومات المحلية في أوغندا على تنفيذ موازناتها بنجاح. ويحتاج نظام إدارة المالية العامة إلى عمليات ومبادئ موثوقة تساعد على تعبئة الموارد العامة وتخصيصها واستخدامها. وهذه الأساسيات هي ما يحوّل وثائق الموازنة إلى خدمات فعلية يحتاجها المواطنون.
أهمية الشفافية والمساءلة.
المشتريات وتصميم العقود
حوّل النتائج المنشودة إلى متطلبات قابلة للاختبار. واطلب من مقدمي العطاءات توضيح قابلية التشغيل البيني، وإمكانية الوصول، والدعم، وترتيبات الخروج، والأدلة التي سيقدمونها عند الاستلام. وتجنّب تحديد منتج مسجل الملكية حيث تتيح المتطلبات الوظيفية المنافسة. وفي عمليات الشراء المعقدة، قيّم تكلفة دورة الحياة الكاملة وقدرة المؤسسة على إدارة العقد.
المشتريات وإدارة النقد
الخيارات التشغيلية والمفاضلات
تتطلب المشتريات وإدارة النقد ما هو أكثر من التزام عام على مستوى السياسات. إذ ينبغي للقادة تحديد المسؤول التشغيلي، والمهارات المطلوبة، والحد الأدنى لجودة البيانات، وتكاليف الصيانة قبل اختيار أي تدخل. وينبغي أن تقارن مذكرة القرار بين الوضع القائم، وتغيير منخفض التكلفة في العمليات، واستثمار أكبر حجمًا. كما ينبغي أن تراعي المقارنة من المستفيد، ومن يتحمّل التكلفة، وأي الافتراضات قد تُبطل مسوّغات الاستثمار.
حين تشارك عدة جهات أو عدة متعاقدين، حدّد كيف تنتقل المعلومات والمسؤوليات بينهم. وكثيراً ما يكون سجل مشترك للقرارات والترابطات والقضايا العالقة أكثر فائدة من لوحة متابعة إضافية. وينبغي أن تتيح ترتيبات الحوكمة تحديد الشخص المخوّل بقبول المخاطر أو صرف دفعة أو تغيير معيار الخدمة.
مثال عملي وأسئلة للتحقق
لنأخذ مثال جهة تجرّب تحسينًا يتعلق بالمشتريات وإدارة النقد. فبدلًا من تعميمه على المؤسسة كلها فورًا، يختار الفريق مجال خدمة واحدًا، ويسجّل خط الأساس، ويختبر التدخل مع الموظفين والمستخدمين المتأثرين، ويوثّق كل استثناء. ثم يتحقق مما إذا كان الأداء قد تحسّن دون نقل العبء إلى إدارة أخرى أو إقصاء ذوي الوصول المحدود.
ينبغي لمدير المشروع أن يسأل: ما خط الأساس القابل للقياس؟ وما البيانات التي يمكن التحقق منها بصورة مستقلة؟ وكيف سيبدو الإخفاق؟ وما التكلفة المتكررة بعد انتهاء الدعم الخارجي؟ ومن يملك صلاحية تغيير العملية؟ وما الضمانة التي تحمي المتأثرين؟ ويجب أن تظهر الإجابات عن هذه الأسئلة في دراسة الجدوى وفي خطة الرصد.
من قوائم التحقق العملية أن توثّق لكل إجراء رئيسي: المسؤول، والميزانية، ومصدر الأدلة، وأداة الرقابة، ومسار التصعيد، وتاريخ المراجعة. فإذا غاب أحد هذه العناصر، فالنشاط ليس جاهزاً بعد للتوسع. ويمكن دمج قائمة التحقق في أنظمة الإدارة القائمة بدلاً من فرضها عبئاً منفصلاً لإعداد التقارير.
القدرات والاستدامة
ينبغي أن يستند التدريب إلى تقييم للمهام التي يؤديها الموظفون فعلاً. والخطة المفيدة تميّز بين التوعية، والقدرات التخصصية، والمسؤولية الإشرافية. ويحتاج الموظفون إلى وقت مخصص للتطبيق، وإجراءات تشغيل واضحة، وإمكانية الحصول على الدعم بعد مغادرة المورّد أو الاستشاري الخارجي. ووثّق المكاسب في القدرات من خلال ملاحظة العمل الفعلي، لا بالحضور وحده.
التحقق من تقديم الخدمات
الخيارات التشغيلية والمفاضلات
يتطلب التحقق من تقديم الخدمات ما هو أكثر من التزام عام على مستوى السياسات. إذ ينبغي للقادة تحديد المسؤول التشغيلي، والمهارات المطلوبة، والحد الأدنى لجودة البيانات، وتكاليف الصيانة قبل اختيار أي تدخل. وينبغي أن تقارن مذكرة القرار بين الوضع القائم، وتغيير منخفض التكلفة في العمليات، واستثمار أكبر حجمًا. كما ينبغي أن تراعي المقارنة من المستفيد، ومن يتحمّل التكلفة، وأي الافتراضات قد تُبطل مسوّغات الاستثمار.
حين تشارك عدة جهات أو عدة متعاقدين، حدّد كيف تنتقل المعلومات والمسؤوليات بينهم. وكثيراً ما يكون سجل مشترك للقرارات والترابطات والقضايا العالقة أكثر فائدة من لوحة متابعة إضافية. وينبغي أن تتيح ترتيبات الحوكمة تحديد الشخص المخوّل بقبول المخاطر أو صرف دفعة أو تغيير معيار الخدمة.
مثال عملي وأسئلة للتحقق
لنأخذ مثال جهة تجرّب تحسينًا يتعلق بالتحقق من تقديم الخدمات. فبدلًا من تعميمه على المؤسسة كلها فورًا، يختار الفريق مجال خدمة واحدًا، ويسجّل خط الأساس، ويختبر التدخل مع الموظفين والمستخدمين المتأثرين، ويوثّق كل استثناء. ثم يتحقق مما إذا كان الأداء قد تحسّن دون نقل العبء إلى إدارة أخرى أو إقصاء ذوي الوصول المحدود.
ينبغي لمدير المشروع أن يسأل: ما خط الأساس القابل للقياس؟ وما البيانات التي يمكن التحقق منها بصورة مستقلة؟ وكيف سيبدو الإخفاق؟ وما التكلفة المتكررة بعد انتهاء الدعم الخارجي؟ ومن يملك صلاحية تغيير العملية؟ وما الضمانة التي تحمي المتأثرين؟ ويجب أن تظهر الإجابات عن هذه الأسئلة في دراسة الجدوى وفي خطة الرصد.
الرصد والتعلّم
استخدم مجموعة صغيرة من المؤشرات التي تجيب عن أسئلة الإدارة. وافصل بين المدخلات والمخرجات ونتائج الخدمة والعواقب غير المقصودة. وحيث يصعب الإسناد السببي، اشرح إسهام التدخل والتفسيرات البديلة المحتملة. وحدّد مواعيد المراجعات مبكراً بما يكفي لتغيير المسار قبل استنفاد الميزانية أو العقد.
المشاركة والإنصاف
الخيارات التشغيلية والمفاضلات
تتطلب المشاركة والإنصاف ما هو أكثر من التزام عام على مستوى السياسات. إذ ينبغي للقادة تحديد المسؤول التشغيلي، والمهارات المطلوبة، والحد الأدنى لجودة البيانات، وتكاليف الصيانة قبل اختيار أي تدخل. وينبغي أن تقارن مذكرة القرار بين الوضع القائم، وتغيير منخفض التكلفة في العمليات، واستثمار أكبر حجمًا. كما ينبغي أن تراعي المقارنة من المستفيد، ومن يتحمّل التكلفة، وأي الافتراضات قد تُبطل مسوّغات الاستثمار.
حين تشارك عدة جهات أو عدة متعاقدين، حدّد كيف تنتقل المعلومات والمسؤوليات بينهم. وكثيراً ما يكون سجل مشترك للقرارات والترابطات والقضايا العالقة أكثر فائدة من لوحة متابعة إضافية. وينبغي أن تتيح ترتيبات الحوكمة تحديد الشخص المخوّل بقبول المخاطر أو صرف دفعة أو تغيير معيار الخدمة.
مثال عملي وأسئلة للتحقق
لنأخذ مثال جهة تجرّب تحسينًا يتعلق بالمشاركة والإنصاف. فبدلًا من تعميمه على المؤسسة كلها فورًا، يختار الفريق مجال خدمة واحدًا، ويسجّل خط الأساس، ويختبر التدخل مع الموظفين والمستخدمين المتأثرين، ويوثّق كل استثناء. ثم يتحقق مما إذا كان الأداء قد تحسّن دون نقل العبء إلى إدارة أخرى أو إقصاء ذوي الوصول المحدود.
ينبغي لمدير المشروع أن يسأل: ما خط الأساس القابل للقياس؟ وما البيانات التي يمكن التحقق منها بصورة مستقلة؟ وكيف سيبدو الإخفاق؟ وما التكلفة المتكررة بعد انتهاء الدعم الخارجي؟ ومن يملك صلاحية تغيير العملية؟ وما الضمانة التي تحمي المتأثرين؟ ويجب أن تظهر الإجابات عن هذه الأسئلة في دراسة الجدوى وفي خطة الرصد.
الشمول والشكاوى
اختبر التصميم مع الأشخاص الذين يواجهون أكبر عوائق الوصول، ومنهم ذوو الإعاقة ومن يعانون ضعف الاتصال أو لديهم احتياجات لغوية. وحافظ على مسار بديل عملي غير متصل بالإنترنت حين تكون الخدمات أساسية. واشرح كيف تُستقبل الشكاوى وتُحمى ويُحقَّق فيها وتُستخدم لتحسين جودة الخدمة.
التطبيق في الجهات العامة والمشاريع الممولة من الجهات المانحة
كيف ينبغي للوزارات والجهات المنفذة أن تمضي قدماً
A ministry or project implementation unit should translate the strategy into a funded delivery plan with named owners. Start with a baseline, a small number of outcome indicators and an agreed reporting cycle. Check legal mandates, procurement thresholds, environmental and social obligations, data protection requirements and the conditions of the financing agreement before committing funds.
يتضمن ملف التنفيذ المفيد بياناً للمشكلة، وتقييماً للخيارات، وخريطة لأصحاب المصلحة، وسجلاً للمخاطر، وخطة للمشتريات، وتقديراً للتكلفة، وإطاراً للنتائج، وجدولاً زمنياً لمراجعة الإدارة. وينبغي أن تميّز الأدلة بين الأنشطة المنجزة والفوائد التي لمسها مستخدمو الخدمة فعلاً.
مثال: دورة تحسين مدتها 90 يوماً
الأيام من 1 إلى 30: أجرِ مقابلات مع فرق الخطوط الأمامية والمستخدمين، وتحقّق من خط الأساس، وارسم خريطة العملية، وحدّد الاختناق الرئيسي. الأيام من 31 إلى 60: اختبر تدخلاً واحداً متناسباً، ووثّق الاستثناءات، وتابع التكلفة وأداء الخدمة. الأيام من 61 إلى 90: قارن النتائج بخط الأساس، وانشر الدروس المستفادة، وحدّد الإجراءات التصحيحية ومسؤوليها، وقرّر ما إذا كنت ستعدّل التجربة الرائدة أو توقفها أو توسّعها. هذا تسلسل إداري توضيحي، وليس ادعاءً بشأن مشروع ممول بعينه.
ينبغي للفرق الممولة من الجهات المانحة أيضاً أن تضمن إتاحة أدلة الرصد للجهة الممولة وللمراجعين المستقلين، ومعالجة الشكاوى بأمان، وإمكانية تتبع عمليات الشراء وتعديلات العقود. وحيث قد يتعرض بعض الأشخاص للإقصاء، صنّف النتائج تصنيفاً مناسباً ووفّر قنوات وصول غير رقمية.
تتيح Risalat أدوات ذات صلة عبر <a href=”https://risalatconsultants.com/diagnostics/”>مركز التشخيص</a>، ويمكنها مناقشة الدعم المؤسسي المصمم حسب الاحتياجات من خلال <a href=”https://risalatconsultants.com/request-proposal-form/”>نموذج طلب العرض</a>.
ما يجب التحقق منه قبل التوسع
قائمة التحقق من الجاهزية
- تأكّد من المشكلة العامة وحدّد خط أساس يمكن الدفاع عنه.
- تحقّق من التشريعات والسياسات والمعايير وشروط التمويل المعمول بها.
- قيّم إمكانية الوصول والآثار التوزيعية والضمانات.
- احسب تكاليف التنفيذ والصيانة ووقت الموظفين والضمان المستقل.
- حدّد مسؤولين خاضعين للمساءلة وجدولاً واقعياً للرصد.
- جرّب، وقيّم، وصحّح، وانشر قراراً بشأن التوسع.
الأدلة وحدودها
المصادر المدرجة مع هذه المقالة نقاط انطلاق مؤسسية للتحقق من سياق السياسات والسياق الفني. أما السيناريوهات وقوائم التحقق أعلاه فهي توصيات توضيحية، وليست دليلاً على أن بلداً أو وزارة أو مشروعاً بعينه قد اعتمدها. وينبغي التحقق من الادعاءات التاريخية الواردة في المقالة الأصلية، ولا سيما التصنيفات والتوقعات المؤرخة، بالرجوع إلى أحدث البيانات الأولية قبل إعادة استخدامها.
الأسئلة الشائعة
ما الهدف الرئيسي من موضوع «تنفيذ الموازنة في الحكومات المحلية في أوغندا: من الأموال إلى الخدمات»؟
يعتمد تنفيذ الموازنة في الحكومات المحلية في أوغندا على الإفراج عن الأموال في الوقت المناسب، ومشتريات موثوقة، وضوابط مالية، والتحقق من الخدمات المقدَّمة. ولا تكشف معدلات الإنفاق وحدها ما إذا كانت المجتمعات قد استفادت.
ما الذي ينبغي أن تقيّمه المؤسسة أولاً؟
ابدأ بمشكلة موثقة، وخط أساس، ومسؤول محدد، واحتياجات المستخدمين، والمتطلبات القانونية، وتكلفة عدم التحرك.
كيف يمكن للمديرين الحكم على نجاح التجربة الرائدة؟
قارن النتائج بخط أساس موثوق، وتحقّق من الآثار غير المقصودة، وتأكّد من التكاليف، واجمع ملاحظات من يستخدمون الخدمة.
ما مخاطر التنفيذ الرئيسية؟
من المخاطر الشائعة: ضعف البيانات، وغموض المساءلة، وضعف المشتريات، وعدم كفاية قدرات الموظفين، والإقصاء، والصيانة غير الممولة.
كيف ينطبق ذلك على المشاريع الممولة من الجهات المانحة؟
ينبغي لفرق المشاريع أن تربط التدخل بالنتائج المعتمدة وترتيبات المشتريات والضمانات والتزامات إعداد التقارير والتحقق المستقل.
شاهد



- OECD (منظمة التعاون الاقتصادي والتنمية) OECD
- شراكة التعاقد المفتوح (Open Contracting Partnership) شراكة التعاقد المفتوح (Open Contracting Partnership)
Know people who should read this? Become an Ambassador or write with Risalat.
شركاء في نجاح المشاريع منذ 2011، نقدم التشخيص والدعم الاستشاري والتعلم التطبيقي للوزارات والهيئات العامة وفرق المشاريع.
هل تحتاج إلى مساعدة في تطبيق ذلك عملياً؟
ابدأ بتشخيص مجاني مدته 10 دقائق أو تحدث إلى خبرائنا.