Points essentiels
- Ce que nous apprennent les données probantes et l'article d'origine. L'article d'origine de Risalat identifie plusieurs éléments constitutifs utiles, mais une mise à jour doit distinguer les principes durables des classements, objectifs et affirmations technologiques datés.
- Planification et transferts budgétaires. La planification et les transferts budgétaires exigent plus qu'un engagement politique général.
- Passation des marchés et gestion de trésorerie. La passation des marchés et la gestion de trésorerie exigent plus qu'un engagement politique général.
- Vérification de la prestation des services. La vérification de la prestation des services exige plus qu'un engagement politique général.
- Participation et équité. La participation et l'équité exigent plus qu'un engagement politique général.
En bref : L'exécution du budget des collectivités locales ougandaises dépend des décaissements en temps voulu, de passations de marchés crédibles, de contrôles financiers et de la vérification des services fournis. Dépense
Free self-check: the governance self-audit gives a quick check of governance, controls and accountability, in about 10 minutes.
En bref : L'exécution du budget des gouvernements locaux en Ouganda dépend de décaissements en temps opportun, d'achats crédibles, de contrôles financiers et de la vérification des services fournis. Les taux de décaissement ne suffisent pas à montrer si les communautés en ont bénéficié. La question pratique est de savoir quelles décisions institutionnelles, routines opérationnelles et normes de sauvegarde sont nécessaires pour produire des résultats qui peuvent être vérifiés indépendamment.
Ce que nous apprennent les données probantes et l'article d'origine
Concepts clés et évolutions
L'article d'origine de Risalat identifie plusieurs éléments constitutifs utiles, mais une mise à jour doit distinguer les principes durables des classements, objectifs et affirmations technologiques datés. Des exemples historiques peuvent illustrer une approche ; ils ne doivent pas être présentés comme la preuve qu'un objectif actuel a été atteint. Les sources citées ci-dessous constituent un point de départ pour vérifier les orientations politiques et techniques actuelles.
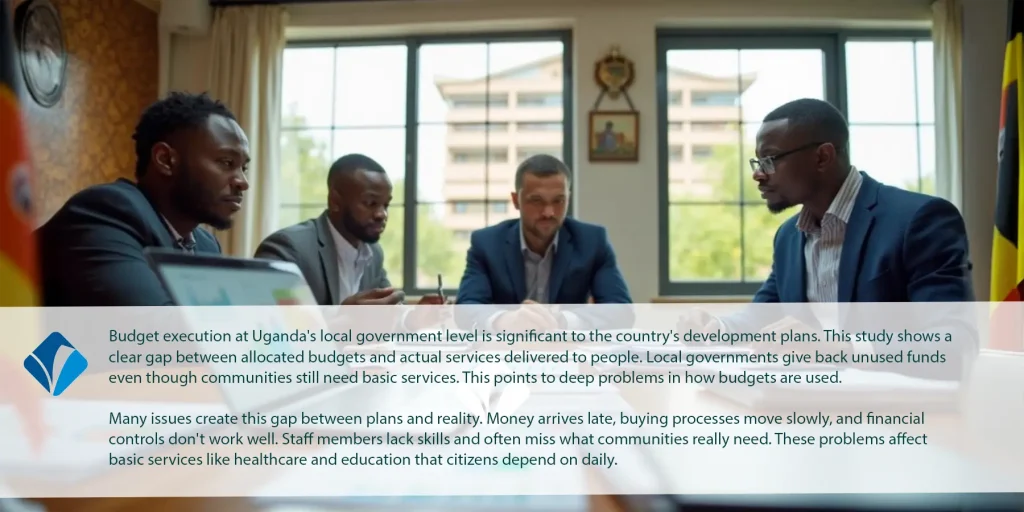
Budget allocation remains the biggest problem in Uganda’s local governments. The local authorities struggle with budget implementation, which hampers development and service delivery. The national Budget for FY 2022/2023 came with big dreams. Its theme aimed to “Full Monetization of Uganda’s Economy through Commercial Agriculture, Industrialization, Expanding and Broadening Services, Digital Transformation and Market Access”. Local implementation of these plans rarely meets expectations. Local governments have formal budget execution processes. These include long-term planning, annual formulation, parliamentary approval, implementation, and oversight. Yet many fail to deliver on their budget commitments because their staff lack proper training.
Un processus d'exécution budgétaire juste, équitable et transparent devrait prévenir la corruption, le gaspillage et la mauvaise prestation des services. L'exécution budgétaire en Ouganda révèle des écarts préoccupants entre les fonds décaissés et les services fournis. L'allocation budgétaire influe directement sur les services de base aux communautés, comme la santé et l'éducation. Une étude récente, publiée par le système de budgétisation par programme (PBS), a mis en évidence des résultats contrastés. Le PBS a amélioré la transparence budgétaire et contribué à l'alignement sur les objectifs nationaux. De nombreux problèmes restent toutefois systémiques : capacités insuffisantes, déblocages tardifs des fonds et participation quasi inexistante des communautés. Une mauvaise mise en œuvre conduit à un détournement organisé des ressources publiques, ce qui réduit les dépenses de développement et les filets de sécurité sociale. Seul un petit groupe de détenteurs du pouvoir et leurs alliés profitent de ce système. Cet article examine les difficultés de l'exécution budgétaire locale en Ouganda et propose des moyens concrets de combler l'écart entre décaissement des fonds et prestation des services.
Fondements de gouvernance pour une exécution budgétaire efficace.
Définir la décision avant de choisir l'outil
Pour « Exécution budgétaire des collectivités locales en Ouganda : des fonds aux services », la première tâche consiste à définir la décision à améliorer. Un bon énoncé du problème précise le service ou le processus, les personnes concernées, le mode de défaillance actuel et les éléments nécessaires pour démontrer les progrès. Cela évite qu'un projet assimile l'achat de logiciels, d'équipements ou de services de conseil à un bénéfice public mesurable.
Responsabilités de gouvernance
Désignez un responsable de pilotage capable d'arbitrer les conflits entre fonctions, un responsable de mise en œuvre qui tient le registre d'exécution et une voie d'assurance indépendante pour les risques importants. Définissez ce que chaque partie peut approuver et comment les questions non résolues remontent à la direction. Sans droits de décision, les comités peuvent consigner les problèmes à répétition pendant que la mise en œuvre piétine.
Planification et transferts budgétaires
Choix opérationnels et arbitrages
La planification et les transferts budgétaires exigent plus qu'un engagement politique général. Les responsables doivent identifier le responsable opérationnel, les compétences requises, la qualité minimale des données et les coûts de maintenance avant de choisir une intervention. Une note de décision doit comparer le statu quo, une modification de processus peu coûteuse et un investissement plus conséquent. La comparaison doit tenir compte de qui en bénéficie, de qui en supporte le coût et des hypothèses susceptibles d'invalider l'analyse de rentabilité.
Lorsque plusieurs organismes ou prestataires interviennent, précisez comment les informations et les responsabilités circulent entre eux. Un registre partagé des décisions, des dépendances et des questions en suspens est souvent plus utile qu'un tableau de bord supplémentaire. Le dispositif de gouvernance doit permettre d'identifier la personne habilitée à accepter un risque, à débloquer un paiement ou à modifier une norme de service.
Exemple pratique et questions de vérification
Prenons l'exemple d'un organisme qui pilote une amélioration en matière de planification et de transferts budgétaires. Plutôt que de la déployer immédiatement dans toute l'organisation, l'équipe choisit un domaine de service, établit la situation de référence, teste l'intervention avec le personnel et les usagers concernés, et consigne chaque exception. Elle vérifie ensuite si la performance s'est améliorée sans reporter la charge sur un autre service ni exclure les personnes dont l'accès est limité.
Le chef de projet doit se demander : quelle est la situation de référence mesurable ? Quelles données peuvent être vérifiées de manière indépendante ? À quoi ressemblerait un échec ? Quel est le coût récurrent après la fin du soutien extérieur ? Qui a le pouvoir de modifier le processus ? Quelle sauvegarde protège les personnes concernées ? Les réponses à ces questions doivent figurer dans l'analyse de rentabilité et dans le plan de suivi.
Des fondements de gouvernance solides aident les collectivités locales ougandaises à exécuter leur budget avec succès. Le système de gestion des finances publiques a besoin de processus et de principes fiables pour mobiliser, allouer et utiliser les ressources publiques. Ces fondamentaux transforment les documents budgétaires en services concrets dont les citoyens ont besoin.
Importance de la transparence et de la redevabilité.
Passation des marchés et conception des contrats
Traduisez les résultats attendus en exigences vérifiables. Demandez aux soumissionnaires d'expliquer l'interopérabilité, l'accessibilité, l'assistance, les modalités de sortie et les preuves qu'ils fourniront lors de la réception. Évitez d'imposer un produit propriétaire lorsque des exigences fonctionnelles permettraient la concurrence. Pour les marchés complexes, évaluez le coût sur l'ensemble du cycle de vie et la capacité de l'institution à gérer le contrat.
Passation des marchés et gestion de trésorerie
Choix opérationnels et arbitrages
La passation des marchés et la gestion de trésorerie exigent plus qu'un engagement politique général. Les responsables doivent identifier le responsable opérationnel, les compétences requises, la qualité minimale des données et les coûts de maintenance avant de choisir une intervention. Une note de décision doit comparer le statu quo, une modification de processus peu coûteuse et un investissement plus conséquent. La comparaison doit tenir compte de qui en bénéficie, de qui en supporte le coût et des hypothèses susceptibles d'invalider l'analyse de rentabilité.
Lorsque plusieurs organismes ou prestataires interviennent, précisez comment les informations et les responsabilités circulent entre eux. Un registre partagé des décisions, des dépendances et des questions en suspens est souvent plus utile qu'un tableau de bord supplémentaire. Le dispositif de gouvernance doit permettre d'identifier la personne habilitée à accepter un risque, à débloquer un paiement ou à modifier une norme de service.
Exemple pratique et questions de vérification
Prenons l'exemple d'un organisme qui pilote une amélioration en matière de passation des marchés et de gestion de trésorerie. Plutôt que de la déployer immédiatement dans toute l'organisation, l'équipe choisit un domaine de service, établit la situation de référence, teste l'intervention avec le personnel et les usagers concernés, et consigne chaque exception. Elle vérifie ensuite si la performance s'est améliorée sans reporter la charge sur un autre service ni exclure les personnes dont l'accès est limité.
Le chef de projet doit se demander : quelle est la situation de référence mesurable ? Quelles données peuvent être vérifiées de manière indépendante ? À quoi ressemblerait un échec ? Quel est le coût récurrent après la fin du soutien extérieur ? Qui a le pouvoir de modifier le processus ? Quelle sauvegarde protège les personnes concernées ? Les réponses à ces questions doivent figurer dans l'analyse de rentabilité et dans le plan de suivi.
Une liste de contrôle pratique consiste à documenter, pour chaque action majeure, le responsable, le budget, la source des données, le contrôle, la voie d'escalade et la date de revue. Si l'un de ces éléments manque, l'activité n'est pas encore prête à être étendue. Cette liste peut être intégrée aux systèmes de gestion existants plutôt que d'être introduite comme une charge de reporting distincte.
Capacités et durabilité
La formation doit s'appuyer sur une évaluation des tâches que le personnel accomplit réellement. Un plan utile distingue la sensibilisation, les compétences spécialisées et les responsabilités d'encadrement. Le personnel a besoin de temps réservé pour s'exercer, de procédures opérationnelles claires et d'un accès à un soutien après le départ d'un fournisseur ou d'un consultant externe. Mesurez les gains de compétences par le travail observé plutôt que par la seule présence.
Vérification de la prestation des services
Choix opérationnels et arbitrages
La vérification de la prestation des services exige plus qu'un engagement politique général. Les responsables doivent identifier le responsable opérationnel, les compétences requises, la qualité minimale des données et les coûts de maintenance avant de choisir une intervention. Une note de décision doit comparer le statu quo, une modification de processus peu coûteuse et un investissement plus conséquent. La comparaison doit tenir compte de qui en bénéficie, de qui en supporte le coût et des hypothèses susceptibles d'invalider l'analyse de rentabilité.
Lorsque plusieurs organismes ou prestataires interviennent, précisez comment les informations et les responsabilités circulent entre eux. Un registre partagé des décisions, des dépendances et des questions en suspens est souvent plus utile qu'un tableau de bord supplémentaire. Le dispositif de gouvernance doit permettre d'identifier la personne habilitée à accepter un risque, à débloquer un paiement ou à modifier une norme de service.
Exemple pratique et questions de vérification
Prenons l'exemple d'un organisme qui pilote une amélioration en matière de vérification de la prestation des services. Plutôt que de la déployer immédiatement dans toute l'organisation, l'équipe choisit un domaine de service, établit la situation de référence, teste l'intervention avec le personnel et les usagers concernés, et consigne chaque exception. Elle vérifie ensuite si la performance s'est améliorée sans reporter la charge sur un autre service ni exclure les personnes dont l'accès est limité.
Le chef de projet doit se demander : quelle est la situation de référence mesurable ? Quelles données peuvent être vérifiées de manière indépendante ? À quoi ressemblerait un échec ? Quel est le coût récurrent après la fin du soutien extérieur ? Qui a le pouvoir de modifier le processus ? Quelle sauvegarde protège les personnes concernées ? Les réponses à ces questions doivent figurer dans l'analyse de rentabilité et dans le plan de suivi.
Suivi et apprentissage
Utilisez un petit nombre d'indicateurs qui répondent aux questions de gestion. Distinguez les intrants, les extrants, les résultats en matière de service et les conséquences non souhaitées. Lorsque l'attribution est difficile, expliquez la contribution de l'intervention et les explications concurrentes. Programmez les revues suffisamment tôt pour pouvoir changer de cap avant l'épuisement du budget ou du contrat.
Participation et équité
Choix opérationnels et arbitrages
La participation et l'équité exigent plus qu'un engagement politique général. Les responsables doivent identifier le responsable opérationnel, les compétences requises, la qualité minimale des données et les coûts de maintenance avant de choisir une intervention. Une note de décision doit comparer le statu quo, une modification de processus peu coûteuse et un investissement plus conséquent. La comparaison doit tenir compte de qui en bénéficie, de qui en supporte le coût et des hypothèses susceptibles d'invalider l'analyse de rentabilité.
Lorsque plusieurs organismes ou prestataires interviennent, précisez comment les informations et les responsabilités circulent entre eux. Un registre partagé des décisions, des dépendances et des questions en suspens est souvent plus utile qu'un tableau de bord supplémentaire. Le dispositif de gouvernance doit permettre d'identifier la personne habilitée à accepter un risque, à débloquer un paiement ou à modifier une norme de service.
Exemple pratique et questions de vérification
Prenons l'exemple d'un organisme qui pilote une amélioration en matière de participation et d'équité. Plutôt que de la déployer immédiatement dans toute l'organisation, l'équipe choisit un domaine de service, établit la situation de référence, teste l'intervention avec le personnel et les usagers concernés, et consigne chaque exception. Elle vérifie ensuite si la performance s'est améliorée sans reporter la charge sur un autre service ni exclure les personnes dont l'accès est limité.
Le chef de projet doit se demander : quelle est la situation de référence mesurable ? Quelles données peuvent être vérifiées de manière indépendante ? À quoi ressemblerait un échec ? Quel est le coût récurrent après la fin du soutien extérieur ? Qui a le pouvoir de modifier le processus ? Quelle sauvegarde protège les personnes concernées ? Les réponses à ces questions doivent figurer dans l'analyse de rentabilité et dans le plan de suivi.
Inclusion et réclamations
Testez la conception auprès des personnes qui rencontrent les plus grands obstacles d'accès, notamment les personnes en situation de handicap, disposant d'une connectivité limitée ou ayant des besoins linguistiques. Maintenez une voie hors ligne fonctionnelle pour les services essentiels. Expliquez comment les réclamations sont reçues, protégées, instruites et utilisées pour améliorer la qualité du service.
Application dans les organismes publics et les projets financés par les bailleurs
Comment les ministères et les agences d'exécution doivent procéder
A ministry or project implementation unit should translate the strategy into a funded delivery plan with named owners. Start with a baseline, a small number of outcome indicators and an agreed reporting cycle. Check legal mandates, procurement thresholds, environmental and social obligations, data protection requirements and the conditions of the financing agreement before committing funds.
Un dossier de mise en œuvre utile contient un énoncé du problème, une analyse des options, une cartographie des parties prenantes, un registre des risques, un plan de passation des marchés, une estimation des coûts, un cadre de résultats et un calendrier de revue de gestion. Les éléments probants doivent distinguer les activités réalisées des bénéfices réellement constatés par les usagers.
Exemple : un cycle d'amélioration de 90 jours
Jours 1 à 30 : interroger les équipes de terrain et les usagers, vérifier la situation de référence, cartographier le processus et identifier le principal goulet d'étranglement. Jours 31 à 60 : tester une intervention proportionnée, documenter les exceptions et suivre les coûts et la qualité du service. Jours 61 à 90 : comparer les résultats à la situation de référence, publier les enseignements, attribuer les actions correctives et décider d'adapter, d'arrêter ou d'étendre le pilote. Il s'agit d'une séquence de gestion illustrative, et non d'une affirmation concernant un projet financé précis.
Les équipes financées par des bailleurs doivent également veiller à ce que les données de suivi soient accessibles au financeur et aux évaluateurs indépendants, à ce que les plaintes soient traitées en toute sécurité et à ce que la passation des marchés et les avenants aux contrats soient traçables. Lorsque certaines personnes risquent d'être exclues, ventilez les résultats de manière appropriée et prévoyez des canaux d'accès non numériques.
Risalat propose des outils pertinents dans son <a href=”https://risalatconsultants.com/diagnostics/”>Centre de diagnostic</a> et peut étudier un accompagnement institutionnel sur mesure via le <a href=”https://risalatconsultants.com/request-proposal-form/”>formulaire de demande de proposition</a>.
Ce qu'il faut vérifier avant de passer à l'échelle
Liste de contrôle de préparation
- Confirmer le problème public et établir une situation de référence défendable.
- Vérifier la législation, les politiques, les normes et les conditions de financement applicables.
- Évaluer l'accessibilité, les effets redistributifs et les sauvegardes.
- Chiffrer la mise en œuvre, la maintenance, le temps du personnel et l'assurance indépendante.
- Désigner des responsables redevables et fixer un calendrier de suivi réaliste.
- Piloter, évaluer, corriger et publier une décision sur le passage à l'échelle.
Données probantes et limites
Les sources citées avec cet article sont des points de départ institutionnels pour vérifier le contexte politique et technique. Les scénarios et listes de contrôle ci-dessus sont des recommandations illustratives. Ils ne prouvent pas qu'un pays, un ministère ou un projet donné les a adoptés. Les affirmations historiques de l'article d'origine, en particulier les classements et projections datés, doivent être vérifiées au regard des données primaires les plus récentes avant d'être réutilisées.
Questions fréquentes
Quel est l'objectif principal de « Exécution budgétaire des collectivités locales en Ouganda : des fonds aux services » ?
L'exécution budgétaire des collectivités locales en Ouganda dépend de décaissements en temps voulu, d'une passation des marchés crédible, de contrôles financiers et de la vérification des services rendus. Les taux de dépense ne suffisent pas à montrer si les communautés en ont bénéficié.
Que doit évaluer une organisation en premier ?
Partir d'un problème documenté, d'une situation de référence, d'un responsable désigné, des besoins des usagers, des exigences juridiques et du coût de l'inaction.
Comment les responsables peuvent-ils juger si un pilote a fonctionné ?
Comparer les résultats à une situation de référence crédible, vérifier les effets non souhaités, contrôler les coûts et recueillir l'avis des personnes qui utilisent le service.
Quels sont les principaux risques de mise en œuvre ?
Les risques courants sont des données de mauvaise qualité, des responsabilités floues, une passation des marchés défaillante, des compétences insuffisantes du personnel, l'exclusion et une maintenance non financée.
Comment cela s'applique-t-il aux projets financés par les bailleurs ?
Les équipes de projet doivent relier l'intervention aux résultats approuvés, aux modalités de passation des marchés, aux sauvegardes, aux obligations de reporting et à la vérification indépendante.
Regarder



- OCDE (Organisation de coopération et de développement économiques) OCDE
- Open Contracting Partnership Open Contracting Partnership
Know people who should read this? Become an Ambassador or write with Risalat.
Partenaires de la réussite des projets depuis 2011 : diagnostics, conseil et apprentissage appliqué pour les ministères, les organismes publics et les équipes de projet.
Besoin d'aide pour passer à la pratique ?
Commencez par un diagnostic gratuit de 10 minutes ou échangez avec nos experts.